事業モデル
同社はエネルギー、水道、スマートシティの運用を支援するエンドツーエンドのソリューションを提供しています。事業はデバイス、ネットワーク、アウトカム、レジリエンスの4つのセグメントで構成されています。
デバイスソリューションでは、ガスや電気、水道の計測・制御用ハードウェアを提供し、ネットワークソリューションでは、スマートメーターやセンサー、通信インフラ、関連ソフトウェアを提供しています。アウトカム部門では、AIや機械学習を用いた高度な分析サービスを提供し、レジリエンスソリューションではソフトウェアとサービスを提供しています。
KPI
最新の会計年度における売上高は2,367,194,000 USD(=23.7億ドル)を記録しています。同期間の営業利益率は13.3%に達しており、効率的な運営が示唆されます。
また、同期間のROEは17.5%を達成しており、資本を効率的に活用して利益を生み出しています。手元には712,850,000 USD(=7.1億ドル)の現金および現金同等物が保有されています。
業績推移
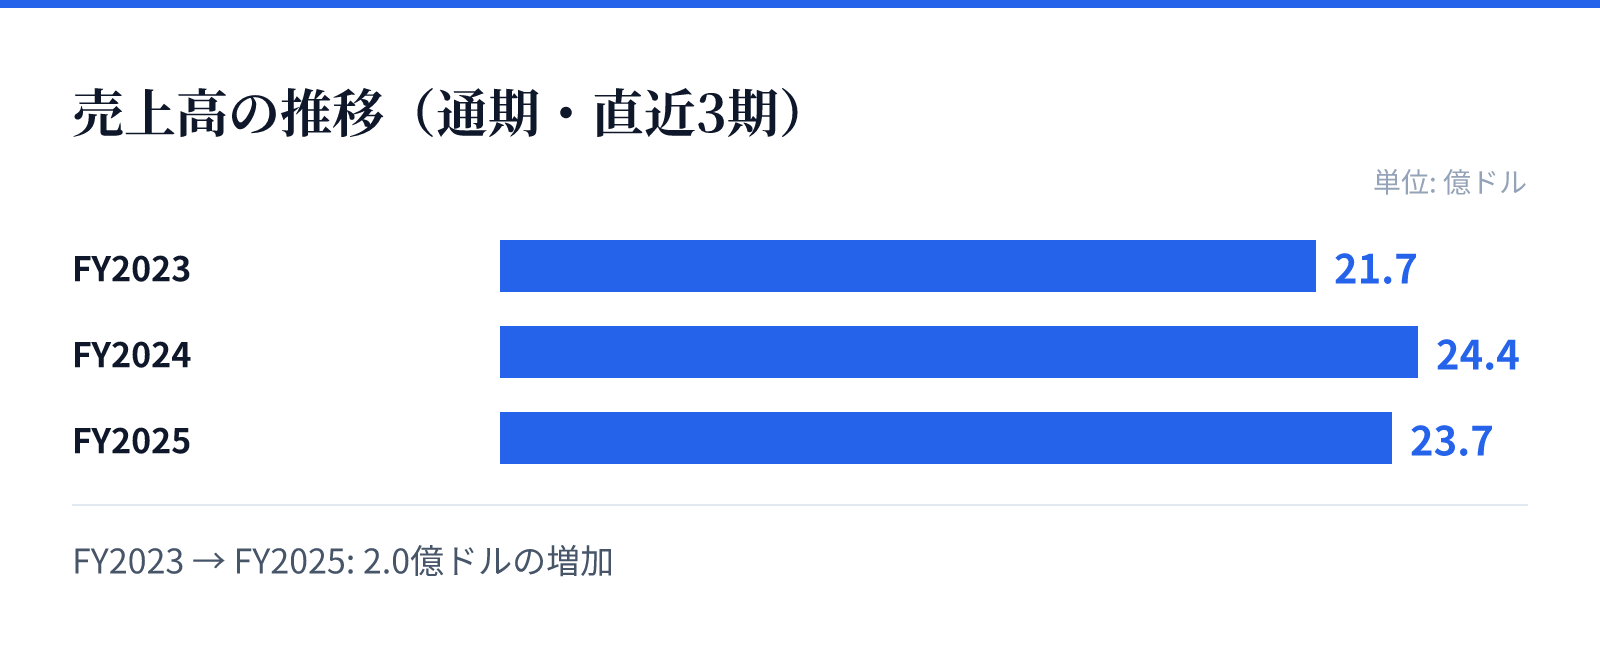
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.7億ドル。
FY2024の売上高は24.4億ドル。
FY2025の売上高は23.7億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の2,173,633,000 USD(=21.7億ドル)からFY2024の2,440,837,000 USD(=24.4億ドル)へと増加しています。この過程で営業利益率は8.0%から11.0%へと向上しました。
最新のFY2025では、売上高は前年比3.0%減の2,367,194,000 USD(=23.7億ドル)となりましたが、純利益は前年比25.9%増を記録しています。これは、高付加価値なソフトウェアや分析サービスの提供による収益性の改善を反映しているとみられます。
リスク
同社の事業は、公共事業やスマートシティのインフラ整備に深く関わっています。そのため、自治体や公共事業体による投資計画の変更や、公共インフラに関連する規制の変化が事業環境に影響を与える可能性があります。
また、高度な通信技術やセンサーネットワークの導入には、複雑なシステム統合が必要です。技術革新のスピードや、サイバーセキュリティに関する要件の変化が、製品開発や導入コストに影響を与える可能性があるため、継続的な技術投資が求められます。
競合
同社は、スマートメーターや高度な計測機器、ネットワークインフラの分野で独自のブランドを確立しています。競合他社と比較して、ハードウェアからソフトウェア、さらにはAIを活用した分析までを統合的に提供できる点が強みです。
特に、水道やガス、電気といった複数のユーティリティを統合的に管理するソリューションは、競合に対する差別化要因となります。顧客基盤も、公共事業体や自治体など、特定のインフラ分野に特化した顧客層を抱えています。
バリュエーション
最新の市場データに基づくと、同社の株価は97.53ドル、時価総額は約42.7億ドル(4,271百万USD)となっています。PERは16.31倍、PBRは2.64倍と算出されています。
これらの指標は、同社の安定した事業基盤と成長性を反映した水準にあります。特に、近年の利益率の向上とROEの改善は、投資家にとっての評価材料となります。