事業モデル
同社は米国、オーストラリア、欧州、ニュージーランドにおいて、繊維セメント、繊維石膏、セメント結合ボードの製造および販売を行っています。事業は、サイディングとトリム、デッキ、レールおよびアクセサリー、オーストラリアおよびニュージーランド、欧州の4つのセグメントに分かれています。
製品は、住宅の新築や改修、リフォームの現場で幅広く活用されています。販売網は、専門の建築資材ディネーター、材木販売店、ホームインプルーブメント小売店を通じて、建設業者や専門業者、DIY愛好家へ提供されています。
KPI
最新の会計年度(FY2026)において、同社は売上高3,877,500,000 USD(=38.8億ドル)を記録しています。この期間の営業利益率は22.2%であり、ROEは19.6%を達成しています。
一方で、直近の財務推移を見ると、FY2024からFY2026にかけての変遷が確認できます。FY2024の売上は3,936,300,000 USD(=39.4億ドル)で営業利益率23.9%、ROE 27.4%を記録していましたが、FY2026では売上は4,835,800,000 USD(=48.4億ドル)へと増加する一方で、営業利益率は14.9%に低下し、ROEも1.6%まで低下しています。
業績推移
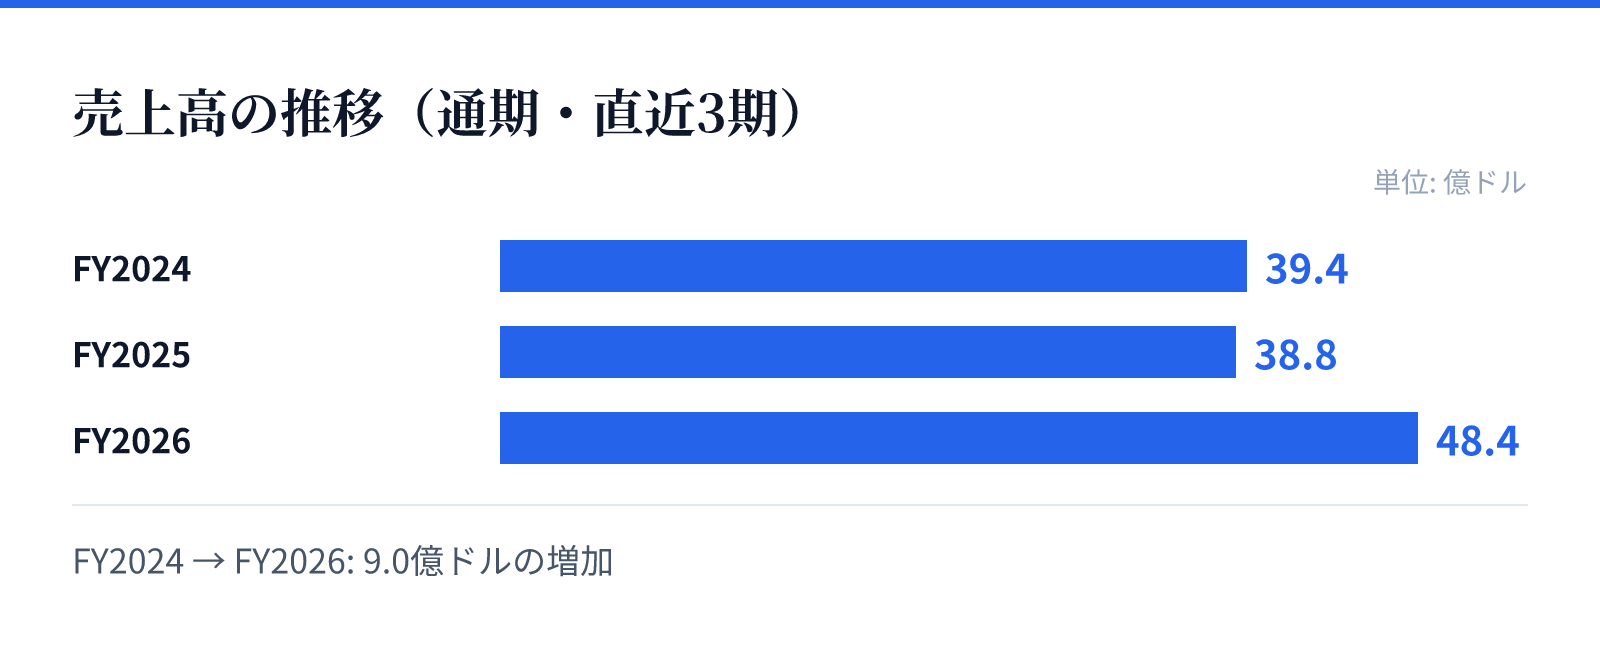
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は39.4億ドル。
FY2025の売上高は38.8億ドル。
FY2026の売上高は48.4億ドル。
成長ドライバー
同社の成長は、住宅および商業分野の両方で需要がある繊維セメント製品や、木材代替のデッキ、フェンス、パーゴラなどの多様な製品ラインナップに支えられています。特に、ブランド力を活用した製品展開が市場での存在感を支えています。
直近の財務データでは、FY2026の売上高が前年比で24.7%増加しており、事業規模の拡大が確認できます。しかし、同期間の純利益は前年比で75.5%減少しており、成長の質やコスト構造の変化が今後の焦点となります。
リスク
直近の財務推移において、売上高が大幅に増加する一方で、営業利益率が22.2%から14.9%へと低下している点が懸念材料となります。この利益率の低下は、原材料費の高騰や販売コストの増加など、外部要因による影響を受けている可能性があります。
また、純利益が前年比で75.5%減少していることは、収益性の不安定さを示唆しています。急激な売上成長を伴いつつも、利益を確保するためのコスト管理や、市場環境の変化に対する耐性が今後の課題となります。
競合
同社は、独自のブランド(Hardie、AZEK Exteriors、TimberTechなど)を確立し、競合他社との差別化を図っています。特に、耐久性の高い繊維セメントや、メンテナンス性の高い木材代替製品は、住宅建設市場において重要なポジションを占めています。
製品の多様性は、住宅の新規建設だけでなく、リフォームや修繕の市場においても強みとなります。広範な流通ネットワークを通じて、プロの建設業者から一般のDIY層まで幅広い顧客層にアプローチすることで、市場シェアの維持を図っています。
バリュエーション
最新の市場データに基づくと、同社の株価は30.34ドル、時価総額は約175億ドル(17,532百万USD)となっています。この規模に対し、PERは137.27倍と非常に高い水準で評価されています。
また、PBRは2.68倍となっており、資産価値に対して一定のプレミアムが付与されている状況です。高いPERは、将来の成長期待を反映している一方で、直近の利益減少と利益率の低下を考慮すると、投資判断には慎重な分析が必要な水準と言えます。