
事業モデル
同社は流体制御、工業処理、資材運搬の3つの主要セグメントを通じて、世界各地に高度な技術とエンジニアリングシステムを提供しています。流体制御部門では、回転ジョイントや蒸気・凝縮システム、水ろ過システムなどの高度な流体取り扱い技術を開発・販売しています。
工業処理部門では、デバーカーやチッパー、工業用自動制御製品などを提供し、リサイクルやパルプ製造プロセスを支えています。資材運搬部門では、振動・搬送機器やリサイクル・廃棄物用梱包機器、繊維ベースの製品を提供しており、直接販売のほか、代理店や販売店を通じて広範な販路を確保しています。
KPI
最新の財務データに基づくと、FY2025の売上高は1,052,248,000 USD(=10.5億ドル)を記録しています。同期間の営業利益率は15.1%となっており、安定した収益構造を維持しています。
また、同社は117,025,000 USD(=1.2億ドル)の現金および現金同等物を保有しています。過去数年間の推移を見ると、売上高は堅調に推移しているものの、営業利益率およびROEは緩やかな低下傾向にあります。
業績推移
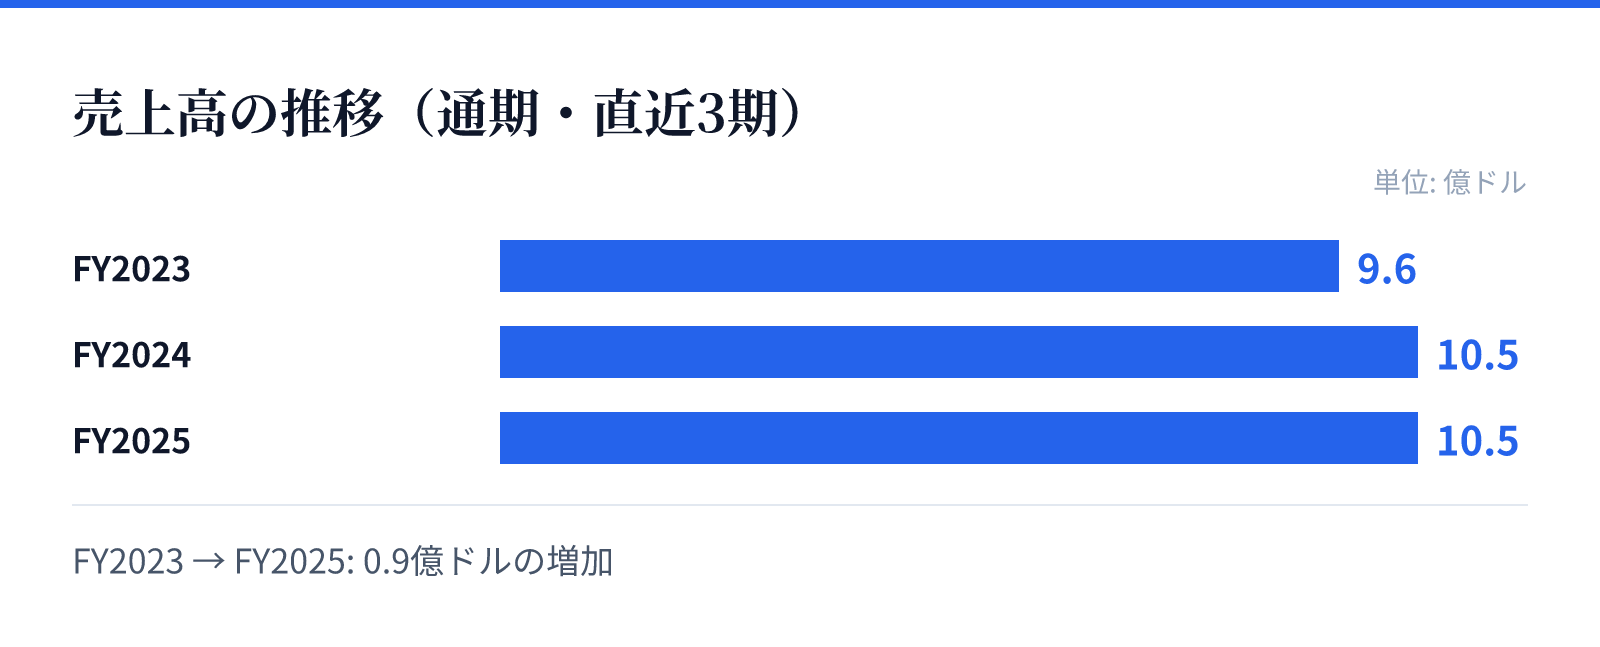
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.6億ドル。
FY2024の売上高は10.5億ドル。
FY2025の売上高は10.5億ドル。
成長ドライバー
同社の成長は、流体制御や工業処理といった多岐にわたる産業分野における高度なエンジニアリング技術の提供に支えられています。特に、リサイクルやパルプ製造といった重要な産業プロセスにおける自動化や効率化の需要が、同社の製品に対する需要を支える要因となります。
また、世界規模での展開と、直接販売から代理店ネットワークまでを網羅する多角的な販売チャネルが、市場シェアの維持に寄与しています。高度な技術を要する製品群は、特定の産業分野において不可欠なインフラとしての役割を担っており、安定した需要基盤を構築しています。
リスク
財務推移を見ると、FY2025の売上高は前年比でわずかな減少(-0.1%)を記録しており、成長の鈍化が懸念される可能性があります。また、純利益も前年比で8.6%減少しており、収益性の維持に向けた課題が浮き彫りとなっています。
さらに、営業利益率がFY2023の17.4%からFY2025の15.1%へと低下している点は、コスト構造の変化や競争環境の変化を反映している可能性があります。これらの要因が、今後の利益成長に与える影響を注視する必要があります。
競合
同社は、流体制御や工業処理といった専門性の高い分野において、独自の技術とエンジニアリング能力を武器に競合と差別化を図っています。特に、高度なカスタマイズが求められるシステムや、特定の産業プロセスに特化した機器を提供することで、強固な市場地位を築いています。
提供される製品の多様性と、世界的な供給体制が、競合他社に対する優位性を形成しています。しかし、工業用機械の分野では、技術革新や自動化の進展に伴う競争の激化が、継続的な競争力の維持に向けた重要な要素となります。
バリュエーション
現在の市場データにおいて、同社の株価は302.24ドル、時価総額は約35.7億ドル(3,569百万USD)となっています。PERは32.50倍、PBRは3.45倍と算出されており、市場からの評価を反映しています。
配当利回りは0.47%となっており、投資家に対しては配当よりも成長や事業の安定性に重点を置いた評価が行われているとみられます。これらの指標は、同社の事業規模と将来の成長期待を反映した現在の市場評価を示しています。