事業モデル
同社はタングステンカーバイド、セラミックス、および硬質材料の開発と応用を世界規模で行っています。事業は「Metal Cutting」と「Infrastructure」の2つのセグメントで構成されています。
Metal Cuttingセグメントでは、航空機、自動車、船舶、産業機器などの製造に使用される切削・穴あけ・ねじりなどのシステムを提供しています。Infrastructureセグメントでは、石油・ガス、航空宇宙、防衛、包装業界向けに、特殊なセラミック部品や切削工具、粉末などの高度な製品を提供しています。
KPI
最新の会計年度(FY2025)における売上高は1,966,845,000 USD(=19.7億ドル)を記録しています。同期間の営業利益率は8.0%となっており、安定した収益構造を維持しています。
ROE(自己資本利益率)は7.3%を達成しています。同社は106,850,000 USD(=1.1億ドル)の現金および現金同等物を保有しており、事業運営のための流動性を確保しています。
業績推移
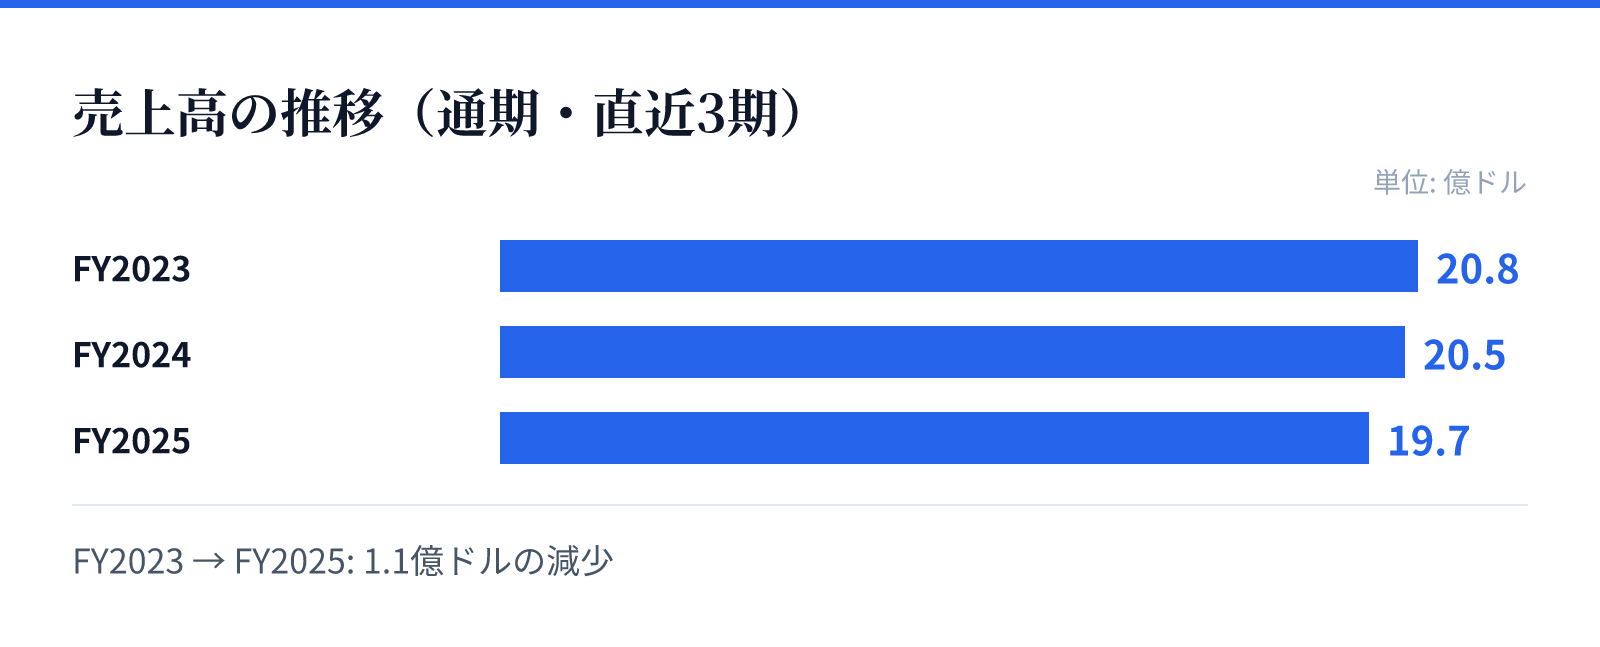
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は20.8億ドル。
FY2024の売上高は20.5億ドル。
FY2025の売上高は19.7億ドル。
成長ドライバー
同社の成長は、航空宇宙や防衛、エネルギーといった重要産業における高度な材料需要に支えられています。特にInfrastructureセグメントでは、石油・ガスや航空宇宙分野向けの特殊な部品や粉末の提供が重要な役割を担っています。
過去3年間の財務推移を見ると、売上高はFY2023の2,078,184,000 USD(=20.8億ドル)からFY2025の1,966,845,000 USD(=1.97億ドル)へと推移しています。最新のFY2025では、売上高が前年比3.9%減、純利益が前年比14.8%減となるなど、近年の推移を注視する必要があります。
リスク
近年の財務推移において、売上高および純利益が前年比で減少傾向にあることが懸念材料となります。特に最新のFY2025では、純利益が前年比で14.8%減少しており、収益性の低下が課題となります。
また、航空宇宙やエネルギーといった特定の重要産業に深く関与しているため、これらの産業における需要変動や供給網の変動が業績に影響を与える可能性があります。事業の安定性を維持するためには、これらの主要顧客層における需要の持続性が重要となります。
競合
同社は、Kennametal、WIDIA、WIDIA Hanita、WIDIA GTDといった複数のブランドを展開し、独自の強みを持っています。これらのブランドを通じて、直接販売、代理店ネットワーク、統合されたサプライヤーチャネル、デジタルチャネルのすべてを活用しています。
競合他社との差別化要因として、タングステンカーバイドやセラミックといった高度な材料技術の蓄積が挙げられます。特に、石油・ガスや航空宇宙といった高度な技術を要する分野において、特殊な部品や粉末を提供できる技術力が競争優位の源泉となっています。
バリュエーション
現在の市場データに基づくと、同社の株価は29.54ドル、時価総額は約22.5億ドル(2,252百万USD)となっています。PERは6.84倍、PBRは1.43倍と、比較的抑えられた水準で評価されています。
配当利回りは2.65%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社が持つ強固な事業基盤と、現在の市場における評価のバランスを示しています。