事業モデル
同社はテキサス州デラウェア盆地において、中流(ミッドストリーム)企業として事業を展開しています。主な事業内容は、天然ガス、天然ガス液(NGL)、および原油を生産する企業向けに、収集、圧縮、処理、安定化、処理、貯蔵などのサービスを提供することです。
また、パイプラインを通じた輸送サービスや、水の収集および処分サービスも提供しています。事業の柱は、ミッドストリーム・ロジスティクスとパイプライン輸送の2つのセグメントで構成されています。さらに、コンデンセート、天然ガス残渣、およびNGLの販売も行っています。
KPI
最新の会計年度(FY2025)において、同社は1,764,389,000 USD(=17.6億ドル)の売上を計上しています。この売上高は前年比で19.0%の成長を記録しており、事業規模の拡大が見て取れます。
一方で、営業利益率はFY2023の14.2%から、FY2024の12.4%、FY2025の9.3%へと推移しています。純利益については、最新のFY2025において前年比115.3%の増加を記録しています。なお、同社の手元資金は7,830,000 USD(=783万ドル)となっています。
業績推移
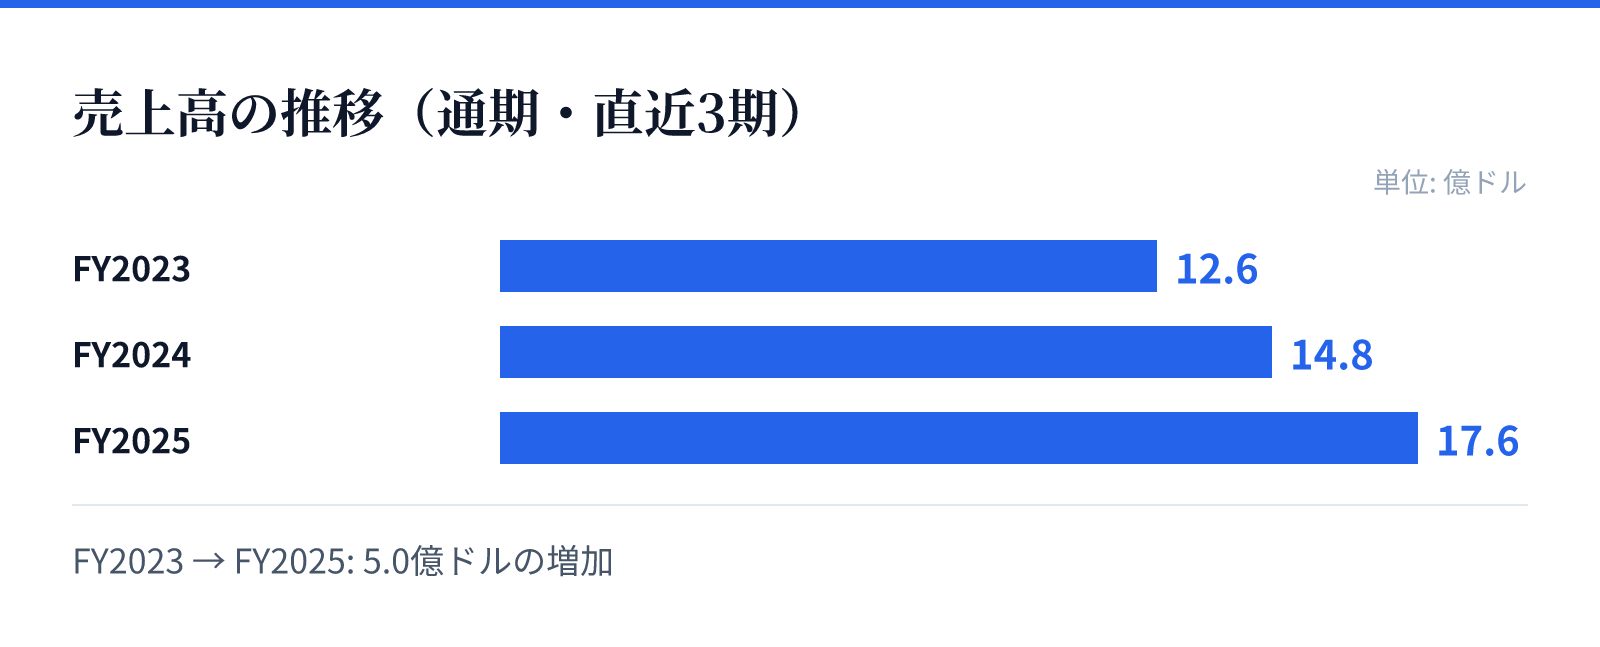
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.6億ドル。
FY2024の売上高は14.8億ドル。
FY2025の売上高は17.6億ドル。
成長ドライバー
同社の成長は、テキサス州デラウェア盆地におけるエネルギー資源の需要に支えられています。最新の財務データでは、売上高が前年比19.0%増と堅調な伸びを示しており、中流部門におけるインフラ需要の強さが反映されています。
特に、天然ガスや原油の処理・輸送といった不可欠なインフラサービスの提供が成長の基盤となっています。売上高の増加は、同地域におけるエネルギー生産活動の活発化と、それに伴う物流・処理需要の拡大に起因するものとみられます。
リスク
財務データに基づくと、ROE(自己資本利益率)が直近数年においてマイナスの数値を推移しており、資本効率の改善が課題とみられます。FY2023の-72.8%からFY2025の-93.0%へと推移しており、資本構造や利益の質に関する注視が必要です。
また、営業利益率がFY2023の14.2%からFY2025の9.3%へと低下傾向にある点は、コスト構造の変化や市場環境の影響を示唆しています。エネルギー価格の変動や、中流部門における運営コストの増大が、利益率を圧迫する要因となる可能性があります。
競合
同社はテキサス州デラウェア盆地という特定の地域において、強固なインフラネットワークを構築しています。天然ガスや原油の収集、圧縮、処理といった多岐にわたるサービスを統合的に提供することで、競合他社に対する優位性を確保しています。
特に、水処理や貯蔵といった付加価値の高いサービスを組み合わせることで、地域内の生産者に対する包括的なソリューションを提供しています。この地域に特化した物流網と処理能力が、同社の競争力の源泉となっています。
バリュエーション
最新の市場データにおいて、同社の株価は53.81ドル、時価総額は約91億ドル(9,105百万USD)となっています。PERは19.01倍と算出されており、現在の株価水準を反映しています。
また、PBRは-3.58倍となっており、配当利回りは5.90%を記録しています。これらの指標は、同社の事業規模と市場における評価を反映した数値です。