事業モデル
同社は米国およびメキシコにおいて、トラック輸送、LTL(混載輸送)、ロジスティクス、インターモーダルという4つの主要セグメントを通じて事業を展開しています。各セグメントでは、冷蔵・平ボディ・越境輸送などの多様なサービスを提供し、小売や食品、製造など幅広い産業の顧客を支えています。
さらに、修理・メンテナンス、機器リース、トレーラー部品製造、さらには運転アカデミーの運営など、付加価値の高い周辺サービスも提供しています。これらの多角的なサービス提供により、物流における包括的なソリューションを提供しています。
KPI
直近の財務データによると、FY2025の売上高は7,469,689,000 USD(=74.7億ドル)を記録しており、前年比で0.8%の微増となっています。一方で、同期間の純利益は前年比で43.9%の大幅な減少を記録しており、収益性の推移に変化が見られます。
営業利益率はFY2023の4.8%からFY2024の3.5%へと低下した後、FY2025には4.2%へと回復しています。ROEについても、FY2023の3.1%からFY2025には0.9%へと低下しており、資本効率の推移が確認されます。また、現金および現金同等物は186,114,000 USD(=1.9億ドル)を保有しています。
業績推移
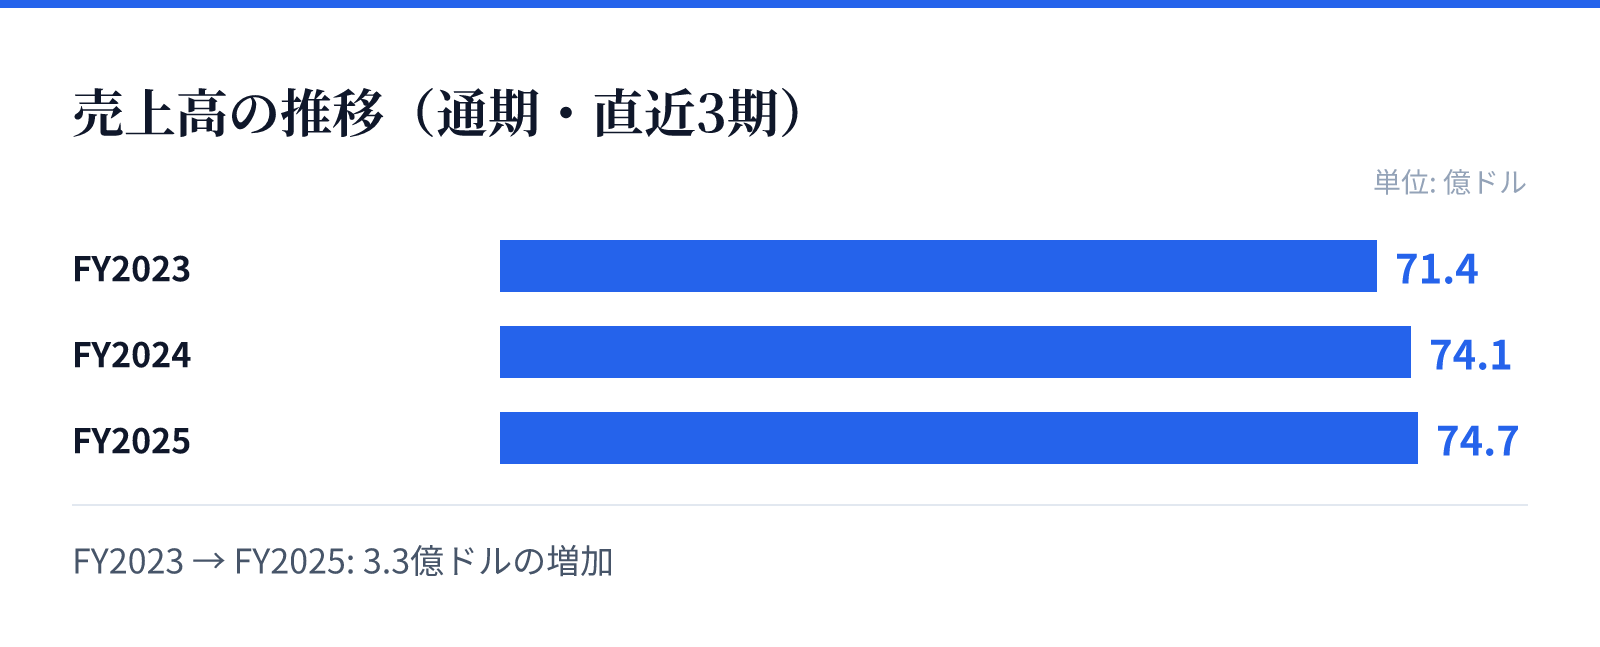
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は71.4億ドル。
FY2024の売上高は74.1億ドル。
FY2025の売上高は74.7億ドル。
成長ドライバー
同社の成長は、Truckloadセグメントにおける多様なルート提供や、LTLセグメントにおける広域なネットワークの活用によって支えられています。特に、提携キャリアを活用した広域カバーや、第三者提供業者を活用するロジスティクス事業が、顧客の多様な輸送ニーズに応える基盤となっています。
また、インターモーダルセグメントでは、鉄道サービスと自社装備を組み合わせた効率的な輸送や、ドレッジサービスを提供しています。これらの多角的な輸送手段の組み合わせが、物流需要の変動に対する柔軟な対応力を生み出しているとみられます。
リスク
直近の財務推移において、売上高が微増する一方で純利益が前年比で43.9%減少している点は、コスト構造や運営効率に関するリスクとして注目されます。特に、営業利益率が過去数年で変動していることは、燃料費や人件費などの外部要因の影響を受けやすい構造を示唆しています。
また、物流業界特有の動向として、広範な地域をカバーするネットワークの維持や、複雑な規制への対応が継続的な課題となります。特に、複数の輸送形態を組み合わせる事業モデルでは、各セグメントにおけるオペレーションの複雑性がコスト管理に影響を与える可能性があります。
競合
同社は、トラック輸送からロジスティクス、インターモーダルまでを網羅する広範なサービスポートフォリオを構築することで、競合他社との差別化を図っています。特に、特定の産業(食品、飲料、製造など)に特化したサービス提供能力が、強固な顧客基盤の維持に寄与しています。
また、自社で修理・メンテナンスや部品製造、運転アカデミーなどの付随機能を保有していることも、競合に対する優位性となります。これらの垂直統合的な要素が、物流の安定供給を求める顧客に対する信頼の源泉となっているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は$67.24となっており、時価総額は約109億ドル(10,944百万USD)と評価されています。PERは258.62倍と非常に高い水準にあり、現在の株価が将来の成長期待を強く反映しているか、あるいは特定の市場要因を反映しているかを精査する必要があります。
一方で、PBRは1.57倍となっており、資産価値に対する評価は比較的安定した水準にあります。配当利回りは1.16%となっており、投資家に対して一定の配当を提供しつつ、事業の継続性を維持する姿勢が見て取れます。