報道の段階で、個人投資家が確かめられること
小林製薬が株式の非公開化を検討していることが、9月24日にわかりました。日本経済新聞によると、投資ファンドからTOB(株式公開買い付け)を通じた買収提案を受けたとされます。提案したのは、日本産業推進機構グループ(NSSK)と、欧州系投資ファンドのCVCキャピタル・パートナーズです。
背景にあるのは、2024年に発覚した紅麹(こうじ)原料を含むサプリメントの健康被害問題です。そこからの経営再建をファンドの傘下で進める構想と報じられています。小林製薬の創業家も、一部出資する方向で検討しているもようです。
ただし、値段はまだ何も決まっていません。日経の記事に金額の記載はありません。ブルームバーグが複数の関係者の話として「買収総額は5000億円超となる可能性がある」と伝えた、とされる段階です。
持ち株が「買い取られる側」に回ったとき、株主が考えるべきことは突き詰めれば一つです。提示される値段が妥当かどうか。その妥当性は、証券会社のコメントを待たなくても、公開情報と電卓でかなりの部分まで確かめられます。
報道の段階こそ、電卓を出す時間なのだ。
非公開化とは何か——TOBからスクイーズアウトまでの流れ
「非公開化」とは、上場している会社の株を買い集め、証券取引所から退場させることです。誰でも市場で売り買いできる状態から、限られた株主だけが持つ「身内の会社」に戻すイメージです。
野村證券の解説を借りると、流れは大きく4つの段階に分かれます。
- 買い手(公開買付者)が、買付価格などを公表します。
- TOB期間中に、株主は応募するかどうかを選びます。期間は通常20〜60営業日です。
- 期間最終日の翌日に結果が公表されます。不成立なら、応募はキャンセルされます。
- 結果に応じて、上場廃止か上場維持かが決まります。
要になるのは3段目と4段目のあいだです。TOBだけで全株を集めきるのは難しく、応募しなかった株主が一定数残るのが普通とされます。そこで使われるのが「スクイーズアウト」です。直訳すれば「締め出し」で、残った少数株主から株を買い取ってしまう手続きを指します。
TOBで議決権の90%以上を握ると、買い手は「特別支配株主」になります。すると株主総会を開かずに、残りの株を売り渡すよう請求できる「株式等売渡請求」が使えるとされます。そしてTOB価格は、このスクイーズアウトで支払う金額の基準にもなります。
ちなみに、経営陣自身が買い手になる非公開化は「MBO(マネジメント・バイアウト)」と呼ばれます。今回の報道で買い手として名前が挙がっているのはファンドです。ただ、創業家の一部出資が検討されている点は見逃せません。経営に近い創業家が買い手側にも加わる形になれば、価格の決め方の公正さがいっそう問われます。
なぜファンドは、業績が落ちた会社を買いに来るのか
PEファンド(プライベート・エクイティ・ファンド)は、機関投資家や富裕層から集めた資金で企業を買い、価値を高めてから売却してリターンを得る「投資の器」です。
上場を続けると、四半期ごとの業績開示や株主対応といった「上場コスト」がのしかかります。非公開化すれば、短期的な株価の上げ下げに左右されず、腰を据えた構造改革に取り組みやすくなるとされます。東京証券取引所が2023年、資本コストや株価を意識した経営を上場会社に求めたことも、非公開化という選択肢を後押ししてきました。
大型の買収では、「LBO(レバレッジド・バイアウト)」という手法もよく使われます。買収する会社の資産や将来のキャッシュフローを担保にお金を借り、少ない自己資金で大きな会社を買う方法です。小林製薬は2025年12月期末で有利子負債が0円、自己資本比率は66.6%と、借金のない会社です。こうした財務の厚みは、買い手から見れば魅力に映りやすいでしょう。
応募しなくても、最後はTOB価格に行き着く
少数株主にとって大事なのは、TOBに応じても応じなくても、受け取る値段が原則としてTOB価格に収れんするという点です。野村證券の比較表でも、スクイーズアウトで金銭が交付される場合は「通常は公開買付けの価格と同額」とされています。
実例もあります。2023年12月20日に上場廃止となった東芝では、TOBに応募しなかった株主にも、TOB価格と同じ1株4620円が交付されました。
TOB価格は、応募しなかった株主にとっての出口の値段でもあるのだ。
TOBプレミアムを自分で計算する
「TOBプレミアム」とは、買い手が市場の株価にどれだけ上乗せしたかを示す割合です。式そのものはシンプルです。
プレミアム = TOB価格 ÷ 基準となる株価 − 1
厄介なのは、分母の「基準となる株価」が一つではないことです。実際の開示資料には、たいてい次の物差しが並びます。
- 公表日の前営業日の終値
- 直近1カ月の終値の単純平均(毎日の終値を足して日数で割ったもの)
- 直近3カ月の終値の単純平均
- 直近6カ月の終値の単純平均
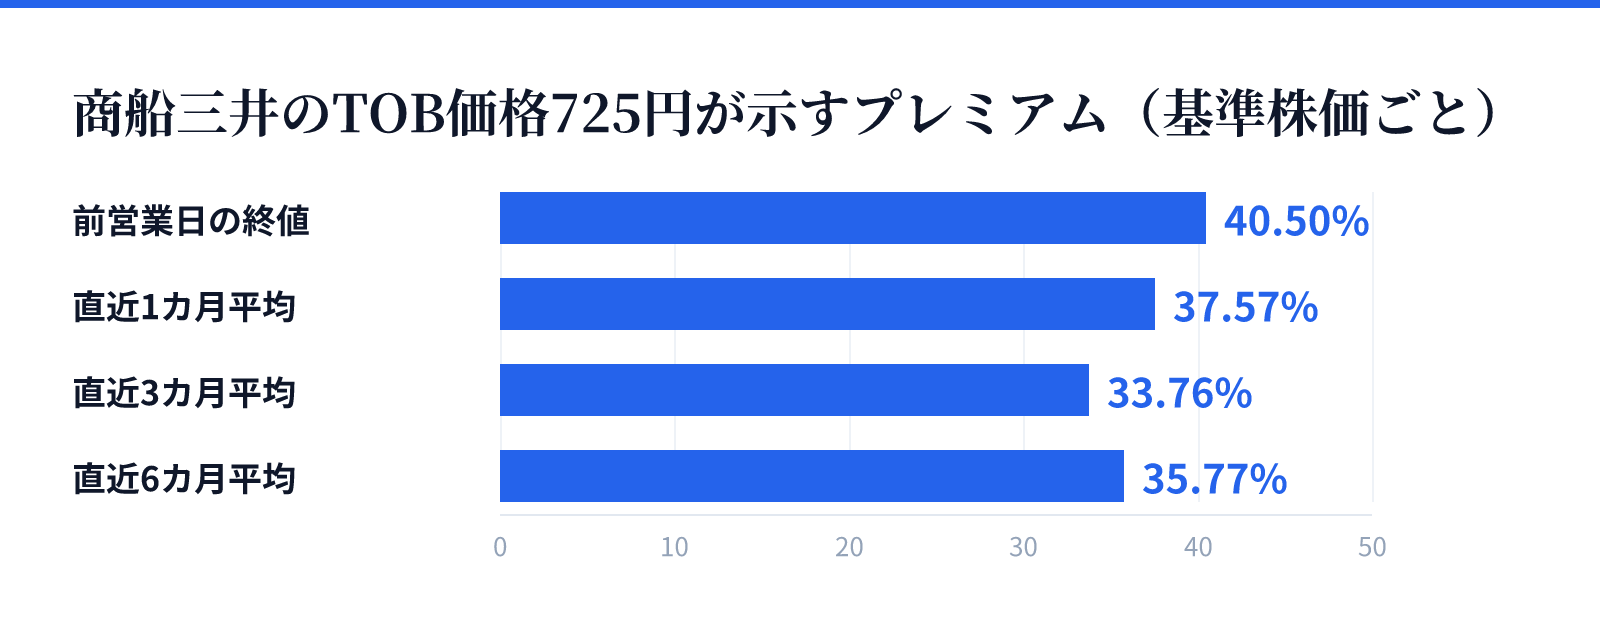
実際に電卓をたたいてみましょう。商船三井9104が2021年に公表した公開買付けの資料では、TOB価格は1株725円でした。プレミアムは物差しごとに次のように示されています。
- 前営業日の終値516円に対して、40.50%
- 直近1カ月平均527円に対して、37.57%
- 直近3カ月平均542円に対して、33.76%
- 直近6カ月平均534円に対して、35.77%
725÷516−1を計算すると、資料にある40.50%とぴたりと一致します。同じ725円でも、物差しを替えるだけで33.76%から40.50%まで数字が動くわけです。
報道で株価が先に動いたら
ここで効いてくるのが、報道のタイミングです。買収のうわさが先に流れて株価が跳ねると、その跳ねた株価を分母にした瞬間、プレミアムは小さく見えてしまいます。
2009年、日立製作所6501が子会社の日立情報システムズにTOBを行った際には、その直前に日立グループの事業再編に関する報道があり、株価が上昇しました。そこで日立は、報道前の営業日を基準にプレミアムを計算しています。資料では、過去1カ月平均2,064円に対して40.5%、3カ月平均1,915円に対して51.4%、6カ月平均1,753円に対して65.4%と示されていました。
最近の開示でも、同じ配慮が見られます。2026年1月に公表された豆蔵の資料では、憶測報道の影響を受けていないと考えられる2025年11月26日を基準日の一つに置いていました。その基準日で見ると、終値は2,998円、6カ月平均は1,947円です。物差しの選び方ひとつで、分母はこれほど変わります。
小林製薬の報道は9月24日に出ました。正式なTOBが発表されたとき、プレミアムの基準日が報道前に置かれているのか、報道後の株価なのかは、真っ先に確かめたい点です。手元の資料で確認できる報道前の水準は、9月18日の終値5,860円です。
プレミアムは「何と比べるか」で顔を変える数字なのだ。
過去の水準の目安
では、どのくらいのプレミアムが「相場」なのでしょうか。目安になる数字を並べてみます。
- 日本取引所グループ8697の集計では、2025年7月22日から12月30日に開示されたMBO等で、公表前1カ月の市場平均株価に対して平均4割程度のプレミアムが付いていました。MBOに限ると平均52%で、最小32%、最大114%です。
- 2006年12月から2013年12月までのTOBを調べた研究では、公表前日の株価を基準にしたプレミアムの平均値は約50%でした。
- 2025年の国内TOBは128件、総額は約10兆5,600億円と、過去最高を記録したとされます。
ただし、日本取引所グループの集計はMBOや親会社による完全子会社化が中心です。今回のようなファンドによる買収とは類型が異なるため、あくまで目安として眺めるのがよいでしょう。
もう一つ、興味深い研究結果があります。個人投資家は「保有期間中の高値」を参照点にして、TOBに応募するかどうかを決めている、というものです。小林製薬の年初来高値は、2026年4月6日の6,140円です。提示価格がこの高値を超えるかどうかは、多くの個人株主にとって心理的な分かれ目になるかもしれません。
「公正な価格」を判断する材料
価格を決めるときのルール
買収の値決めには、国の指針という「土俵」があります。経済産業省は2019年に「公正なM&Aの在り方に関する指針」を、2023年8月31日に「企業買収における行動指針」を公表しました。前者はMBOや親会社による子会社の買収のように、構造的な利益相反がある取引を主な対象にしています。後者は、今回のような第三者からの買収提案を主に念頭に置いたものです。
行動指針は、「企業価値・株主利益の原則」「株主意思の原則」「透明性の原則」の3つを掲げています。買収提案を受けた取締役会は、一般株主が得るべき利益が確保される条件を目指して合理的な努力を行うべきとされています。
その実務の中心にいるのが「特別委員会」です。買い手と利害関係のない立場から、取引が企業価値の向上につながるかを検討し、一般株主にとってできる限り有利な条件になるよう、買い手と何度も交渉する役割を担います。
交渉で価格が動いた例もあります。塩野義製薬4507が2025年に行った鳥居薬品4551へのTOBでは、鳥居薬品側が「プレミアムが過去1カ月・3カ月・6カ月の平均株価対比で30%台にとどまり、同種の過去事例と比べて十分とは評価しにくい」として再検討を求めました。塩野義は提案価格を6,283円、さらに6,326円へと引き上げています。
株式価値の「レンジ」を読む
TOBの開示資料には、専門の算定機関が出した「株式価値算定」の結果が載ります。代表的な手法は3つです。
- 市場株価法:過去の株価の平均から、1株の価値を見積もる方法
- 類似会社比較法:似た事業の上場企業の株価と利益の倍率を借りて、価値を推計する方法
- DCF法:会社が将来生み出すお金を、いまの価値に割り引いて足し合わせる方法
あわせて「フェアネス・オピニオン」が出されることもあります。第三者の算定機関が「この価格は株主にとって財務的見地から公正」とする意見を示す書面のことです。
見方の実例として、2023年の伊藤忠テクノソリューションズの資料を見てみます。TOB価格は1株4,325円でした。前営業日の終値3,644円に対するプレミアムは18.69%と、先ほどの相場観からすると控えめです。
一方で、特別委員会側の算定機関が出したレンジは、市場株価法が3,396円から3,644円、類似会社比較法が3,490円から3,938円、DCF法が3,916円から4,722円でした。TOB価格は、市場株価法と類似会社比較法の上限を上回り、DCF法の中央値も上回っていると説明されています。プレミアムの大小だけでなく、算定レンジのどこに位置するかで、価格の評価は大きく変わるわけです。
さらに2025年7月の上場規程の改正で、株式価値算定の重要な前提条件、つまり財務予測や算定手法の考え方の開示を拡充することが求められるようになりました。個人投資家にとっても、「どんな前提で計算したのか」を読める材料は増えています。
小林製薬の数字で確かめる
では、小林製薬の現在地を数字で確認してみます。
2023年12月期までは、安定して営業利益250億円超を稼いでいました。そこへ2024年3月に紅麹問題が発覚し、2024年12月期は純利益が半減しています。2025年12月期は国内外2工場の減損146億円が加わり、営業利益149億円、純利益は前期比63.7%減の36億円まで沈みました。紅麹問題による累計損失は、約150億円に達したとされます。
2026年12月期の会社予想は、売上高1,730億円、営業利益125億円です。ところが中間期の営業利益は22億円と、前年同期から67.5%減っています。一方で、新しい中期経営計画では2028年12月期に営業利益の5割増を目指すとしています。
次に株価の側です。9月18日時点の株価5,860円に対して、1株当たり純資産(BPS、会社を解散したと仮定したときに株主1株あたりに残る取り分の目安)は2,809.39円で、PBR(株価純資産倍率)は2.09倍でした。純資産の2倍余りの値段が付いていたことになります。
ところが、稼ぐ力を示す指標は冴えません。株主のお金でどれだけ利益を上げたかを示すROE(自己資本利益率)は2025年12月期で1.7%です。株価が利益の何年分かを示すPER(株価収益率)は、会社予想ベースで43.56倍に達しています。
「業績不振の会社が純資産を割り込む安値で買われる」という典型的な心配は、今回は当てはまりにくい構図です。むしろ注目すべきは、足元の利益の薄さと、株価の高さのずれでしょう。
いまの株価を支えているのは、足元の利益ではなく回復への期待なのだ。
だからこそ、算定の前提が問題になります。DCF法は事業計画を土台にするため、業績の谷の数字をもとに計画を引けば、価値は低く出やすくなります。正式な開示が出たら、算定に使われた事業計画が、2028年12月期に営業利益5割増という中期経営計画の目標とどう違うのかを確かめたいところです。
少数株主の選択肢
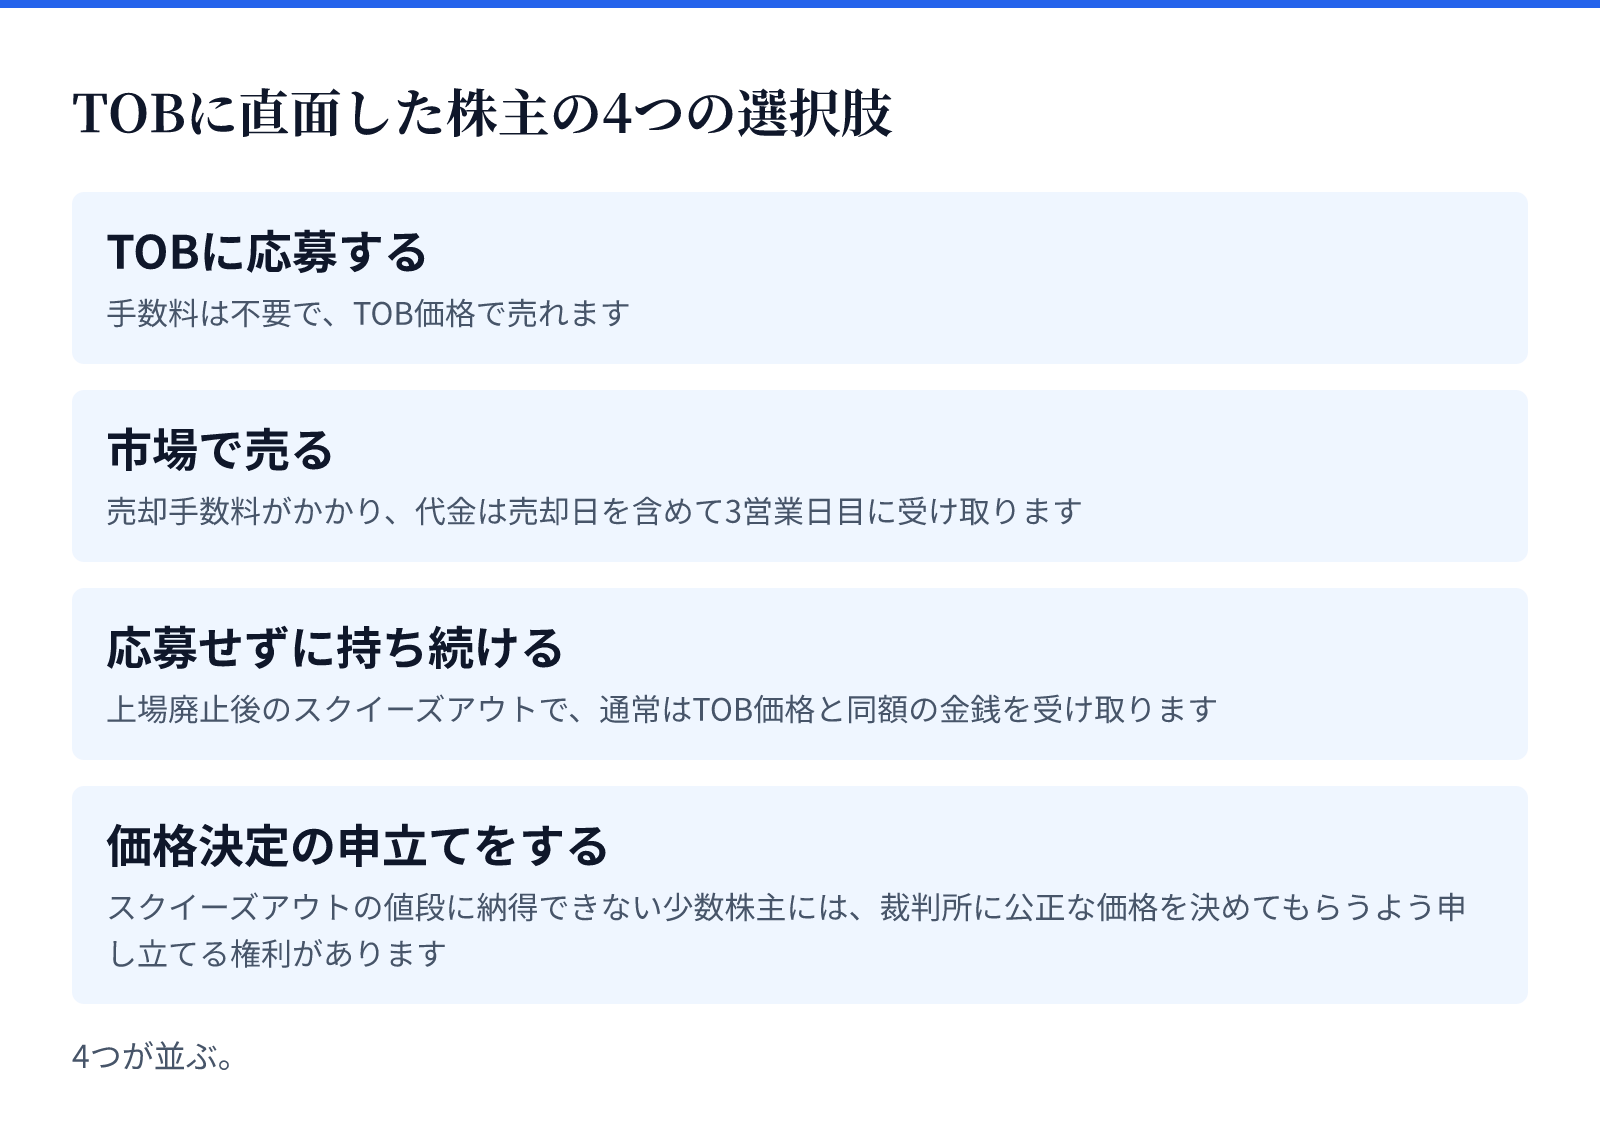
TOBが正式に始まった場合、株主の選択肢は大きく4つです。野村證券の比較表をもとに整理します。
- TOBに応募する:手数料は不要で、TOB価格で売れます。現金になるのは決済の開始日以降です。応募は買い手が指定した証券会社(公開買付代理人)を通じて行うため、口座がなければ開設と株の移管が必要になる場合があります。
- 市場で売る:売却手数料がかかり、代金は売却日を含めて3営業日目に受け取ります。TOBの発表後、株価は買付価格のわずかに下で取引されることが多いとされます。
- 応募せずに持ち続ける:上場廃止後のスクイーズアウトで、通常はTOB価格と同額の金銭を受け取ります。ただし現金になるのは、一般的に上場廃止の数カ月後です。
- 価格決定の申立てをする:スクイーズアウトの値段に納得できない少数株主には、裁判所に公正な価格を決めてもらうよう申し立てる権利があります。裁判所での手続きになるため、個人にとってのハードルは低くありません。
対抗提案が出たら
今回、NSSKとCVCは競い合っているのではなく、2社の連合として買収を計画していると報じられています。つまり現時点では、買い手は一組です。
ただ、別の買い手が名乗りを上げると景色は変わります。富士ソフトをめぐっては、KKRとベインキャピタルが異なる買収提案を行い、最終的にKKR側が株式取得を進めました。
大株主の動きで価格が引き上げられた例もあります。マンダムは2025年、1株1960円(プレミアム36.49%)でのMBOを発表しました。その後、アクティビスト(株を買い集めて経営に注文を付ける投資家)が買い増し、株価がTOB価格を上回って推移します。結果としてTOB価格は2520円(同75.49%)に引き上げられ、さらにKKRから1株3100円の対抗提案を受領したと発表しました。太平洋工業7250でも、2050円で発表されたMBO価格が3036円に引き上げられています。
小林製薬については、香港の投資ファンドであるオアシスが13%超まで買い増し、筆頭株主になったと日経が報じています。こうした大株主が提示価格をどう評価するかは、今後の価格の行方を左右しかねない要素です。
なお、日本取引所グループの集計では、TOB期間を法定の20営業日から30営業日に延ばし、「マーケットチェック」に配慮したと説明する例が多いとされます。マーケットチェックとは、他の買い手が名乗り出る機会を市場に開いておくことです。TOB期間の長さも、公正さを測る手がかりの一つになります。
報道段階で持ち株をどう扱うか——チェックリスト
では、私たちに何ができるのか。まず押さえたいのは、いまは「報道」と「検討」の段階だという事実です。
- 会社の正式発表は出ているか:現時点では報道ベースで、買付価格の公表はまだありません。
- 提案はどこまで固まっているか:TOBの公表で買付価格が示されるまで、条件は何も確定していません。
- 創業家の持分はどう扱われるか:創業家が一部出資する方向と報じられています。買い手側に回る株がどれだけあるかは、TOBで買い集める株数に直結します。数字は正式な開示で確かめましょう。
- 特別委員会は設置されたか:誰が、どんな算定機関を使って、何回交渉したかが開示されます。
- 大株主はどう動くか:筆頭株主のオアシスの反応は要注目です。
そのうえで、正式なTOBが出たら、次の5つの数字を自分で確かめてみてください。
- 報道前の株価:手元で確認できる水準は9月18日の終値5,860円です。開示で基準日がどこに置かれたかを確認します。
- 1カ月・3カ月・6カ月の終値平均に対するプレミアム:TOB価格÷平均株価−1を、電卓で検算します。
- 年初来高値との比較:2026年4月6日の6,140円を上回っているかを見ます。
- 1株当たり純資産との比較:BPS 2,809.39円に対して、どれだけの上乗せになっているかを見ます。
- 株式価値算定のレンジの中での位置:市場株価法・類似会社比較法の上限を超えているか、DCF法の中央値より上か下かを確認します。
報道で株価が動いた直後に、飛びつくように売買する必要はありません。TOBの価格がいくらになるか、そもそもTOBが実現するかは、まだわからないからです。正式な数字が出てから電卓をたたいても、判断は十分に間に合うでしょう。
まとめ
- 小林製薬は、NSSKとCVCキャピタル・パートナーズからTOBによる買収提案を受け、非公開化を検討していると報じられました。価格はまだ公表されていません。
- 非公開化では、TOBに応募しなかった株主も、最終的には原則としてTOB価格と同額で締め出されます。TOB価格が事実上の出口の値段になります。
- TOBプレミアムは「TOB価格÷基準株価−1」で計算できます。ただし基準を前日終値に置くか、1カ月・3カ月・6カ月平均に置くかで数字は変わります。報道で株価が先に動いた場合は、基準日の置き方がとくに重要です。
- 小林製薬はPBR 2.09倍と純資産を大きく上回る株価が付く一方、ROEは1.7%にとどまります。価格の妥当性は、プレミアムの大きさだけでなく、事業計画の前提と算定レンジの中での位置から判断する必要があります。
- 応募・市場売却・保有・価格決定の申立てという4つの選択肢と、対抗提案や大株主の動きを押さえておくことが、判断の土台になります。
非公開化報道は、「上がって終わり」のニュースではない。
買われる側に立った少数株主が、自分の電卓で値段を検算する局面です。開示される数字を一つずつ確かめる姿勢が、納得できる出口を選ぶための基本になります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。