事業モデル
同社は鉄道および公共事業向け製品、特殊化学品、炭素材料および化学の3つの主要セグメントを通じて事業を展開しています。鉄道向けの枕木や架線用木材の調達・処理、電力・通信用電柱の加圧処理など、インフラに不可欠な製品を提供しています。
また、MicroProやMicroShadesといったブランドで、デッキやフェンス、農業用などの木材保護剤や難燃剤を提供しています。さらに、アルミニウムや鋼鉄の製造に不可欠な炭素材料や、コンクリート用界面活性剤としてのナフタレンなどの化学製品も供給しています。
KPI
直近の財務データにおいて、FY2025の売上高は1,879,300,000 USD(=18.8億ドル)を記録しています。この期間の営業利益率は11.7%に達しており、効率的な運営が示唆されます。
ROE(自己資本利益率)はFY2023の17.9%から、FY2024には10.7%、FY2025には9.8%へと推移しています。また、同社は40,700,000 USD(=4,070万ドル)の現金および現金同等物を保有しています。
業績推移
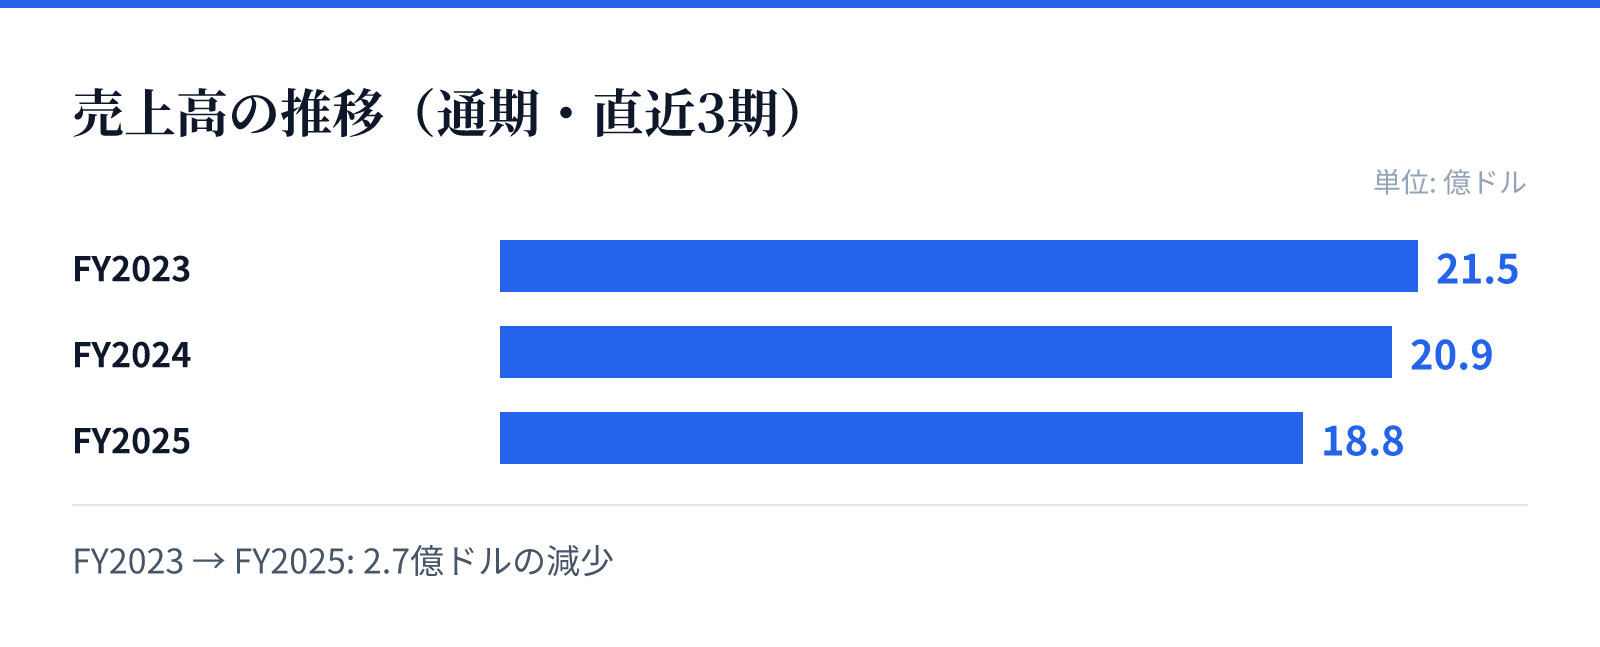
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.5億ドル。
FY2024の売上高は20.9億ドル。
FY2025の売上高は18.8億ドル。
成長ドライバー
成長の要因として、鉄道や公共事業といったインフラ分野における安定した需要が挙げられます。これらの分野は、公共性の高いインフラ整備に不可欠な製品を供給しており、長期的な需要が見込まれます。
また、特殊化学品セグメントにおけるブランド製品の展開も重要な要素です。デッキや建設用木材向けの保護剤、農業用化学製品など、多様な用途に対応する製品群が強固な基盤を支えています。
リスク
売上高の推移を見ると、FY2025の売上高は前年比で10.2%減少しており、市場環境や需要の変動に対する影響を注視する必要があります。一方で、同期間の純利益は前年比で6.9%増加しており、コスト管理や事業構造の最適化が進んでいるとみられます。
事業内容には、木材の処理や化学物質の取り扱いが含まれるため、関連する規制や安全基準への対応が重要となります。特に、特殊化学品や炭素材料の供給において、原材料の調達コストや供給網の安定性が収益に影響を与える可能性があります。
競合
同社は鉄道、公共事業、建設、農業、アルミニウム、鋼鉄、ゴムといった多岐にわたる産業セクターに製品を提供しています。これらの分野において、特定のニッチな需要に応える製品群を展開することで、競合に対する優位性を構築しています。
特に、特定のブランド名で展開する木材保護剤や、特定の工業プロセスに不可欠な炭素材料の提供は、顧客との長期的な関係構築に寄与しています。多様な産業への展開は、特定のセクターにおける景気変動に対する耐性を高める要因となります。
バリュエーション
現在の株価は46.56ドルであり、時価総額は約8.8億ドル(881百万USD)となっています。PERは13.46倍、PBRは2.27倍と算出されています。
配当利回りは0.78%となっており、投資家に対して一定の還元を行っています。これらの指標は、同社の事業規模と市場における評価を反映した数値となっています。