事業モデル
同社は、高品質なオープンエア型ショッピングセンターおよび複合用途の目的地を所有・運営する不動産投資信託(REIT)です。ポートフォリオは、成長性の高いサンベルト地域や戦略的なゲートウェイ市場に集中しています。
1971年に設立され、60年以上の経験に基づいた厳格なアプローチで不動産の開発、運営、投資を行っています。2026年6月30日時点で、米国国内の165の物件を保有しており、総賃貸可能面積は約26.4百万平方フィートに達します。
KPI
直近の財務データにおいて、売上高はFY2023の8.2億ドルからFY2025の8.4億ドルへと推移しています。この期間中、営業利益率は15.6%から23.1%へと大幅に向上しており、効率的な運営体制が示唆されます。
また、ROE(自己資本利益率)はFY2024の0.1%からFY2025には9.7%へと急上昇しています。最新のFY2025における純利益は、前年比で7236.4%という極めて高い伸びを記録しています。
業績推移
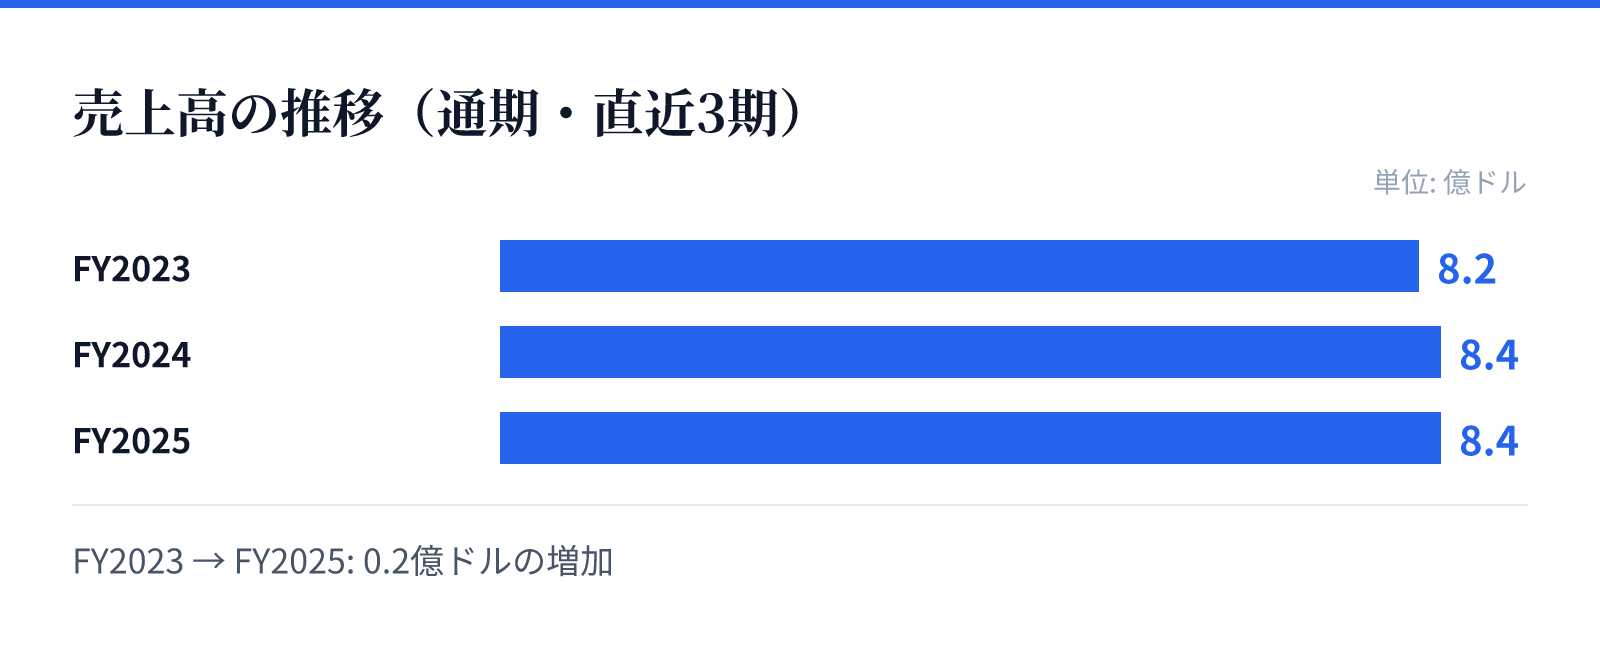
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.2億ドル。
FY2024の売上高は8.4億ドル。
FY2025の売上高は8.4億ドル。
成長ドライバー
同社の成長は、戦略的な立地選定と、成長が見込まれる地域への集中投資によって支えられています。特にサンベルト地域などの需要の高い市場にリソースを集中させることで、長期的な価値の最大化を図っています。
近年の財務推移を見ると、売上高の着実な増加とともに、営業利益率が向上している点が特徴的です。この収益性の改善は、ポートフォリオの質を高めるための徹底した運営アプローチが奏功しているものとみられます。
リスク
不動産投資事業の特性上、地域の経済動向や消費者の行動変化が収益に直接影響を与える可能性があります。特にリテール分野では、消費動向の変化が店舗の集客力や賃料に影響を及ぼすリスクを常に考慮する必要があります。
また、ポートフォリオが特定の成長地域に集中しているため、当該地域の経済状況に左右される側面があります。しかし、長年の経験に基づく厳格な管理体制により、これらのリスクを管理しつつ価値の最大化を目指しています。
競合
同社は、リテール不動産分野において長年の経験と専門性を武器に競合と差別化を図っています。高品質な物件の選定と、戦略的なゲートウェイ市場への集中が、競合他社に対する優位性を構築する要因となっています。
運営面においても、単なる物件所有に留まらず、積極的な運営アプローチを通じて物件価値を高めています。この徹底した管理体制が、安定した賃貸需要の確保と長期的な価値の向上に寄与しているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は26ドル、時価総額は約54.1億ドルとなっています。PERは16.25倍、PBRは1.82倍と算出されており、リテールREITとして一定の評価を得ています。
また、配当利回りは4.46%となっており、投資家に対して安定した分配を期待させる水準です。これらの指標は、同社の強固な資産基盤と、安定した収益構造を反映した評価を反映しているものとみられます。