事業モデル
同社は資本市場セクターに属しており、金融サービスに関連する事業を展開しています。安定した事業基盤を持ち、市場におけるプレゼンスを確立しています。
事業運営を通じて、一貫したサービス提供と顧客基盤の維持を行っています。提供されるサービスは、資本市場における重要な役割を担うものと推察されます。
KPI
直近の財務データにおいて、FY2025の売上高は3,147,974,000 USD(=31.5億ドル)を記録しています。これは前年度の3,086,300,000 USD(=30.9億ドル)から増加しており、堅調な推移を示しています。
営業利益率はFY2024の13.6%からFY2025には12.0%へと推移しています。また、ROEはFY2024の44.0%からFY2025には27.1%へと変化しており、効率的な資本運用が行われています。
業績推移
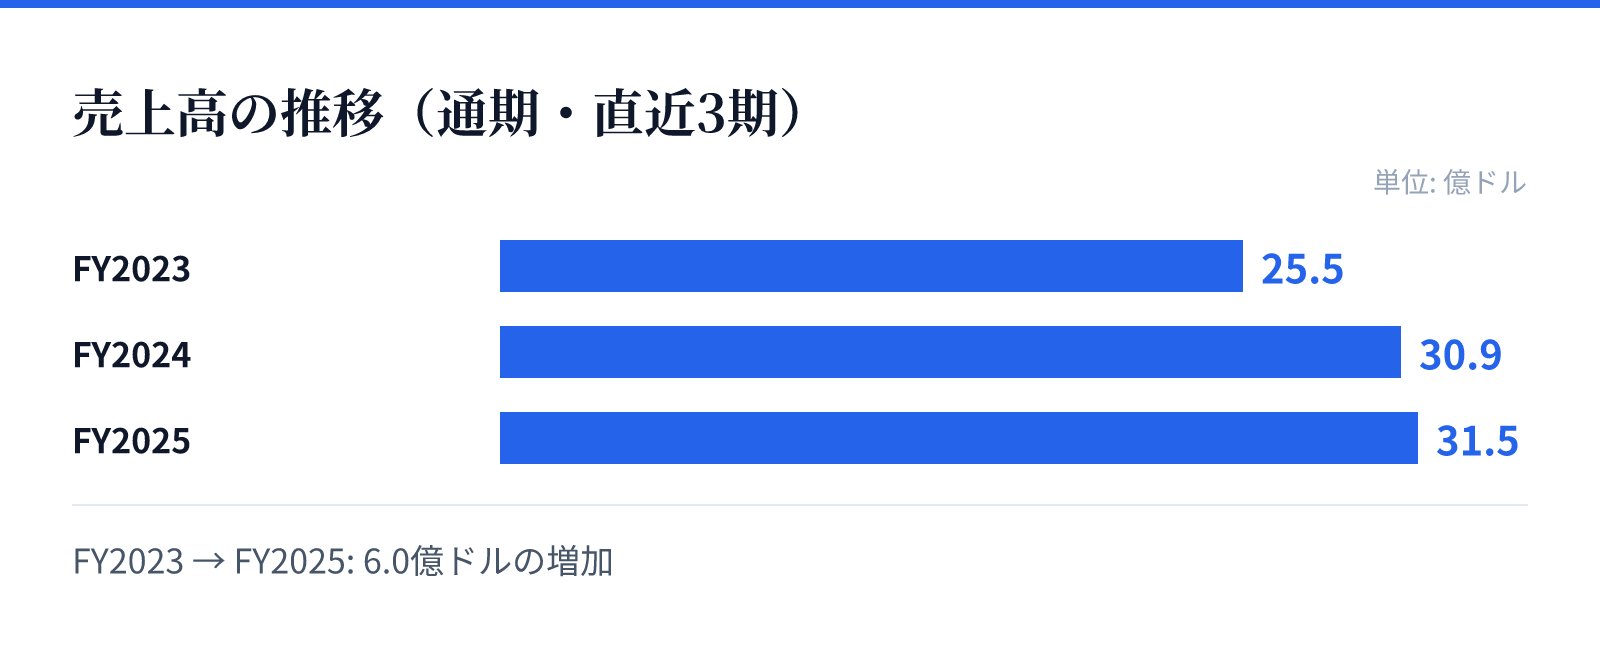
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は25.5億ドル。
FY2024の売上高は30.9億ドル。
FY2025の売上高は31.5億ドル。
成長ドライバー
売上高はFY2023の2,551,140,000 USD(=25.5億ドル)から、FY2024には3,086,300,000 USD(=30.9億ドル)へと大幅に増加しました。この成長傾向は、同社の市場における地位の強固さを示唆しています。
最新のFY2025における売上高は前年比で2.0%の成長を記録しています。一方で、純利益は前年比で15.4%の減少となっており、利益構造の変化に注目が必要です。
リスク
FY2023において営業利益率が-1.7%、ROEが-17.8%を記録していた時期があり、外部環境による影響を受けやすい側面があると考えられます。近年の改善傾向は評価されるものの、利益の変動要因を注視する必要があります。
また、純利益が最新のFY2025において前年比で15.4%減少している点は、今後の収益性の安定性を評価する上での留意点となります。これらの変動要因を特定し、持続的な成長を確保できるかが重要となります。
競合
資本市場セクターにおいて、同社は独自の地位を築きながら競合他社と対峙しています。安定した売上高の推移は、市場における競争優位性を維持していることを示唆しています。
競合環境の変化に対し、同社は強固な財務基盤を背景に戦略を展開しています。提供するサービスの質と信頼性が、競争における重要な差別化要因になると推察されます。
バリュエーション
現在の株価は$43.64であり、時価総額は約43億ドル(4,302百万USD)となっています。PERは21.75倍、PBRは4.89倍と算出されています。
投資家にとって注目すべき点として、配当利回りが4.53%と高い水準にあります。また、現金及び現金同等物は1,020,666,000 USD(=10.2億ドル)を保有しており、財務的な安定性が裏付けられています。