事業モデル
同社は住宅建設セクターにおいて事業を展開しています。住宅建設という実体のある資産を扱うビジネスモデルを基盤としています。
事業運営において、住宅の建設および販売に関連する活動を主軸としています。提供されたデータに基づき、同社は住宅建設分野の専門企業として位置付けられます。
KPI
最新の会計年度であるFY2025において、売上高は1,705,504,000 USD(=17.1億ドル)を記録しています。この数値は前年度と比較して大幅な減少傾向にあります。
同期間の営業利益率は4.7%となっており、ROEは3.5%を記録しています。これらは直近の財務状況を示す重要な指標として把握されています。
業績推移
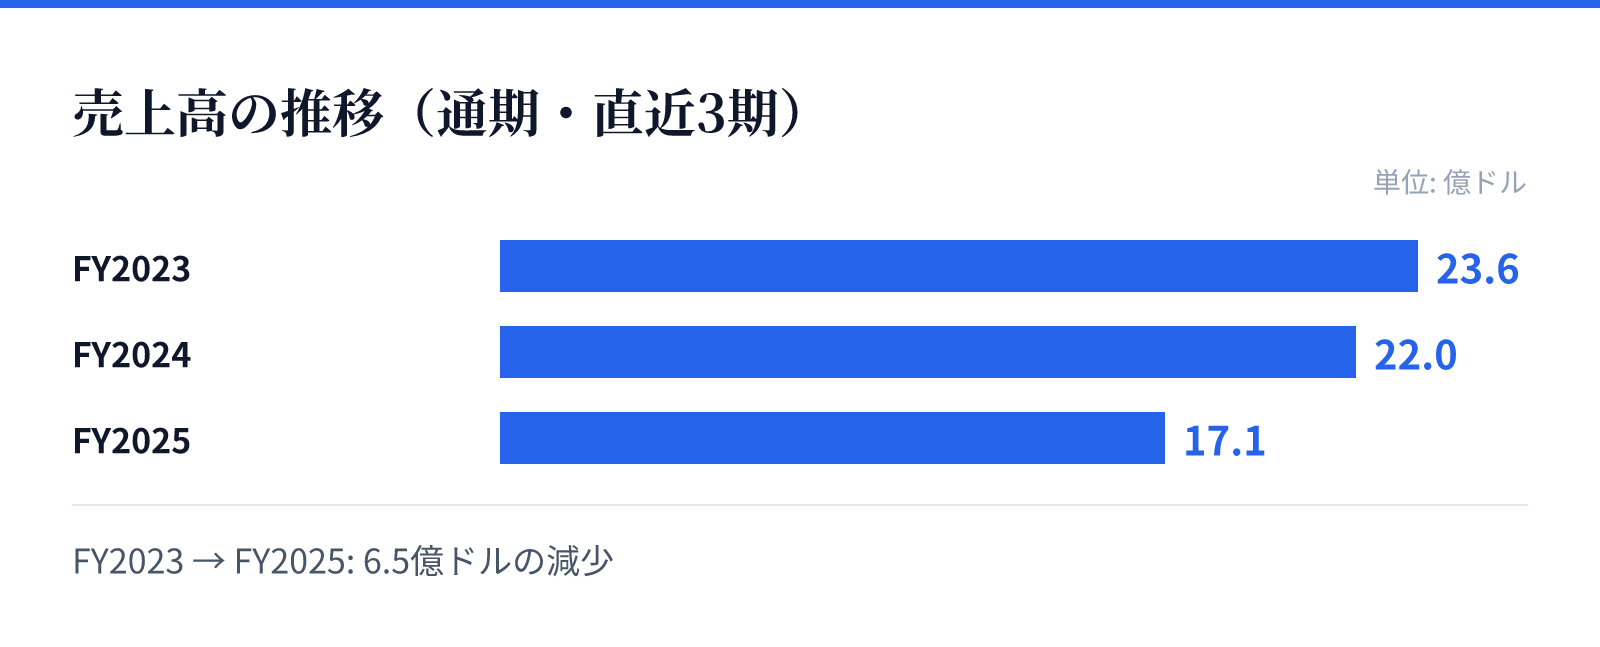
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.6億ドル。
FY2024の売上高は22.0億ドル。
FY2025の売上高は17.1億ドル。
成長ドライバー
財務トレンドを確認すると、売上高はFY2023の2,358,580,000 USD(=23.6億ドル)から、FY2024には2,202,598,000 USD(=22億ドル)へと推移しています。しかし、最新のFY2025では1,705,504,000 USD(=17.1億ドル)へと減少しています。
利益面においても、FY2025の売上は前年比で22.6%減、純利益は前年比で63.0%減と、厳しい推移を見せています。今後の成長に向けた回復の動きが注目される局面です。
リスク
直近の財務データから、売上高および純利益が大幅に減少していることが確認されます。特に純利益の減少幅が大きく、収益性の低下が懸念される状況にあります。
また、営業利益率もFY2023の9.9%からFY2025の4.7%へと低下しており、コスト構造や市場環境の変化による影響が推測されます。これらの要因が今後の事業継続におけるリスク要因となります。
競合
住宅建設セクターにおける競争環境において、同社は独自の立ち位置を占めています。提供されたデータに基づき、同社の市場内での競争優位性は、現在の収益性の推移から分析されることとなります。
競合他社との比較においては、売上規模の推移や利益率の推移が重要な判断材料となります。現在の市場環境において、同社がどのように競争力を維持するかが焦点となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$57.5となっており、時価総額は約13.5億ドル(1,352百万USD)です。PERは19.92倍と算出されています。
一方でPBRは0.63倍となっており、資産価値に対して株価が低めに評価されている状況が見て取れます。これらの指標は、現在の市場における同社の評価を反映しています。