事業モデル
LKQ Corporationは、車両の修理やメンテナンスに使用される交換部品、コンポーネント、システムの流通に従事しています。同社は、北米、欧州、スペシャリティ、セルフサービスの4つのセグメントを通じて事業を展開しています。
取り扱い製品は多岐にわたり、バンパーカバーやボディパネル、塗装用消耗品のほか、エンジンやトランスミッションを含む機械部品、リサイクル製品が含まれます。また、レジャー車両用機器やマリン電子機器、タイヤ、ホイールなどの製品も提供しています。
顧客層は、衝突修理や機械修理のショップ、新車および中古車のディーラー、そして一般の小売顧客まで幅広く網羅しています。事業拠点は米国、カナダ、ドイツ、英国を含む欧州諸国など、広範な地域に展開しています。
KPI
最新の会計年度であるFY2025において、同社は137億ドル(=13,651,000,000 USD)の売上高を記録しています。この売上高は前年比で1.2%の減少となっており、堅調ながらも緩やかな推移を見せています。
同期間の営業利益率は8.0%となっており、ROE(自己資本利益率)は9.3%を記録しています。これらの指標は、同社が安定した事業基盤を持ちつつも、効率性の面で課題を抱えている可能性を示唆しています。
また、同社は3億ドル(=301,000,000 USD)の現金および現金同等物を保有しています。これらの財務指標は、同社の事業規模と現在の財務体力を示す重要な指標となります。
業績推移
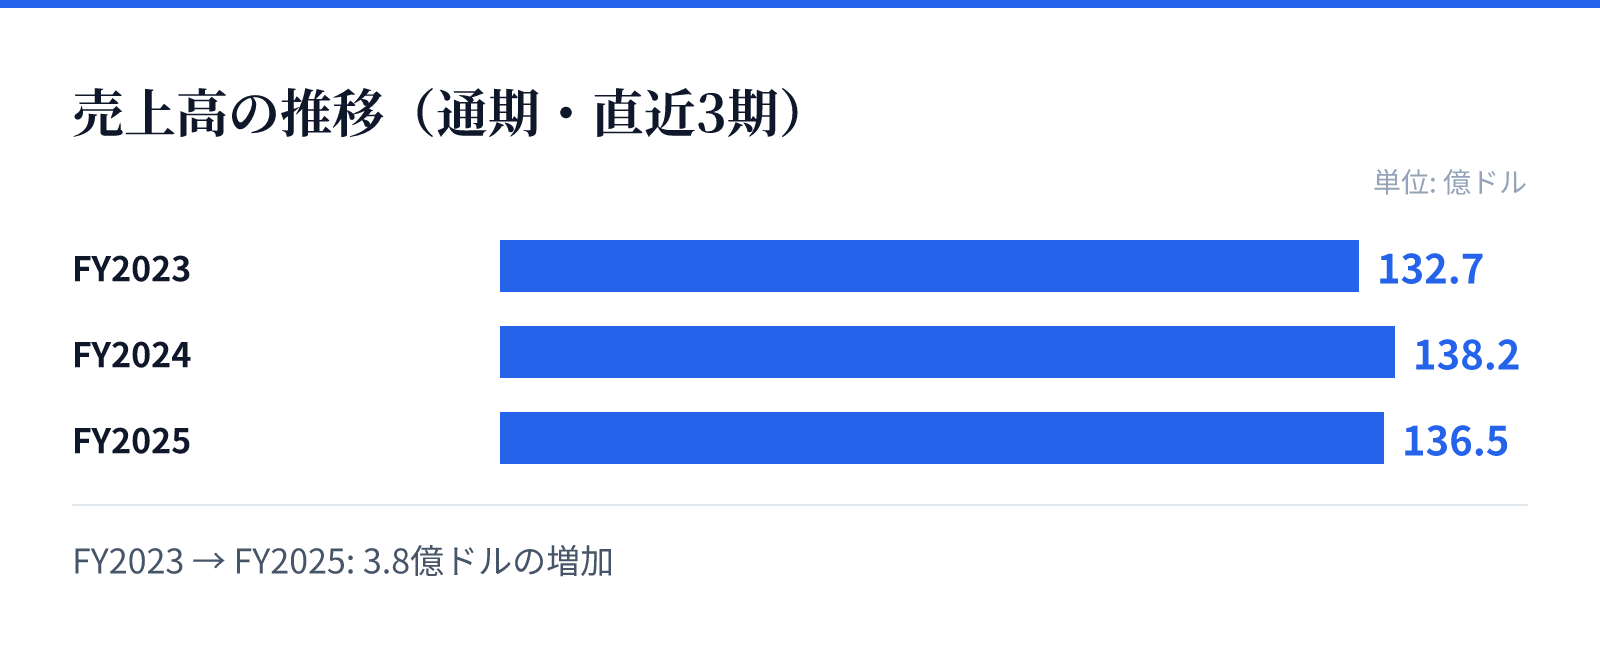
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は132.7億ドル。
FY2024の売上高は138.2億ドル。
FY2025の売上高は136.5億ドル。
成長ドライバー
同社の成長は、北米および欧州における広範な流通ネットワークと、多様な自動車部品の取り扱い範囲に支えられています。特に、修理・メンテナンス需要の継続的な存在が、安定した売上の基盤となっています。
過去の推移を見ると、FY2023からFY2024にかけて売上高は133億ドルから138億ドルへと増加する傾向にありました。しかし、直近のFY2025では売上高が137億ドルとなり、成長のペースは落ち着いたものとみられます。
今後の成長要因としては、既存の広範な流通網を活用した製品ラインナップの拡充や、欧州を含むグローバルな市場でのシェア維持が挙げられます。特に、リサイクル製品や特殊車両向け製品の需要動向が重要な要素となります。
リスク
直近の財務データにおいて、FY2025の純利益が前年比で12.0%減少している点は、収益性の低下に関するリスクとして注目されます。営業利益率もFY2023の10.5%からFY2025の8.0%へと低下傾向にあります。
自動車部品の需要は、新車販売動向や車両の平均保有期間の変化に左右されるため、マクロ経済の影響を受けやすい側面があります。また、原材料価格の変動や物流コストの増大が、利益率を圧迫する要因となる可能性があります。
さらに、欧州を含む複数の国で事業を展開しているため、各地域の規制や経済状況の変化が事業運営に影響を与える可能性があります。これらの要因が、将来の収益安定性に影響を与える可能性があるため、注視が必要です。
競合
同社は、北米および欧州の広大な市場において、自動車部品の流通という競争の激しい分野で事業を展開しています。競合他社との差別化要因として、広範な製品ラインナップと多岐にわたる顧客層への対応力が挙げられます。
特に、リサイクル部品や特殊車両向け製品など、特定のニッチな分野での強みが競争優位性を生む要因となります。また、欧州諸国における強固な流通網は、地域的な競合に対する防壁として機能しているとみられます。
しかし、自動車業界全体の構造変化や、代替部品の供給網の変化により、競合他社とのシェア争いは継続するとみられます。同社は、広範なネットワークを維持しつつ、効率的な供給体制を構築することで競争力を維持する戦略をとっています。
バリュエーション
同社の現在の株価は25.53ドルであり、時価総額は約64.6億ドル(6,459百万USD)となっています。PERは14.18倍、PBRは1.00倍と算出されており、市場における評価を反映しています。
投資家にとって注目すべき点は、4.73%という比較的高水準の配当利回りです。これは、安定した事業基盤を持つ企業としての特性を反映しているものとみられます。
バリュエーションの観点では、PBRが1.00倍であることから、資産価値に対して現在の株価が均衡している状態にあると言えます。これらの指標は、同社の安定性と投資妙味を判断する際の重要な基準となります。