事業モデル
同社は血管外科分野において、人工血管、血栓除去用カテーテル、閉塞カテーテル、灌流カテーテルなど多岐にわたる医療機器およびインプラントを開発・製造・販売しています。また、ヒト組織の凍結保存サービスや、バイオ素材を用いたパッチ、人工血管などのバイオ製品も幅広く提供しています。
製品群には、透析アクセス用の牛頸動脈や、血管閉鎖のためのバイオパッチ、下肢バイパス用の合成血管などが含まれます。これらの製品は、直接販売部隊および販売代理店を通じて、米国、欧州、中東、アフリカ、アジア太平洋地域を含む広範な市場へ供給されています。
KPI
最新の会計年度における売上高は249,602,000 USD(=2.5億ドル)に達しており、事業規模の拡大が確認できます。同期間の営業利益率は27.2%に達しており、効率的な運営と製品の付加価値が反映されています。
また、同期間のROEは14.7%を記録しており、株主資本に対する効率的な利益創出が行われています。現金および現金同等物は26,625,000 USD(=2,663万ドル)を保有しており、事業運営のための流動性を確保しています。
業績推移
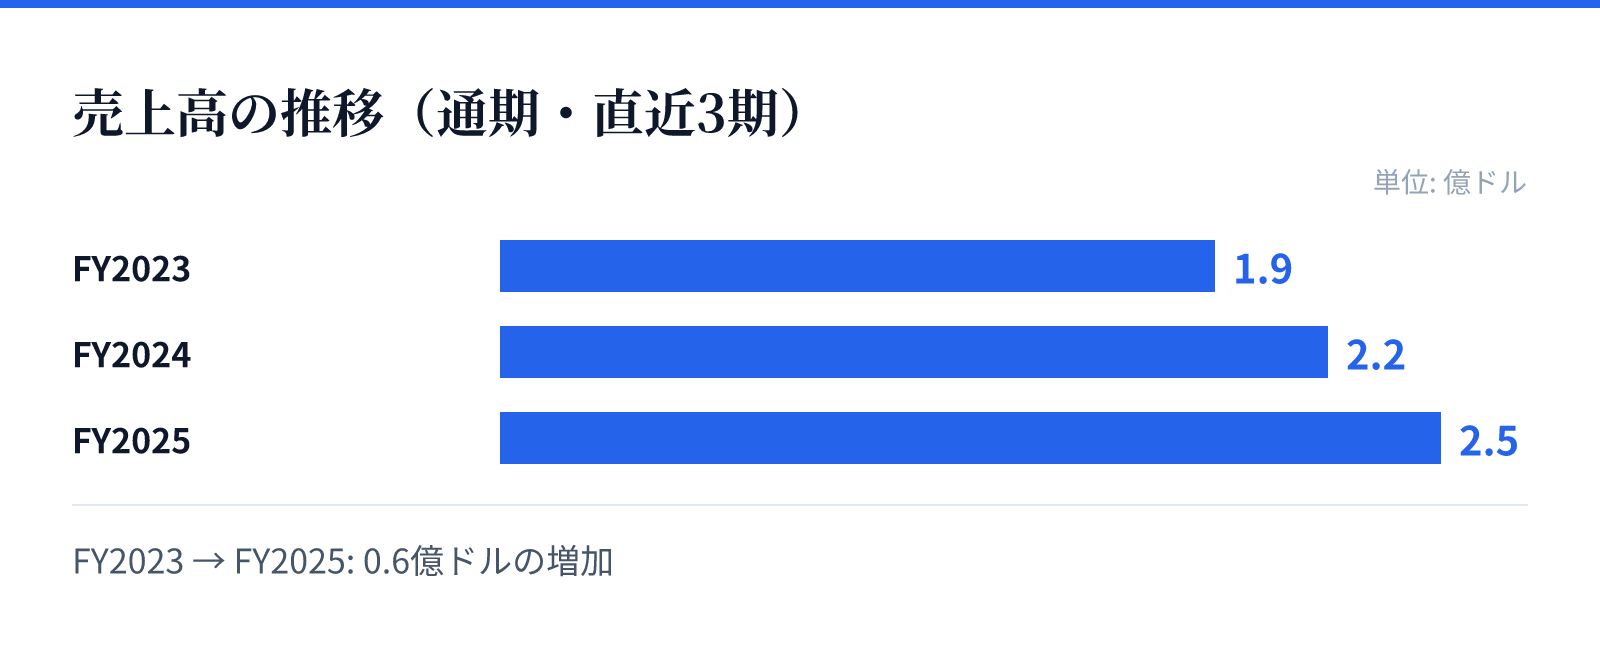
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.9億ドル。
FY2024の売上高は2.2億ドル。
FY2025の売上高は2.5億ドル。
成長ドライバー
直近の財務推移を見ると、売上高はFY2023の193,484,000 USD(=1.9億ドル)からFY2025の249,602,000 USD(=2.5億ドル)へと着実に増加しています。特に最新のFY2025においては、売上高が前年比で13.5%増加しています。
利益面においても、純利益は前年比で31.1%の成長を記録しており、収益性の改善が顕著です。営業利益率もFY2023の19.2%からFY2025の27.2%へと上昇しており、成長と収益性の両面で良好な推移を見せています。
リスク
同社の事業は、高度な技術を要する医療機器およびインプラントに依存しており、製品の安全性や有効性が常に問われる環境にあります。特に血管外科で使用される製品は、患者の生命に直結する重要な役割を担うため、厳格な品質管理が求められます。
また、製品の供給網や流通における代理店の動向、および各地域における医療規制の変化が事業展開に影響を与える可能性があります。特定の医療分野に特化した製品構成であるため、当該分野の技術革新や代替技術の台頭が競争環境に変化をもたらす可能性があります。
競合
同社は血管外科分野において、人工血管やカテーテル、バイオパッチなど多岐にわたる製品ラインナップを保有しており、独自の強みを持っています。特に、特定の術式に対応する多様なデバイスを提供することで、幅広い臨床ニーズに対応しています。
競合他社との差別化要因として、同社が提供するバイオ製品や、特定の血管再建・修復に特化した高度な技術力が挙げられます。これらの製品群を直接販売と代理店網の両面で展開することで、広範な市場におけるプレゼンスを維持しています。
バリュエーション
現在の市場データに基づくと、同社の株価は80.45ドル、時価総額は約18.4億ドル(1,840百万USD)となっています。PERは27.84倍、PBRは4.38倍と算出されており、市場からの評価を反映しています。
配当利回りは1.26%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の成長性と医療機器セクターにおける立ち位置を反映した数値となっています。