事業モデル
同社は米国において、生命保険、年金、グループ保護、退職金サービスの4つの主要セグメントを通じて事業を展開しています。生命保険部門では、定期保険やユニバーサル生命保険、重度疾患および長期介護の特約など、多岐にわたる製品を提供しています。
年金部門では、変額、固定、登録指数連動型年金を提供し、退職金サービス部門では、企業向けの確定拠出型退職金プランや各種管理サービスを提供しています。これらの製品は、コンサルタント、ブローカー、金融機関などの多様な仲介者を介して市場に流通しています。
KPI
最新の財務データによると、FY2025の売上高は183億ドル(=183億ドル)を記録しており、前年比で2.0%の成長を見せています。一方で、同期間の純利益は前年比で64.1%減少しており、収益性の変動が確認されます。
同社の資本効率を示すROEは、FY2023の-10.9%からFY2024には39.6%へと急上昇しましたが、FY2025には10.8%へと落ち着いています。また、同社は102億ドル(=102億ドル)の現金および現金同等物を保有しており、強固な流動性を確保しています。
業績推移
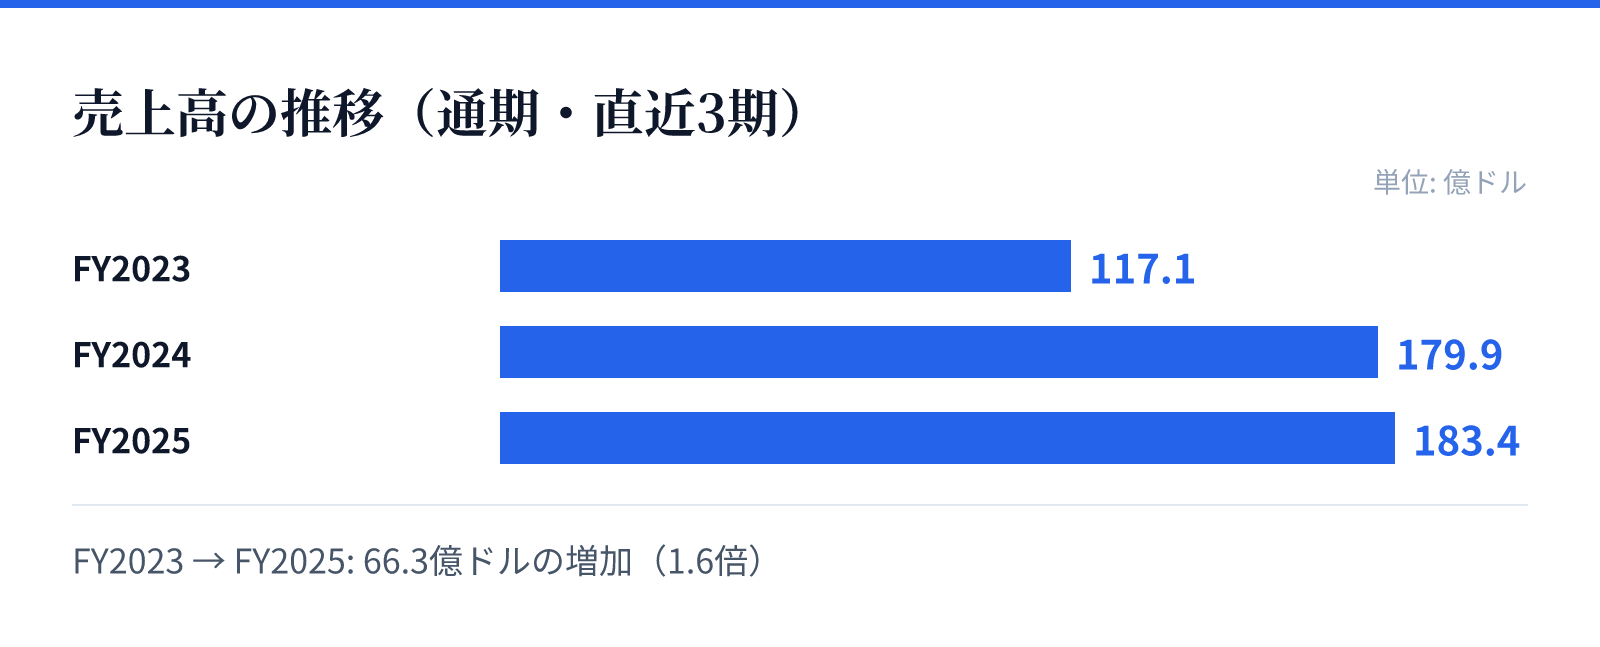
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は117.1億ドル。
FY2024の売上高は179.9億ドル。
FY2025の売上高は183.4億ドル。
成長ドライバー
同社の成長は、生命保険や年金といった多岐にわたる製品ラインナップの拡充と、多様な仲介チャネルを通じた顧客基盤の拡大に支えられています。特に、企業向けに提供される退職金プランやグループ保護サービスは、安定した需要が見込まれる領域です。
近年の売上推移を見ると、FY2023の117億ドル(=117億ドル)からFY2024の180億ドル(=180億ドル)へと大幅な増加を遂げています。この成長基盤を維持しつつ、多様な保険商品へのニーズを取り込むことが今後の成長の鍵となります。
リスク
直近の財務推移において、FY2025の純利益が前年比で64.1%減少している点は、収益性の安定性に関する注意点として挙げられます。この急激な減少要因が一時的なものか、構造的なものかを精査する必要があります。
また、保険事業の特性上、金利動向や規制環境の変化が事業環境に与える影響を常に監視する必要があります。特に、複雑な金融商品や退職金プランの管理には、高度なコンプライアンスと正確な運用が求められるため、運営上のリスク管理が重要となります。
競合
同社は、生命保険、年金、グループ保護、退職金サービスの4つの主要なセグメントにおいて、広範な製品ポートフォリオを構築しています。競合他社と比較して、多様な仲介者とのネットワークを通じて製品を流通させる体制を整えています。
特に、企業向け市場における退職金プランやグループ保険の提供は、特定のニッチなニーズに応えるための重要な競争優位性となります。多岐にわたる保険商品と付帯サービスを統合的に提供できる体制が、市場における地位を支えています。
バリュエーション
現在の市場データに基づくと、同社の株価は43.29ドルであり、時価総額は約82.9億ドル(8,288百万USD)となっています。PERは3.67倍と非常に低い水準にあり、割安な評価を受けていることが示唆されます。
また、PBRは0.80倍となっており、資産価値に対して株価が低めに推移している状況です。配当利回りは4.14%となっており、安定した配当を求める投資家にとって魅力的な水準を維持しています。