事業モデル
同社は米国における液化天然ガス(LNG)関連事業を主軸とするエネルギーインフラ企業です。ルイジアナ州のサビン・パスLNGターミナルやテキサス州のコーパス・クリスティLNGターミナルを所有・運営しています。
また、これらのターミナルと主要な州内・州外パイプラインを接続するクレオール・トレイルやコーパス・クリスティといった供給パイプラインも運営しています。さらに、LNGおよび天然ガスのマーケティング事業にも従事しており、インフラと販売の両面で事業を展開しています。
KPI
最新の会計年度における売上高は200億ドル(=19,976,000,000 USD)を記録しています。同期間の営業利益率は45.6%となっており、安定した収益性を維持しています。
ROE(自己資本利益率)は67.3%に達しており、資本を効率的に活用して利益を創出していることが示されています。また、手元には11億ドル(=1,099,000,000 USD)の現金および現金同等物を保有しています。
業績推移
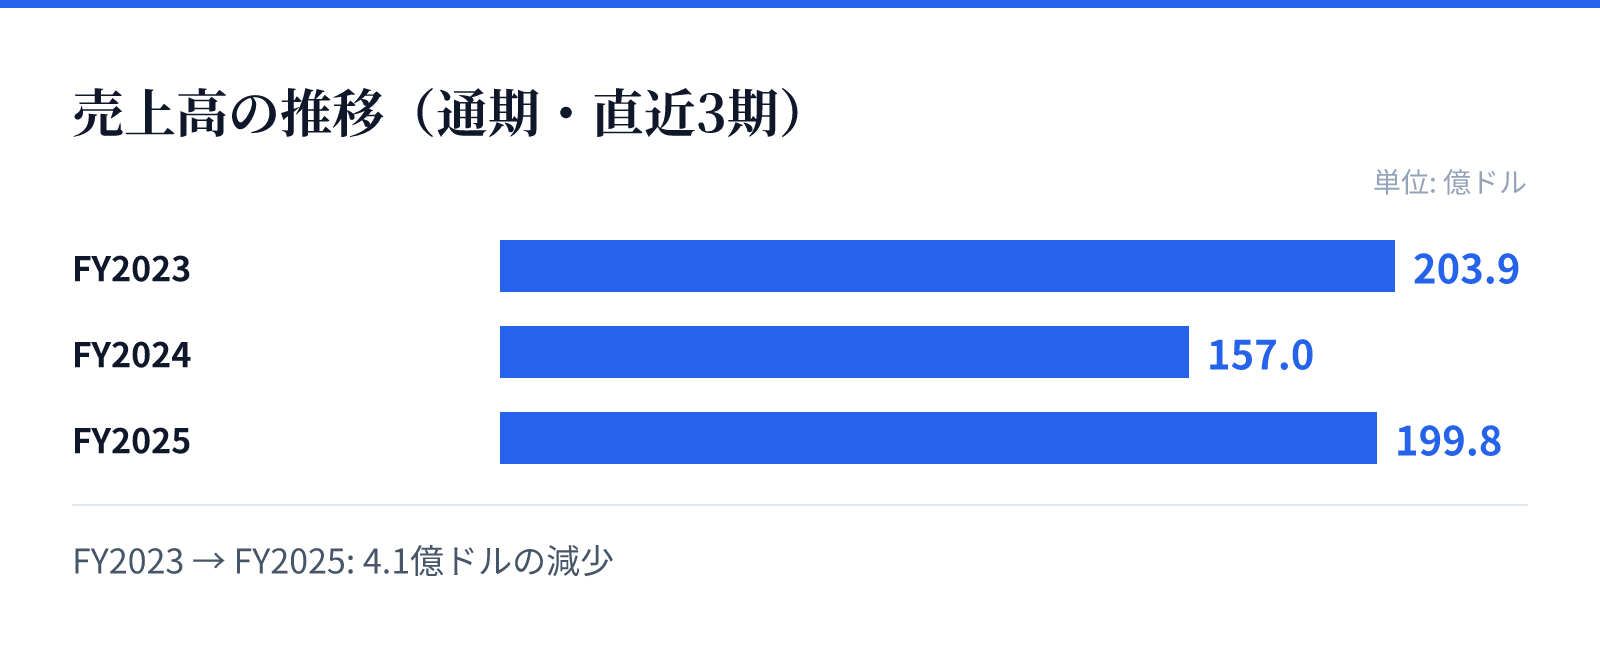
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は203.9億ドル。
FY2024の売上高は157.0億ドル。
FY2025の売上高は199.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025における売上高は前年比で27.2%増加しています。純利益についても前年比で63.9%の成長を遂げており、事業の拡大が顕著です。
過去数年間の推移を見ると、FY2023には営業利益率75.9%を記録するなど、高い収益性を維持する傾向にあります。近年の成長は、LNG需要の拡大やインフラの稼働状況に支えられているとみられます。
リスク
同社の事業は、LNGおよび天然ガスの需要動向や価格変動に大きく左右される構造となっています。特に、エネルギー市場のボラティリティは、売上高や利益率に直接的な影響を及ぼす要因となります。
また、大規模なインフラ資産を保有・運営しているため、施設の維持管理や運営コストの変動も重要な要素です。供給パイプラインの安定稼働が、事業継続のための重要な基盤となっています。
競合
同社は、サビン・パスやコーパス・クリスティといった主要なターミナルを保有しており、競合他社に対する強固なポジションを築いています。これらの拠点は、広範なパイプラインネットワークと接続されており、供給能力の優位性を生んでいます。
LNG市場におけるインフラの重要性は高く、独自の供給網を持つことは競争優位性の源泉となります。マーケティング事業も展開しており、多角的なアプローチで市場での地位を確保しています。
バリュエーション
現在の株価は278.8ドルであり、時価総額は約580億ドル(57,993百万USD)となっています。PERは21.00倍、PBRは9.43倍と算出されています。
配当利回りは0.80%となっており、投資家に対して一定の還元を行っています。これらの指標は、同社の持つインフラ資産の価値と将来の成長期待を反映した水準となっています。