事業モデル
同社は、心臓、がん、その他の疾患の診断および治療を支援する診断用および治療用製品の開発、製造、販売を行っています。主な製品群には、超音波検査用のDEFINITYや、核医学で使用されるTechneLite、肺機能を評価するXenon-133などが含まれます。
さらに、脳卒中の特定に用いるNeuroliteや、心筋への血流を評価するCardiolite、前立腺がんの画像診断に用いられるPYLARIFYなど、高度な技術を要する製品を提供しています。また、人工知能を用いた骨スキャン指標の算出や、AI医療機器ソフトウェアであるaPROMISEやPYLARIFY AIなど、テクノロジーを融合させたソリューションも展開しています。
KPI
最新の会計年度(FY2025)における売上高は1,541,609,000 USD(=15.4億ドル)を記録しています。この期間の営業利益率は20.5%となっており、前年度の29.2%と比較して低下する推移を見せています。
同社のROE(自己資本利益率)は、FY2023の40.0%からFY2025には21.4%へと推移しています。また、同社は593,298,000 USD(=5.9億ドル)の現金および現金同等物を保有しており、事業運営の基盤を確保しています。
業績推移
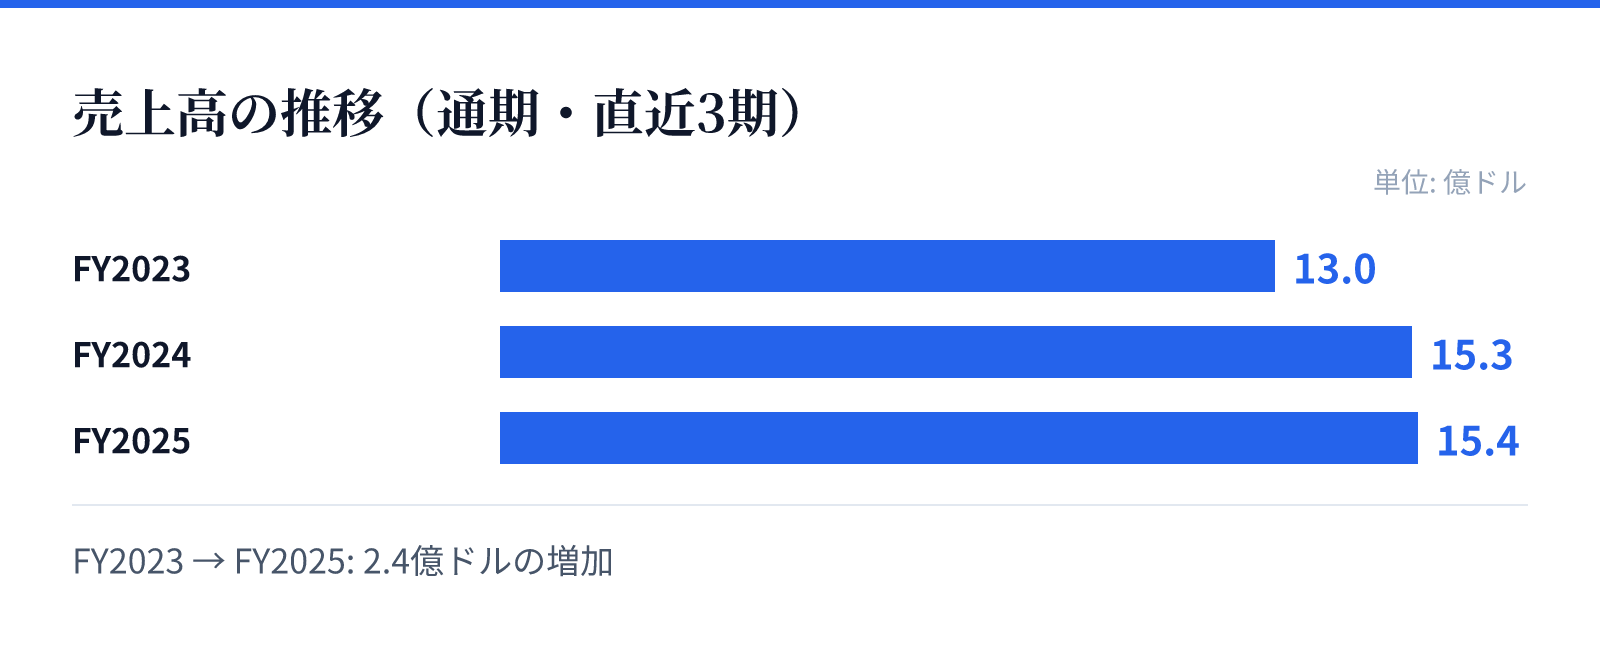
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.0億ドル。
FY2024の売上高は15.3億ドル。
FY2025の売上高は15.4億ドル。
成長ドライバー
同社は、前立腺がんや神経内分泌腫瘍、アルツハイマー病など、複数の疾患に対する革新的な放射性医薬品の開発を推進しています。具体的には、PNT2002やPNT2003、アルツハイマー病のタウタンパク質を標的とするMK-6240などのパイプラインが成長の柱となります。
また、GE HealthcareやRegeneronといった主要な企業との提携関係も成長を支える重要な要素です。これらの提携を通じて、技術の共有や市場への浸透を加速させる戦略をとっているとみられます。さらに、AIを活用した診断支援ソフトウェアの展開も、同社の技術的優位性を高める要因となっています。
リスク
最新の財務データによると、FY2025の純利益は前年比で25.2%減少しており、収益性の変動が課題となる可能性があります。営業利益率も前年度から低下しており、研究開発や事業拡大に伴うコスト構造の変化を注視する必要があります。
また、高度な診断・治療用製品を扱うため、規制環境の変化や臨床試験の進捗が事業の成否に直結する構造です。特に新薬や新技術の承認プロセスは複雑であり、開発パイプラインの進捗遅延が成長に影響を与えるリスクが含まれています。
競合
同社は、高度な専門性を要する放射性医薬品および診断用薬剤の分野で独自の地位を築いています。特に、特定の疾患に対する標的型薬剤や、AIを統合した高度な診断ソフトウェアを提供することで、競合他社との差別化を図っています。
競合環境においては、大手製薬企業や医療機器メーカーとの提携を通じて、技術的な優位性を確保しようとしています。独自の知見と高度な技術を組み合わせた製品群を展開することで、特定のニッチな市場において強固なポジションを確立することを目指しています。
バリュエーション
同社の株価は100.77ドル(2026-08-28時点)となっており、時価総額は約65.8億ドル(6,577百万USD)です。市場における評価として、PERは24.11倍、PBRは5.01倍と算出されています。
これらの指標は、同社の持つ高度な技術力や将来の成長期待を反映した数値となっています。投資判断にあたっては、現在のバリュエーションと、将来のパイプラインの承認や市場浸透の可能性を照らし合わせる必要があります。