事業モデル
同社は子会社とともに、世界各地でLPG(液化石油ガス)を輸送する事業を展開しています。保有・運営する28隻の大型ガス運搬船を基盤とした事業体制を構築しています。
コネチカット州スタンフォードに本社を置く同社は、2013年に設立されました。専門性の高い運送ネットワークを通じて、エネルギー資源のグローバルな流通を支える役割を担っています。
KPI
最新の財務データにおいて、FY2026の売上高は481,511,242 USD(=4.8億ドル)を記録しています。同期間の営業利益率は44.0%に達しており、効率的な運営体制が示されています。
また、同社は342,141,482 USD(=3.4億ドル)の現金および現金同等物を保有しています。強固なキャッシュポジションを維持しながら、安定した事業運営を継続していることが伺えます。
業績推移
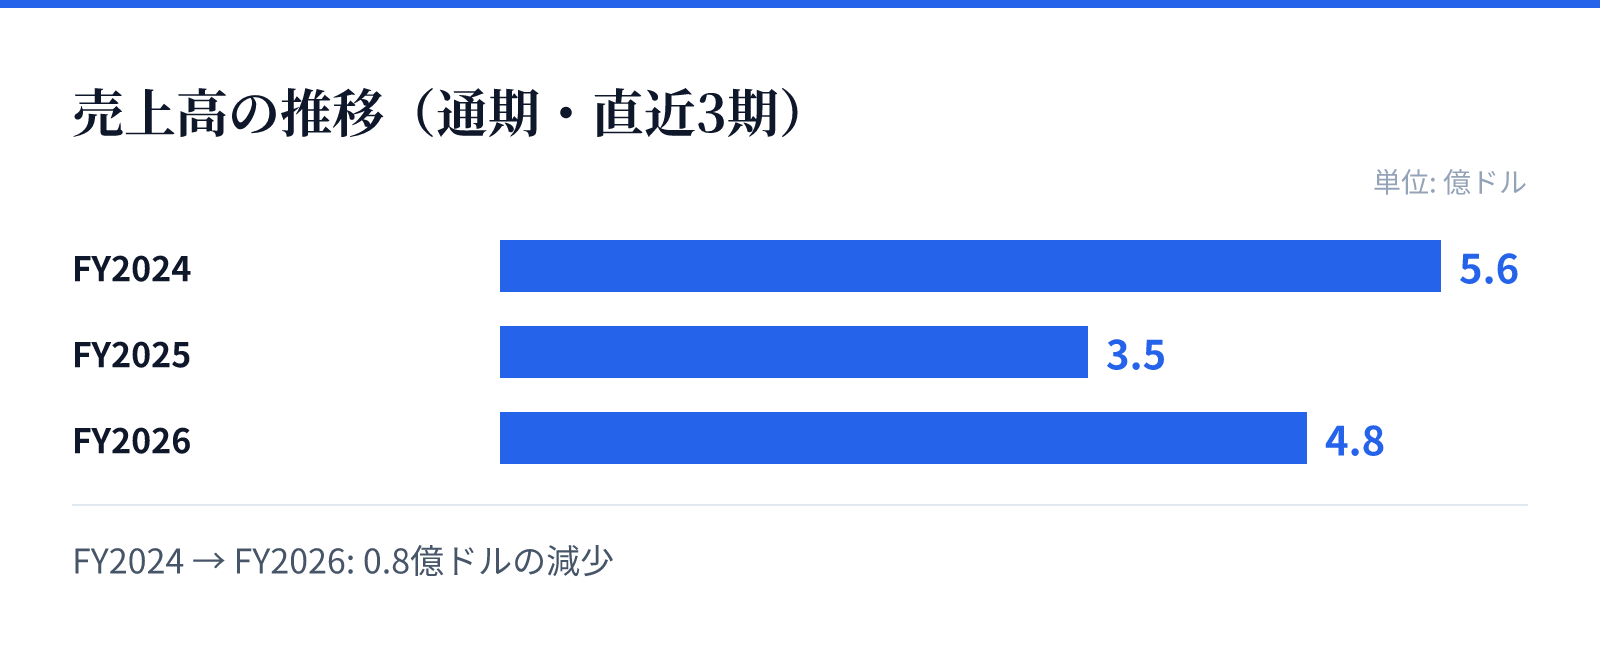
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は5.6億ドル。
FY2025の売上高は3.5億ドル。
FY2026の売上高は4.8億ドル。
成長ドライバー
直近の財務トレンドでは、FY2026の売上高が前年比36.3%増と大幅な成長を遂げています。さらに、同期間の純利益は前年比114.8%増と、極めて高い伸び率を記録しました。
ROE(自己資本利益率)についても、FY2025の8.6%からFY2026には17.0%へと上昇しています。この推移は、事業規模の拡大と収益性の改善が同時に進んでいることを示唆しています。
リスク
エネルギー輸送事業の特性上、燃料価格の変動や運航コストの変動が収益に影響を与える可能性があります。また、国際的な海運規制や地政学的なリスクが、運航ルートや運賃に影響を及ぼす要因となります。
運送船の維持管理や老朽化への対応も、長期的な運営における重要な管理項目となります。これらの外部要因やコスト変動に対し、いかに安定した運賃構造を維持できるかが重要となります。
競合
同社は28隻の大型ガス運搬船を保有しており、特定のニッチな市場において強固な地位を築いています。LPG輸送における専門的なノウハウと、確立された運送ネットワークが競争優位性の源泉となります。
競合他社との比較においては、運送能力の規模だけでなく、効率的な運航管理によるコスト競争力が重要となります。特定の輸送ルートにおける信頼性と、安定した供給能力が顧客との関係を維持する鍵となります。
バリュエーション
現在の株価は49.78ドルであり、時価総額は約21.3億ドル(2,130百万USD)となっています。PERは6.53倍、PBRは1.72倍と、エネルギーセクターにおいて比較的割安な水準で評価されています。
投資家にとって注目すべき点は、6.80%という高い配当利回りです。安定したキャッシュフローを背景とした配当政策は、インカムゲインを重視する投資家にとって魅力的な要素となります。