事業モデル
同社は独立系金融アドバイザーや機関投資家向けに、証券および投資助言サービスの統合プラットフォームを提供しています。提供するサービスには、変額・固定年金、投資信託、株式、債券、代替投資、さらには退職金や教育資金の貯蓄計画が含まれます。
また、手数料ベースのプラットフォームを通じて、ETFやオプション戦略、機関投資家向けマネージャーへのアクセスを提供しています。さらに、アドバイザーの事業拡大を支援するツール、投資管理、信託、カスタブサービス、および高度な分析やポートフォリオモデリングを含むテクノロジー製品も提供しています。
KPI
最新の会計年度であるFY2025において、同社は16,989,479,000 USD(=170億ドル)の売上高を記録しています。この売上高は前年比で37.2%の成長を見せており、事業規模の拡大が顕著です。
一方で、営業利益率はFY2023の16.2%からFY2025には9.1%へと低下しており、収益構造の変化が見て取れます。ROEについても、FY2023の51.3%からFY2025には16.1%へと推移しており、資本効率の推移を注視する必要があります。
業績推移
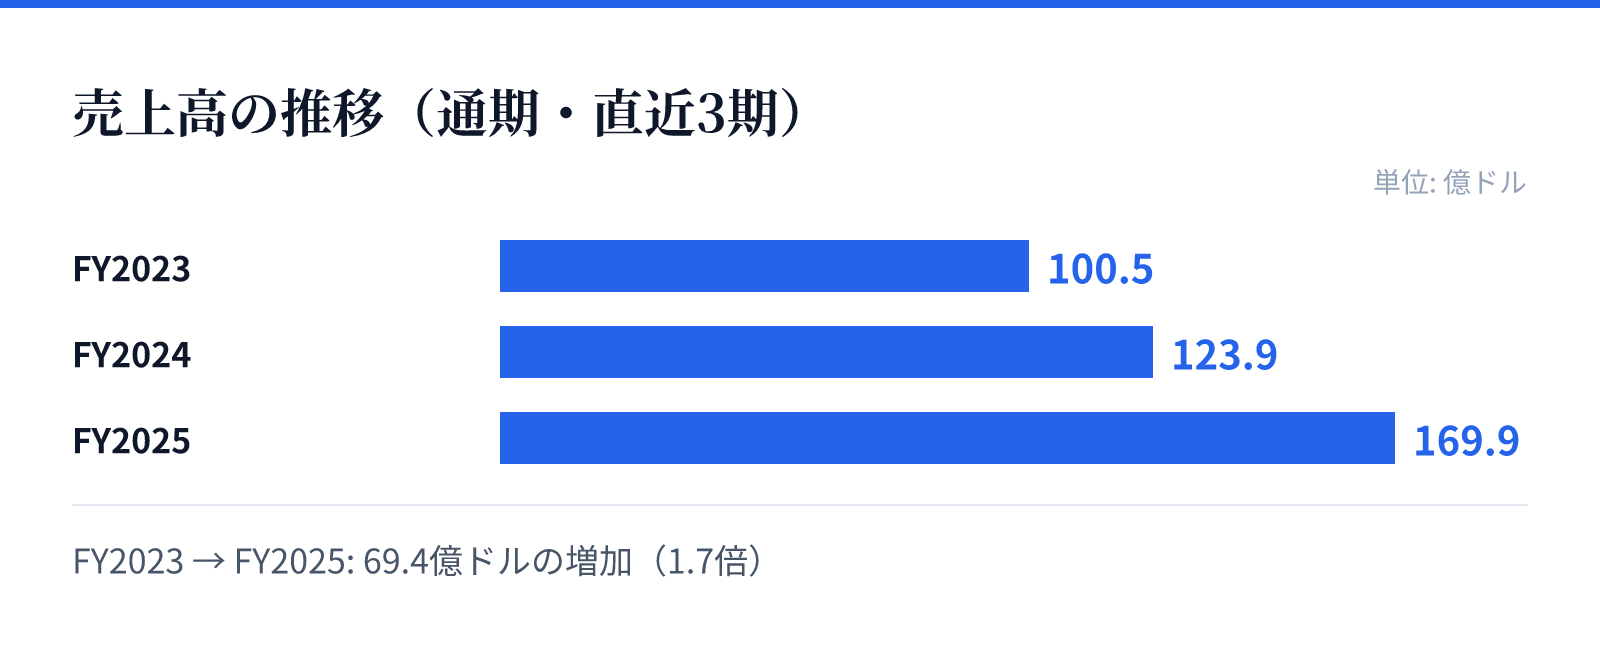
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は100.5億ドル。
FY2024の売上高は123.9億ドル。
FY2025の売上高は169.9億ドル。
成長ドライバー
近年の財務トレンドを見ると、売上高はFY2023の10,052,848,000 USD(=101億ドル)からFY2025の16,989,479,000 USD(=170億ドル)へと大幅に増加しています。この成長は、提供するプラットフォームの普及やアドバイザーへの支援体制の強化に起因するとみられます。
特に、アドバイザー向けの取引・リバランスプラットフォームや、高度な投資分析ツールなどのテクノロジー製品が、顧客基盤の拡大を支える要因となっています。売上高の伸びは、同社の提供する包括的なサービス範囲の広さが市場に受け入れられていることを示唆しています。
リスク
財務データによると、FY2025の純利益は前年比で18.5%減少しており、売上高の急増に比して利益の伸びが追いついていない点がリスク要因となります。営業利益率が3年連続で低下していることは、コスト構造の拡大や競争激化の影響を反映している可能性があります。
また、投資家向けの複雑な金融商品や保険、退職金ソリューションを扱うため、規制環境の変化が事業運営に与える影響も考慮すべき要素です。成長を維持しつつ、いかに利益率を安定させ、効率的な運営体制を構築できるかが今後の課題となります。
競合
同社は独立系アドバイザー向けに、証券、投資助言、テクノロジー、そして管理サービスを統合した広範なプラットフォームを提供しています。この包括的なアプローチは、競合他社に対する強力な差別化要因となります。
特に、アドバイザーが自身の事業を成長させるためのツールや、高度なポートフォリオモデリングなどの付加価値サービスが、顧客の囲い込みに寄与しています。多様な金融商品へのアクセスを提供することで、アドバイザーにとっての利便性を高め、競争優位性を構築しています。
バリュエーション
最新の市場データに基づくと、同社の株価は361.88ドル、時価総額は約287億ドルとなっています。PERは28.97倍、PBRは5.01倍と算出されており、市場からは一定の期待を込めた評価を受けています。
配当利回りは0.33%となっており、現在は配当よりも成長や再投資に重点を置いた評価のフェーズにあるとみられます。高い時価総額と成長する売上高の対比から、今後の利益率の改善が株価のさらなる評価に繋がるかどうかが焦点となります。