事業モデル
LTC Properties, Inc.は、シニア向け住宅およびヘルスケア施設に特化した不動産投資信託(REIT)です。同社は、主にSHOP、トリプルネット・リース、ジョイントベンチャー、および構造的なファイナンス・ソリューションを通じて投資を行っています。
同社のポートフォリオは、全米にわたる約190の物件で構成されています。総不動産投資額に基づくと、資産の70パーセントがシニア向け住宅コミュニティであり、残りの30パーセントが熟練看護センター(skilled nursing centers)となっています。
KPI
直近の財務データにおいて、FY2025の売上高は262,854,000 USD(=2.6億ドル)を記録しています。同期間の営業利益率は47.4%となっており、前年度の63.2%と比較すると低下しているものの、堅調な事業規模を維持しています。
同社は40,435,000 USD(=4,044万ドル)の現金および現金同等物を保有しています。ROE(自己資本利益率)はFY2025において11.0%に達しており、資本効率の改善が見て取れます。
業績推移
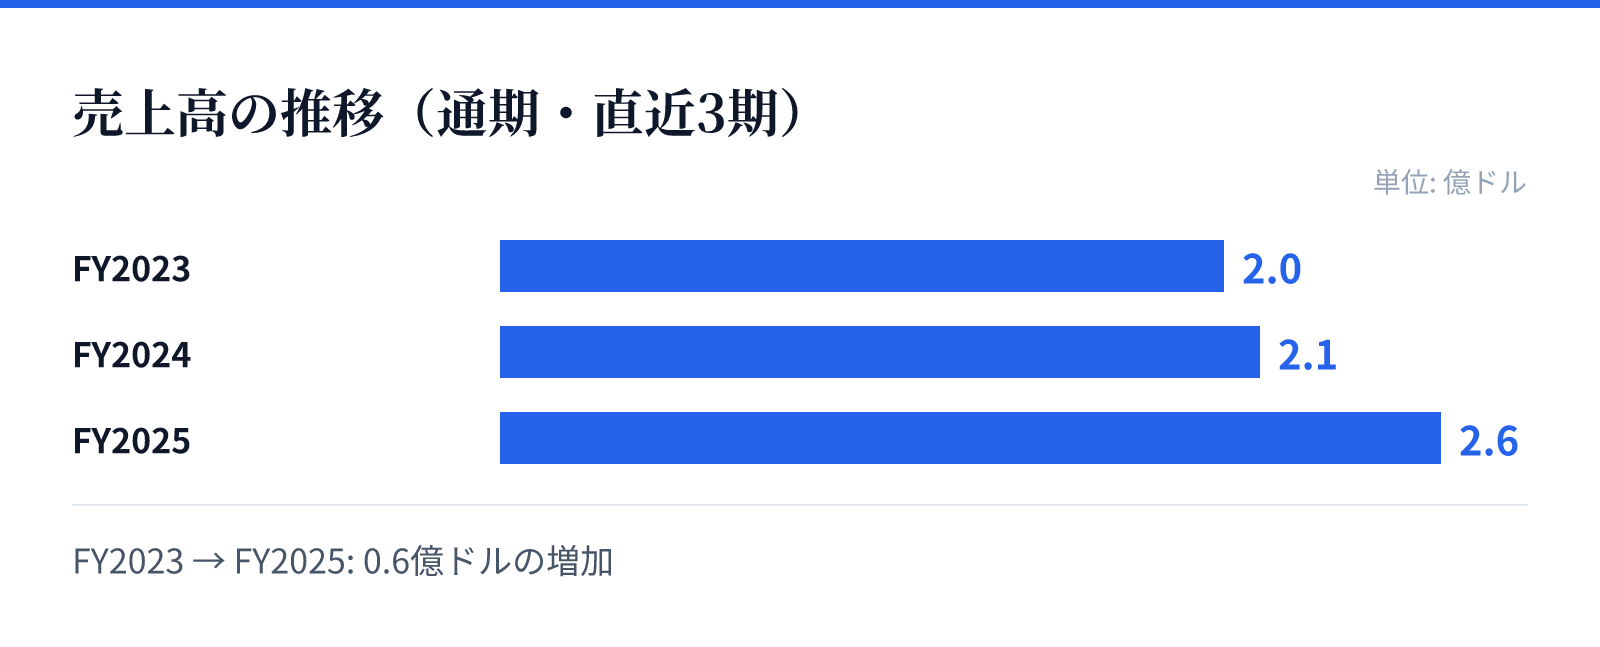
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.0億ドル。
FY2024の売上高は2.1億ドル。
FY2025の売上高は2.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で25.3%増加しています。また、純利益も前年比で29.6%増加しており、事業の拡大と収益性の向上が確認されます。
過去数年間の推移を見ると、売上高はFY2023の197,244,000 USD(=2億ドル)から着実に増加しています。特に直近の成長率は、ヘルスケア需要の継続的な拡大を背景に、安定した成長軌道を描いていることを示唆しています。
リスク
事業構造上、資産の大部分をシニア向け住宅とヘルスケア施設に集中させているため、関連する規制や需要の変化の影響を受けやすい側面があります。特に、ヘルスケア分野における運営コストの変動が営業利益率に直接影響を与える可能性があります。
また、不動産投資の性質上、金利動向や不動産市場の動向が資産価値や投資収益に影響を及ぼす要因となります。特定の施設タイプに特化したポートフォリオは、安定した需要がある一方で、特定のセクター特有の課題に対する対応力が求められます。
競合
同社はシニア向け住宅とヘルスケア施設という、需要の安定したニッチなセクターで強固な地位を築いています。全米に広がる約190の物件網は、競合他社に対する規模の経済と安定した運営基盤を提供しています。
ヘルスケア関連の不動産は、高齢化社会の進展に伴い継続的な需要が見込まれる分野です。同社は、特定の施設タイプに特化した戦略をとることで、競合他社との差別化を図りながら安定した収益基盤を構築しています。
バリュエーション
現在の市場データにおいて、同社の株価は40.62ドル、時価総額は約21.9億ドル(2,190百万USD)となっています。PERは14.56倍、PBRは2.07倍と算出されており、同セクターの特性を反映した評価となっています。
投資家にとって注目すべき点は、5.60%という高い配当利回りです。安定した賃貸収入に基づく収益構造と、ヘルスケア分野の堅実な需要を背景に、インカムゲインを重視する投資家にとって魅力的な指標を示しています。