事業モデル
同社は、企業および一般消費者向けに統合された製品とサービスを提供するネットワーキング企業です。主な事業領域は、ビジネスおよびマスマーケットの2つのセグメントで構成されています。
提供するサービスは多岐にわたり、ダークファイバー、エッジクラウド、IP、VoIP、管理型セキュリティ、SD-WAN、統合コミュニケーション、光サービスなどが含まれます。また、住宅や小規模企業向けにブロードバンドサービスや音声サービスも提供しています。
ブランド名としてLumen、CenturyLink、Black Lotus Labs、Quantum Fiberなどを展開しており、2020年に社名を変更しました。通信機器の販売や、政府・州の支援プログラムを通じたブロードバンド展開も事業の一部を占めています。
KPI
最新の財務データによると、FY2025の売上高は124億ドル(=124億ドル)を記録しています。この数値は前年度の131億ドル(=131億ドル)から減少しており、売上高は前年比で5.4%減少しています。
営業利益率は、FY2023の8.4%からFY2024の3.6%へと低下し、FY2025には-1.5%へと低下する推移を見せています。同社のROEは、FY2023の-2469.5%からFY2024の-11.9%へと改善したものの、FY2025には155.7%へと大きく変動しています。
また、同社は18.8億ドル(=18.8億ドル)の現金および現金同等物を保有しています。純利益については、FY2025において前年比-3061.8%という大幅な下落を記録しています。
業績推移
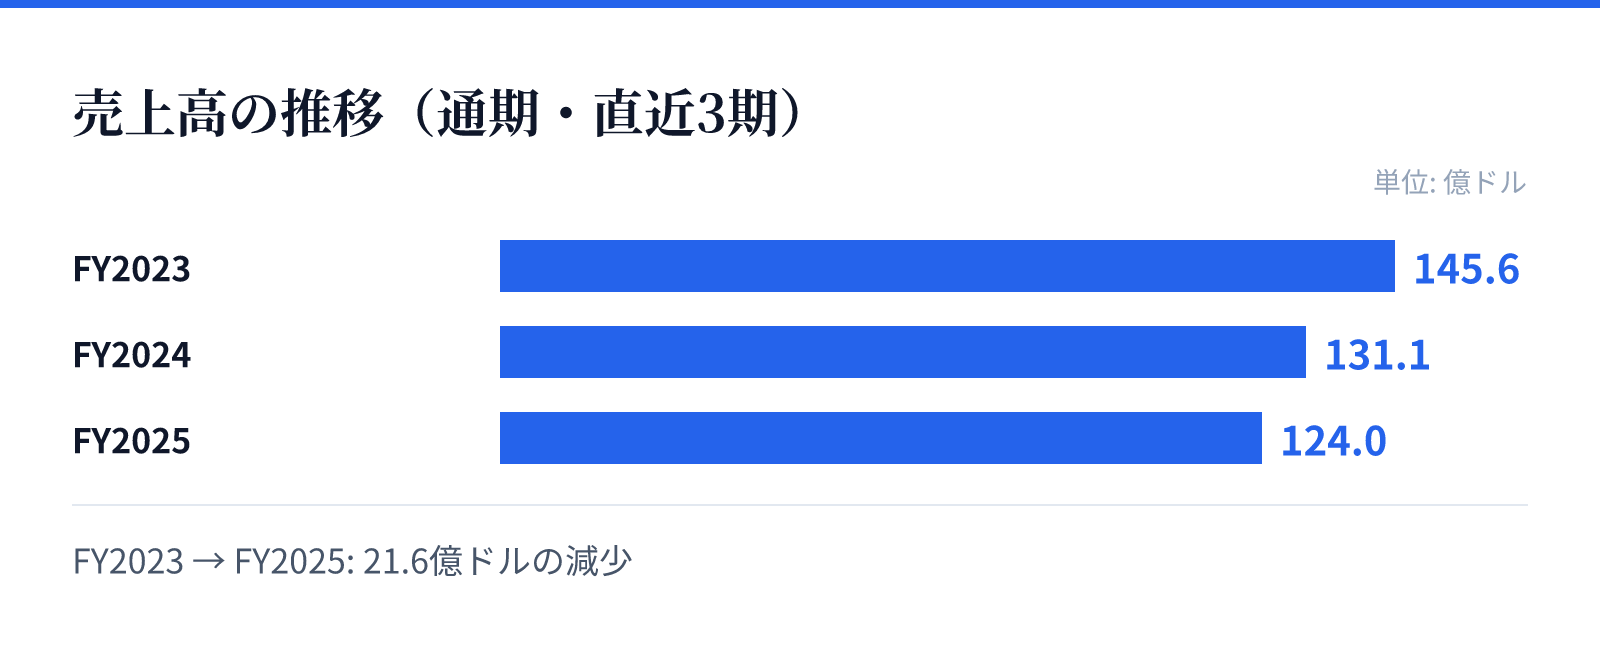
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は145.6億ドル。
FY2024の売上高は131.1億ドル。
FY2025の売上高は124.0億ドル。
成長ドライバー
同社は、従来の通信サービスから、より高度なネットワークソリューションへの移行を進めています。これには、エッジクラウドやSD-WAN、管理型セキュリティといった高度な技術基盤が含まれます。
また、Quantum Fiberなどのブランドを通じてブロードバンドサービスを展開しており、広範な顧客基盤へのアプローチを継続しています。これらのサービスは、企業向けの高度な通信環境と、一般消費者向けの接続性の両面を支える基盤となります。
特に、光サービスや統合コミュニケーションといった高度な技術を統合したソリューションは、将来的な成長の柱として位置付けられています。これらの技術提供により、多様な顧客ニーズに対応する体制を構築しています。
リスク
近年の財務推移を見ると、売上高が減少傾向にあり、特にFY2025における売上高の減少が懸念材料となります。また、営業利益率がマイナスに転じている点は、コスト構造や事業転換に伴う課題を示唆しています。
純利益が前年比で大幅に減少していることも、現在の事業運営における不安定な要素として捉えられます。特に、収益性の低下と売上の減少が同時に発生している点は、今後の経営戦略の成否に影響を与える可能性があります。
さらに、広範な通信インフラを維持するためのコストや、技術革新への対応コストが利益を圧迫するリスクがあります。これらの要因が、将来的な収益の安定性を左右する重要な要素となります。
競合
同社は、通信サービス市場において非常に広範なサービス範囲を持つ競合環境の中に位置しています。提供するサービスは、単純な通信接続から高度なセキュリティやクラウド統合まで多岐にわたります。
競合他社との差別化要因として、ダークファイバーやエッジクラウドといった物理的・論理的なインフラの統合提供が挙げられます。また、複数のブランドを使い分けることで、企業向けから個人向けまで幅広い層へのアプローチを試みています。
しかし、通信インフラ市場は技術革新のスピードが速く、常に最新のネットワーク技術への投資が求められる競争の激しい分野です。競合他社との技術競争において、いかに効率的なコスト構造を維持できるかが重要となります。
バリュエーション
最新の市場データによると、同社の株価は6.04ドルです。時価総額は約62.2億ドル(6,223百万USD)と算出されています。
バリュエーション指標として、PBRは-4.18倍を記録しています。この数値は、同社の現在の財務状況や市場からの評価を反映したものです。
投資判断にあたっては、これらの指標に加え、売上高の推移や利益率の変動を注視する必要があります。特に、近年の売上減少と利益率の低下が、将来の企業価値にどのような影響を与えるかを精査することが求められます。