事業モデル
同社は米国および国際的な市場において、モバイルアプリケーションを通じて多様な移動手段を提供するマルチモーダルな交通ネットワークを運営しています。ドライバーと乗客をマッチングするピア・ツー・ピアのライドシェアに加え、自転車やスクーターのシェアリングネットワークも提供しています。
さらに、ドライバー向けのレンタカープログラムであるExpress Driveや、ライセンスおよびデータアクセス契約、広告サービスなどの多角的な事業を展開しています。2013年に社名を変更し、現在はサンフランシスコに拠点を置くプラットフォーム企業として事業を展開しています。
KPI
最新の会計年度における売上高は63.2億ドル(=63.2億ドル)を記録しており、前年比で9.2%の成長を見せています。営業利益率は前年度の-2.1%から-3.0%へと推移しており、依然として課題を残すものの、収益構造の改善が進んでいます。
自己資本利益率(ROE)については、前年度の3.0%から86.9%へと劇的な向上を見せています。また、手元には11.4億ドル(=11.4億ドル)の現金および現金同等物を保有しており、事業運営のための流動性を確保しています。
業績推移
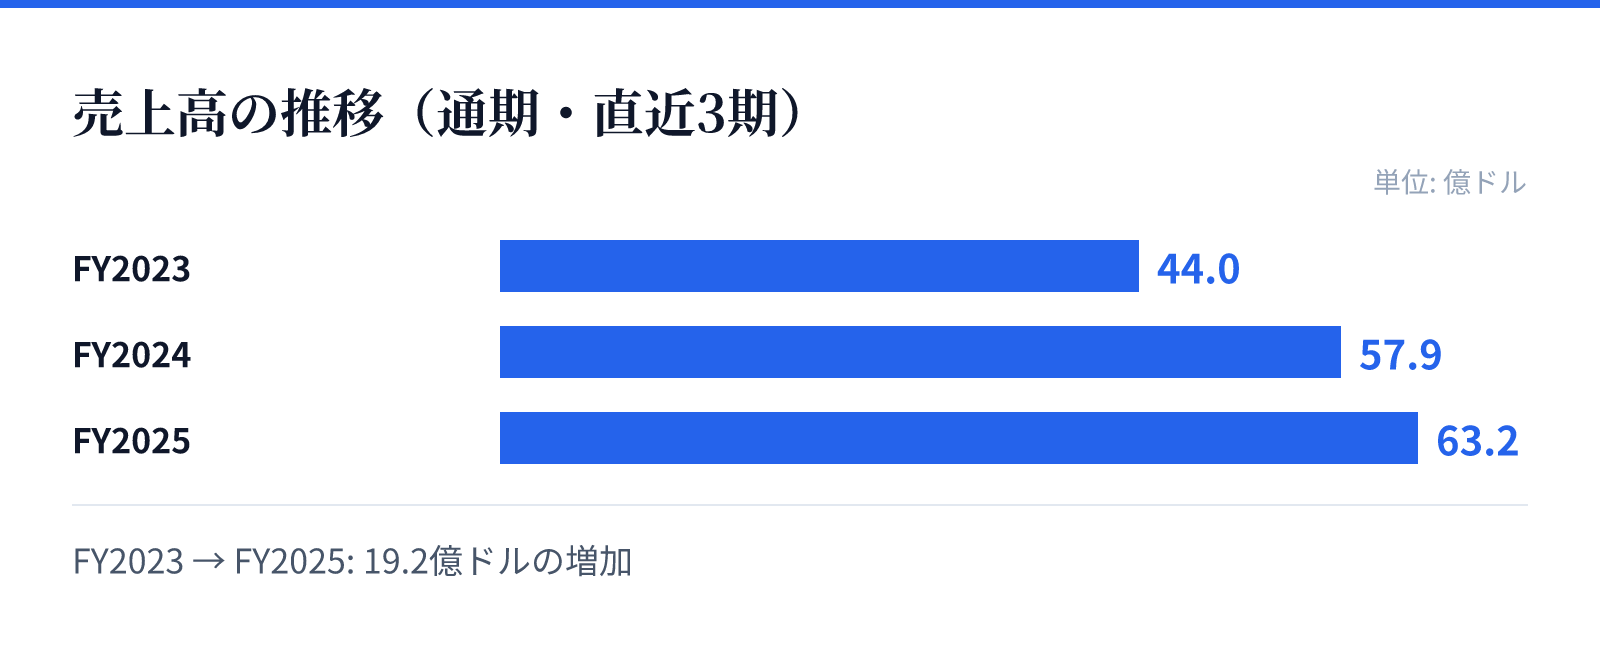
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は44.0億ドル。
FY2024の売上高は57.9億ドル。
FY2025の売上高は63.2億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の44億ドル(=44億ドル)からFY2025の63.2億ドル(=63.2億ドル)へと着実に拡大しています。この成長を背景に、純利益は前年比で12382.5%という極めて高い伸びを記録しています。
この急激な利益成長は、効率的なオペレーションの構築や広告事業の寄与など、多角的な収益源の統合によるものとみられます。特にROEの急上昇は、資本効率の劇的な改善を示唆しており、今後の成長に向けた強固な基盤を構築していると推測されます。
リスク
営業利益率が依然としてマイナス圏(-3.0%)にあることは、依然として高い運営コストや競争環境による圧力が存在することを示唆しています。しかし、前年度の-2.1%から推移を見れば、収益性の改善に向けた取り組みは着実に進んでいるとみられます。
また、多種多様な移動手段を統合するプラットフォーム運営には、各地域の規制やインフラへの依存が伴います。これらの外部要因が、将来的な利益率の安定化や事業拡大のスピードに影響を与える可能性があるため、継続的な監視が必要です。
競合
同社はライドシェアだけでなく、自転車やスクーターのシェアリング、さらにはデータアクセスや広告といった多様なサービスを統合したエコシステムを構築しています。この多角的なアプローチにより、単一の移動手段に依存しない強固なネットワークを構築しています。
競合他社との差別化要因として、単なる移動手段の提供にとどまらない、広告やデータ活用といった付加価値の高いビジネスモデルの統合が挙げられます。これらの統合的なプラットフォーム戦略が、市場における競争優位性を維持するための重要な要素となります。
バリュエーション
現在の株価は17.7ドルであり、時価総額は約67億ドル(6,700百万USD)となっています。この規模に対し、PERは2.52倍と非常に低い水準で評価されています。
PBRは2.22倍となっており、資産価値に対して一定のプレミアムが付与されている状況です。高い成長率と利益の急拡大を背景に、現在の市場評価は非常に保守的な数値で算出されているとみられます。