事業モデル
Mobility Global, Inc.は、車両のライフサイクル全体にわたる重要なデータと分析を提供するモビリティ・インテリジェンス企業です。同社はCARFAXやautomotiveMastermind、Polk Automotive Solutions、Market Scanといったブランドや製品ポートフォリオを保有しています。
これらのサービスを通じて、自動車メーカー、サプライヤー、ディーラーグループ、メディア、金融機関、そして消費者の各層に対し、データ、予測、インサイト、技術、革新を提供しています。同社は2025年に設立され、バージニア州センタービルに拠点を置いています。
KPI
直近の財務データによると、FY2025の売上高は1,750,000,000 USD(=17.5億ドル)を記録しています。同期間の営業利益率は18.7%に達しており、効率的な事業運営が行われていることが示唆されます。
一方で、FY2025の純利益は前年比で32.7%減少しており、利益の質や一時的な要因による変動に注意が必要です。また、同社は186,000,000 USD(=1.9億ドル)の現金および現金同等物を保有しています。
業績推移
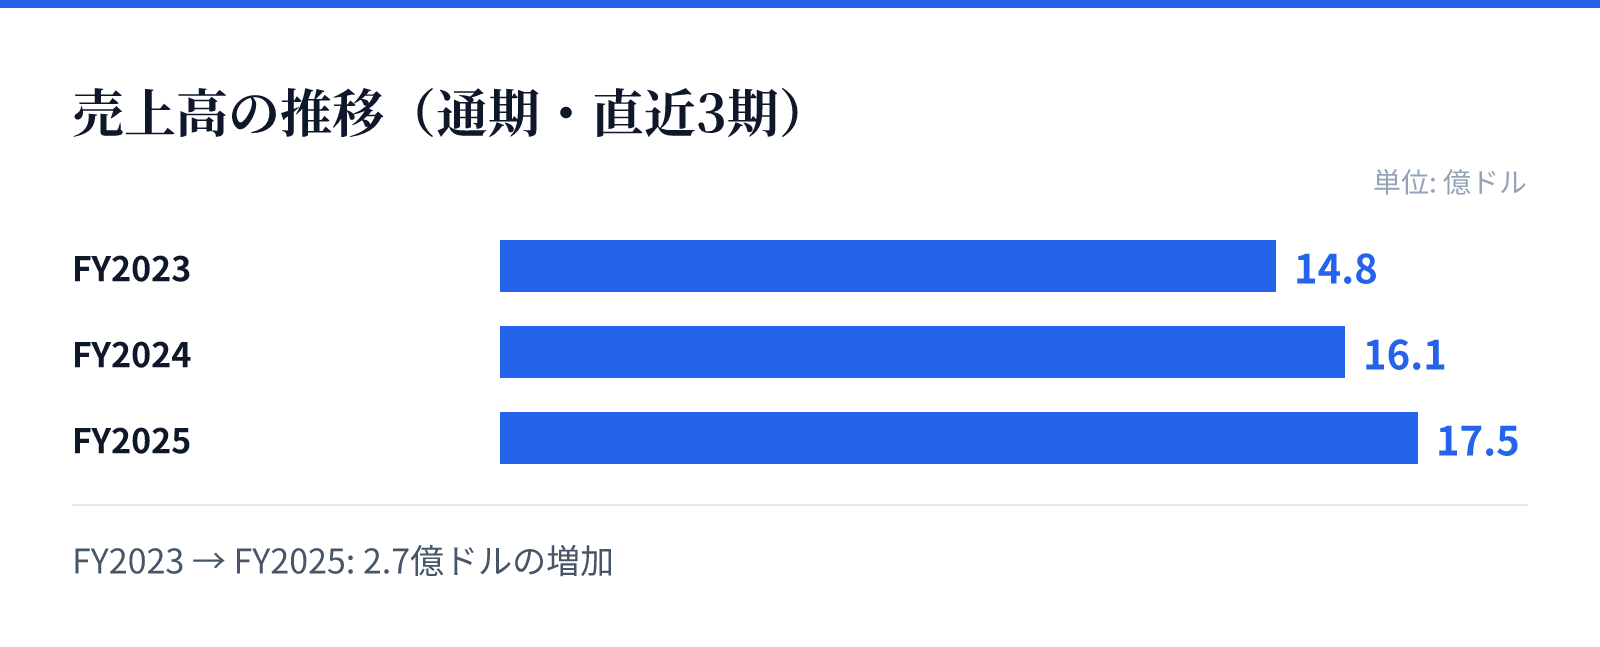
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.8億ドル。
FY2024の売上高は16.1億ドル。
FY2025の売上高は17.5億ドル。
成長ドライバー
売上高はFY2023の1,485,000,000 USD(=14.8億ドル)から、FY2024には1,613,000,000 USD(=16.1億ドル)、FY2025には1,750,000,000 USD(=17.5億ドル)へと着実に推移しています。最新のFY2025における売上成長率は前年比で8.5%を記録しています。
営業利益率もFY2023の16.1%からFY2024の18.5%、FY2025の18.7%へと上昇傾向にあります。この推移は、提供するデータ分析サービスの付加価値が高まっていることを示唆しています。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で32.7%減少している点は、今後の収益性の安定性を評価する上で重要な要素となります。売上高は成長しているものの、純利益の減少が何に起因するのかを精査する必要があります。
また、モビリティ分野におけるデータ提供は、技術革新や競合他社の動向に敏感な領域です。特定のブランドや製品への依存度や、市場環境の変化が利益率に与える影響を注視する必要があります。
競合
同社はCARFAXやautomotiveMastermindといった強力なブランドを保有しており、自動車業界の主要なプレイヤーから高い信頼を得ているとみられます。これらのブランドは、メーカーから消費者まで幅広い層をカバーする強固な基盤となっています。
競合他社との差別化要因は、単なるデータの提供にとどまらず、予測やインサイトを含む高度な分析能力にあるとみられます。多岐にわたるステークホルダーを支援する広範なポートフォリオが、競争優位性を支える要因となります。
バリュエーション
現在の株価は20.24ドルであり、時価総額は約59.7億ドル(5,972百万USD)となっています。PERは48.19倍と、成長期待を織り込んだ水準で評価されています。
一方で、PBRは0.61倍となっており、資産価値に対して株価が抑えられている水準です。配当利回りは1.18%となっており、成長と配当のバランスを考慮した投資判断が求められます。