事業モデル
Merchants Bancorpは、米国で多角的な銀行持ち株会社として事業を展開しています。主な事業セグメントは、マルチファミリー住宅のローン業務、住宅ローン倉庫、および銀行業務の3つで構成されています。
マルチファミリー住宅セグメントでは、住宅開発やヘルスケア施設の融資、さらには特定のニーズに応じた介護施設のカスタマイズされたローン商品を提供しています。銀行セグメントでは、個人および企業向けにリテール銀行、商業融資、農業融資などの幅広い金融サービスを提供しています。
KPI
同社の直近の財務データにおいて、FY2025の売上高は677,240,000 USD(=6.8億ドル)を記録しています。この数値は前年度の666,965,000 USD(=6.7億ドル)と比較して、前年比1.5%の増加となっています。
一方で、同期間の純利益は前年比で31.7%減少しており、収益性の推移には注意が必要です。また、同社は314,703,000 USD(=3.1億ドル)の現金および現金同等物を保有しています。
業績推移
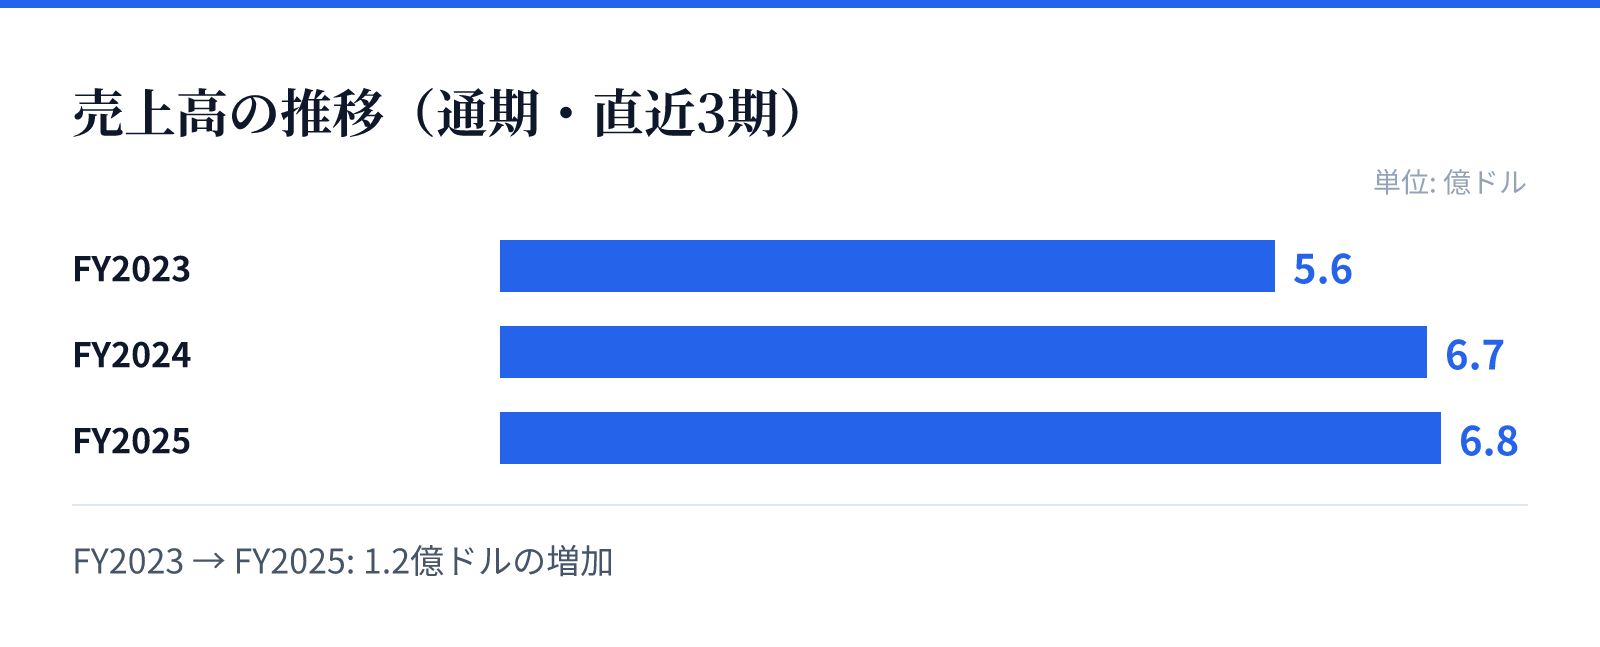
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.6億ドル。
FY2024の売上高は6.7億ドル。
FY2025の売上高は6.8億ドル。
成長ドライバー
同社の成長は、マルチファミリー住宅の再融資や取得、再配置に向けたブリッジファイナンスなどの多様なローン製品に支えられています。特にヘルスケア施設や住宅開発に向けた特定の融資ニーズに応えることで、独自の市場ポジションを築いています。
また、住宅ローン倉庫セグメントを通じて、政府保証の住宅ローンや非預金金融機関向けの商業ローンへの資金提供を行っています。これらの多角的なアプローチが、地域に根ざした金融サービスとしての基盤を支えています。
リスク
直近の財務推移において、FY2025の純利益が前年比で31.7%減少している点は、今後の収益性の安定性に関するリスク要因となります。売上高は微増しているものの、利益の減少がどの要因によるものかの精査が必要です。
また、住宅ローンや商業融資といった金融事業は、金利動向や不動産市場の動向に強く影響を受ける特性があります。特にマルチファミリー住宅やヘルスケア施設に関連する融資は、関連する規制や市場環境の変化による影響を受けやすいとみられます。
競合
同社は、地域密着型の銀行として、リテール銀行や商業融資、農業融資など幅広い層に向けたサービスを提供しています。競合他社と比較して、特定のニッチなニーズ(介護施設向けローンなど)に対応する能力が強みとなります。
住宅ローン倉庫セグメントでは、非預金金融機関への融資を行うことで、独自のネットワークを構築しています。これらの多角的な事業展開により、一般的なリテール銀行とは異なる競争優位性を確保しているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は53.41ドル、時価総額は約24.5億ドル(2,453百万USD)となっています。PERは10.68倍、PBRは1.33倍と算出されており、現在の市場評価を反映しています。
配当利回りは0.83%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と現在の市場における評価を測る重要な指標となります。