事業モデル
同社はネバダ州リノおよびコロラド州ブラックホークにおいて、カジノとホテルを運営する事業を展開しています。主な施設にはAtlantis Casino Resort SpaやMonarch Casino Resort Spa Black Hawkが含まれます。
さらに、多様なコンセプトを持つ複数の飲食施設を運営しており、ステーキハウスや寿司バー、カフェ、ベーカリーなど多岐にわたるメニューを提供しています。これらの施設は、カジノやホテルの顧客に対し、幅広い食の選択肢を提供することで顧客体験を向上させています。
KPI
直近の財務データにおいて、FY2025の売上高は5.5億ドル(=5億ドル)を記録しており、前年比で4.4%の成長を見せています。同期間の純利益は前年比で39.3%と大幅な増加を遂げています。
また、営業利益率はFY2024の17.7%からFY2025には23.4%へと改善しており、効率的な運営体制が示唆されます。ROEについても、FY2024の14.1%からFY2025には18.9%へと上昇しており、資本効率の向上が確認できます。
業績推移
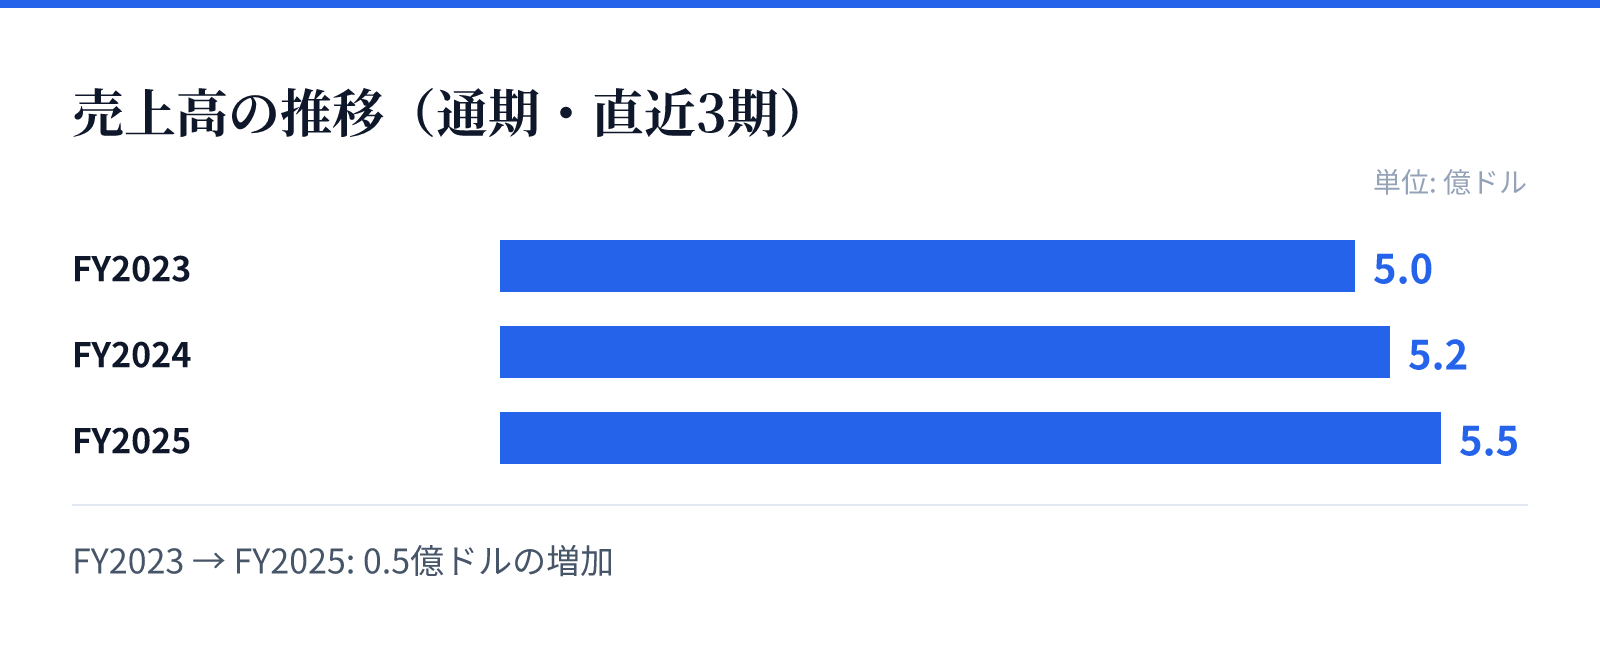
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.0億ドル。
FY2024の売上高は5.2億ドル。
FY2025の売上高は5.5億ドル。
成長ドライバー
同社の成長は、主要な拠点におけるカジノ・ホテル運営の安定性と、付随する飲食事業の多角化によって支えられています。特にFY2025における純利益の急増は、運営効率の改善や顧客の滞在価値の向上に寄与しているとみられます。
また、多様な飲食ブランドを展開することで、単一のサービスに依存しない収益構造を構築しています。これらの多角的なサービス提供が、リピート率の向上や客単価の向上に寄与しているとみられます。
リスク
カジノおよびリゾート事業は、地域経済の動向や観光需要の変動に影響を受けやすい特性を持っています。特定の地域に拠点を置くため、現地の経済状況や観光政策の変化が収益に直接影響を及ぼす可能性があります。
また、飲食事業の運営においては、原材料費の高騰や人件費の変動が利益率を圧迫する要因となり得ます。これらの外部要因に対するコスト管理能力が、将来の収益安定性を左右する重要な要素となります。
競合
同社はネバダ州やコロラド州といった特定の地域において、競合するカジノやリゾート施設と市場を共有しています。これらの地域では、競合他社との差別化を図るためのサービス向上や施設更新が継続的に求められます。
特に飲食部門においては、多様なコンセプトの店舗を展開することで競合に対する優位性を確保しています。独自のブランド展開や多様なメニュー提供が、競合他社との差別化要因として機能しています。
バリュエーション
現在の株価は122.57ドルであり、時価総額は約22億ドル(2,197百万USD)となっています。PERは19.67倍、PBRは3.81倍と算出されており、市場における評価を反映しています。
配当利回りは0.97%となっており、安定した事業基盤を背景とした配当政策が示されています。これらの指標は、同社のカジノ・リゾート事業における安定した収益性と、将来の成長に対する市場の期待を反映しているものとみられます。