事業モデル
同社は米国において規制下にあるエネルギー供給事業を展開しています。事業は電気、天然ガス配送、パイプラインの3つのセグメントで構成されています。
電気部門ではモンタナ州やノースダコタ州などを含む複数の州で、数千マイルに及ぶ送電および配電網を通じて電力を供給しています。天然ガス部門では、アイダホ州やミネソタ州など広範な地域で配送および付加価値サービスを提供しています。
さらに、ロッキー山脈や北部グレートプレーンズ地域を中心に、規制されたパイプラインシステムを通じて天然ガスの輸送および地下貯蔵サービスを提供しています。これらの事業は、地域社会に不可欠なエネルギーインフラを支える基盤となっています。
KPI
最新の会計年度における売上高は1,875,066,000 USD(=18.8億ドル)を記録しています。この数値は前年度と比較して6.7%の増加を見せています。
営業利益率は15.5%に達しており、効率的な運営体制が示唆されます。一方で、同期間の純利益は前年比で32.3%減少しており、利益構造の変化に注目が必要です。
自己資本利益率(ROE)は、直近の数年間で14.3%から10.4%、そして6.9%へと推移しています。この推移は、資本効率の動向を把握する上での重要な指標となります。
業績推移
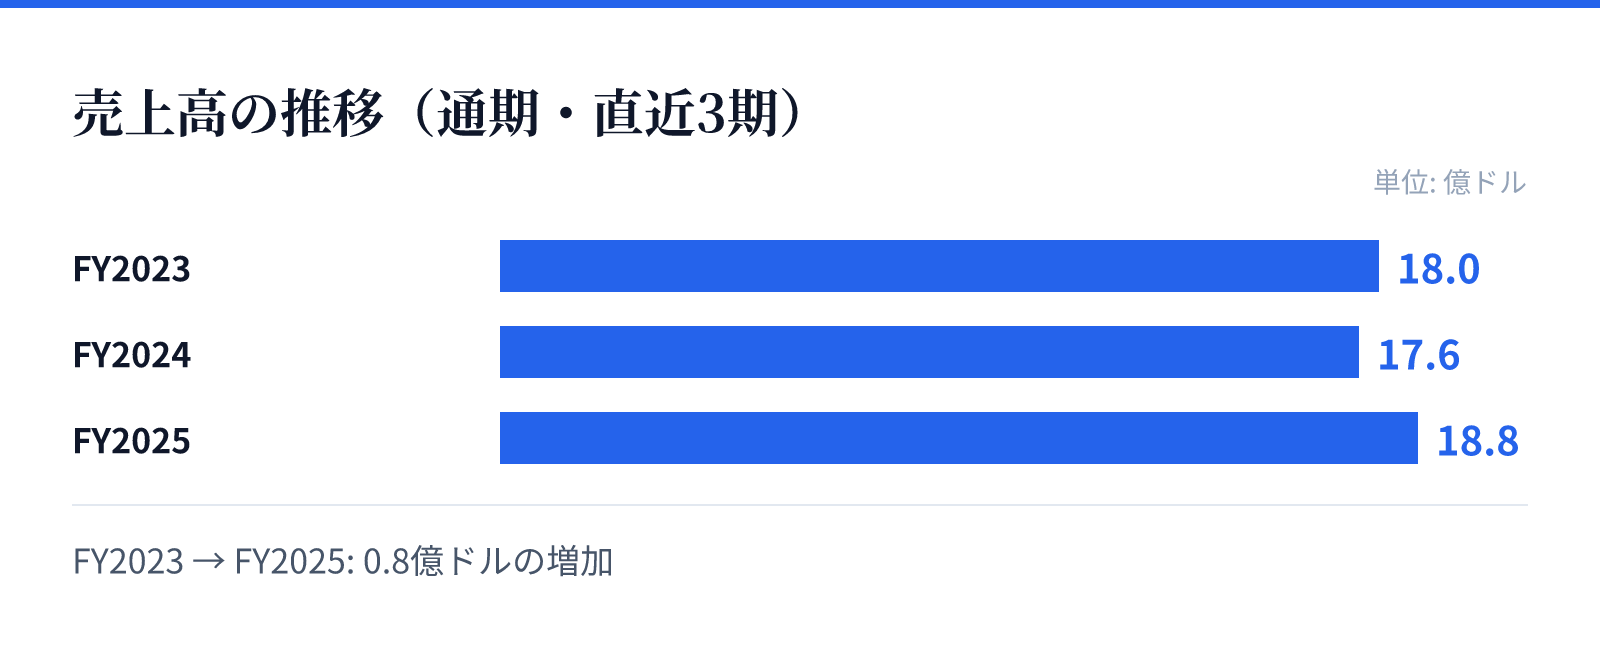
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は18.0億ドル。
FY2024の売上高は17.6億ドル。
FY2025の売上高は18.8億ドル。
成長ドライバー
同社の成長は、広範な送電・配電ネットワークとパイプライン網の維持・拡張に支えられています。特に天然ガス配送における付加価値サービスの提供が、安定的な収益源として機能しています。
地域的なエネルギー需要の継続的な存在が、事業の継続性を支える主要な要因です。また、規制下にある事業体として、安定したインフラ需要を背景とした運営が特徴です。
将来的な成長は、既存のインフラを活用したサービス拡充や、地域的なエネルギー需要の推移に依存するとみられます。特に天然ガスの輸送および貯蔵サービスの安定的な提供が重要な役割を担います。
リスク
規制下にある事業体であるため、政府による規制や政策の変更が事業環境に直接的な影響を与える可能性があります。エネルギー価格の変動も、事業の収益性に影響を及ぼす要因となります。
また、広大な送電・配電網やパイプラインの維持管理には、継続的な設備投資と保守コストが必要です。これらのコスト管理が、将来の利益率を維持するための重要な課題となります。
さらに、気候変動やエネルギー政策の転換に伴うインフラへの投資要求の変化も、中長期的なリスク要因として考慮されるべき事項です。
競合
同社は、特定の地域において強固なインフラ資産を保有しており、参入障壁の高い公共事業の特性を持っています。電気および天然ガスの配送ネットワークは、競合他社に対する優位性を形成しています。
地域密着型のエネルギー供給体制を構築しており、既存の顧客基盤を維持することが競争力の源泉です。パイプラインシステムを通じた輸送・貯蔵サービスも、特定の地域において重要な地位を占めています。
競合環境においては、規制による参入制限や、既存のインフラ網の規模が重要な防御壁として機能しているとみられます。安定した供給体制の維持が、市場における地位を確保する鍵となります。
バリュエーション
現在の株価は19.79ドルであり、時価総額は約41.6億ドル(4,163百万USD)となっています。市場における評価は、PERが21.51倍、PBRが1.42倍と算出されています。
配当利回りは2.80%となっており、投資家に対して一定の配当を還元する構造を持っています。これらの指標は、公共事業セクターにおける安定性を反映した評価となっています。
投資判断にあたっては、これらのバリュエーション指標と、同社の安定したインフラ資産の価値を照らし合わせることが重要です。現在の株価水準は、事業の安定性と将来の成長性のバランスを反映しているとみられます。