事業モデル
Marqetaは、米国においてカード発行および取引処理のためのクラウドベースのオープンAPIプラットフォームを運営しています。同社のプラットフォームは、デビット、プリペイド、クレジット、仮想、物理カードといった多様なカード発行サービスを提供しています。
さらに、銀行およびネットワーク管理、プログラム管理、付加価値サービス、UI/UX、資金移動機能の提供など、包括的なソリューションを提供しています。これらのサービスは、金融サービス、オンデマンドサービス、貸付、経費管理、eコマース、BNPL(今すぐ後払い)プロバイダーなど、幅広い垂直市場に対応しています。
KPI
最新の財務データによると、FY2025の売上高は624,884,000 USD(=6.2億ドル)を記録しています。これは前年度の506,995,000 USD(=5.1億ドル)と比較して、前年比で23.3%の成長を見せています。
一方で、営業利益率はFY2023の-41.9%からFY2024には-4.8%へと改善傾向にありましたが、FY2025には-7.4%となっています。ROEについても、FY2024の2.5%からFY2025には-1.8%へと転落しており、収益性の安定化が課題となっています。
業績推移
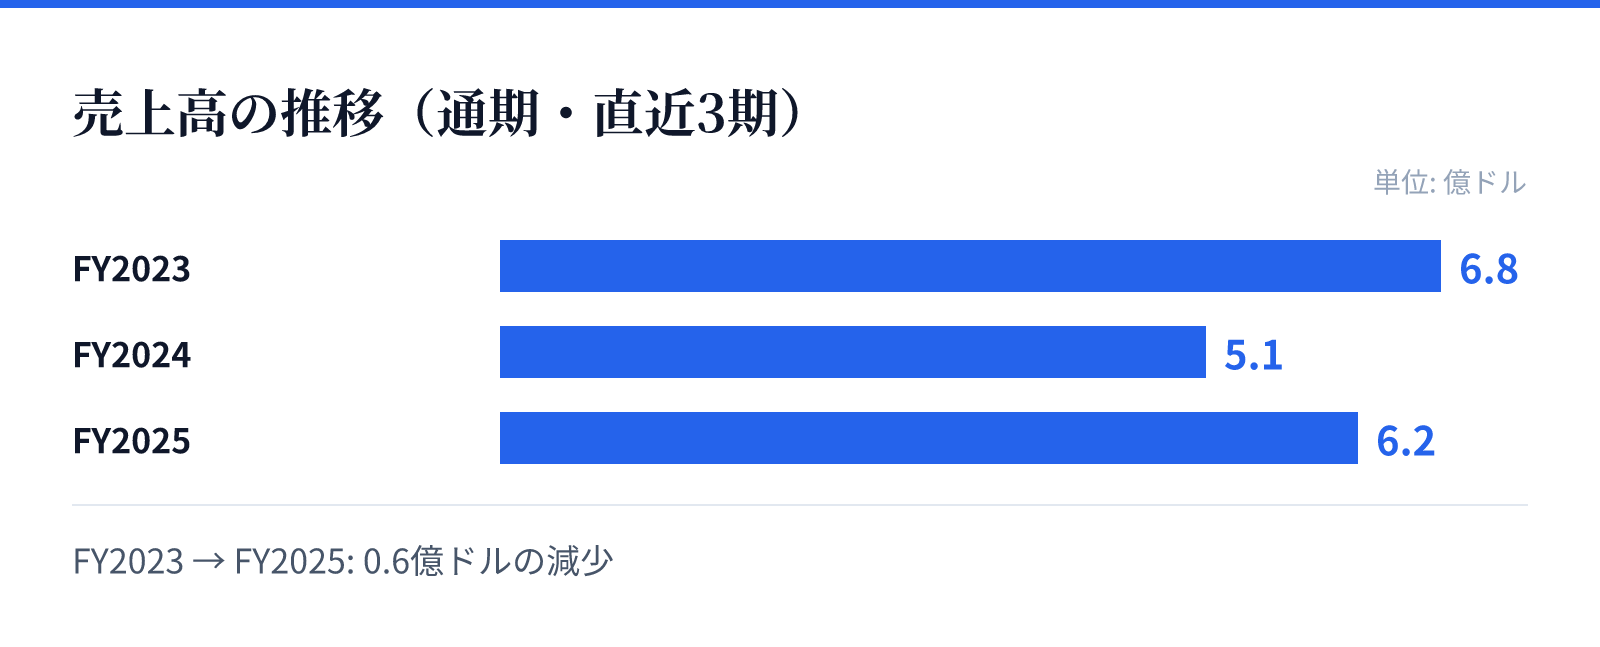
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.8億ドル。
FY2024の売上高は5.1億ドル。
FY2025の売上高は6.2億ドル。
成長ドライバー
同社の成長の柱は、高度な決済インフラを求める多様な垂直市場からの需要に支えられています。特に、BNPLプロバイダーやeコマンス企業向けに、カード発行から資金移動までを一気通貫で提供するプラットフォームの強みが評価されています。
また、既存のカードプログラムを同社のプラットフォームへ移行する「Portfolio Migration」機能も、顧客の移行を容易にする重要な要素です。これらの機能により、金融サービスや貸付といった広範な分野での顧客基盤拡大が見込まれます。
リスク
財務面における主なリスクは、依然として継続している営業赤字と、それに伴う収益性の不安定さです。FY2025において売上高は前年比で大幅に増加しているものの、純利益は赤字に転落しており、収益構造の改善が急務となっています。
また、決済インフラという性質上、高度な技術的安定性とセキュリティの確保が不可欠です。複雑な金融規制や技術的な障壁を克服しつつ、いかに効率的な運営体制を構築できるかが、今後の事業継続における重要な要素となります。
競合
同社は、金融サービスやeコマース、オンデマンドサービスといった競争の激しい市場において、高度な技術基盤を提供しています。カード発行から資金移動、BNPL対応までを統合的に提供するプラットフォームは、競合他社に対する差別化要因となります。
特に、高度なUI/UXやセルフサービスポータル(Marqeta Dashboard)の提供は、顧客の利便性を高める重要な要素です。これらの付加価値サービスを通じて、多様な決済ニーズを持つ企業を惹きつける戦略をとっています。
バリュエーション
現在の市場データにおいて、同社の株価は16.31ドル、時価総額は約17.2億ドル(1,716百万USD)となっています。PERは181.22倍と非常に高い水準にあり、将来の成長に対する期待が織り込まれていることが伺えます。
PBRは2.37倍となっており、資産に対する評価も一定のプレミアムが付与されています。投資判断にあたっては、高い成長率と現在の高いバリュエーションのバランスを、今後の収益改善の推移と照らし合わせて評価する必要があります。