事業モデル
Middlesex Water Companyは、米国において規制下にある水道および排水システムの運営を行っています。事業は規制セグメントと非規制セグメントの2つに分かれており、住宅、商業、工業、および防火用として、小売および卸売の両面で水資源の収集、処理、配布を行っています。
また、自治体や民間企業の水および排水システムの運営・保守に関する非規制の契約サービスも提供しています。1896年に設立され、ニュージャージー州アイセリンに本社を置く企業として、長年の歴史に基づいたインフラ運営体制を構築しています。
KPI
直近の財務データにおいて、FY2025の売上高は194,694,000 USD(=1.9億ドル)を記録しています。この期間の営業利益率は27.9%に達しており、効率的な運営体制が示されています。
ROE(自己資本利益率)はFY2024の9.9%からFY2025には8.6%へと推移しています。売上高は前年比で1.5%の増加を見せている一方で、純利益は前年比で3.4%の減少を記録しています。
業績推移
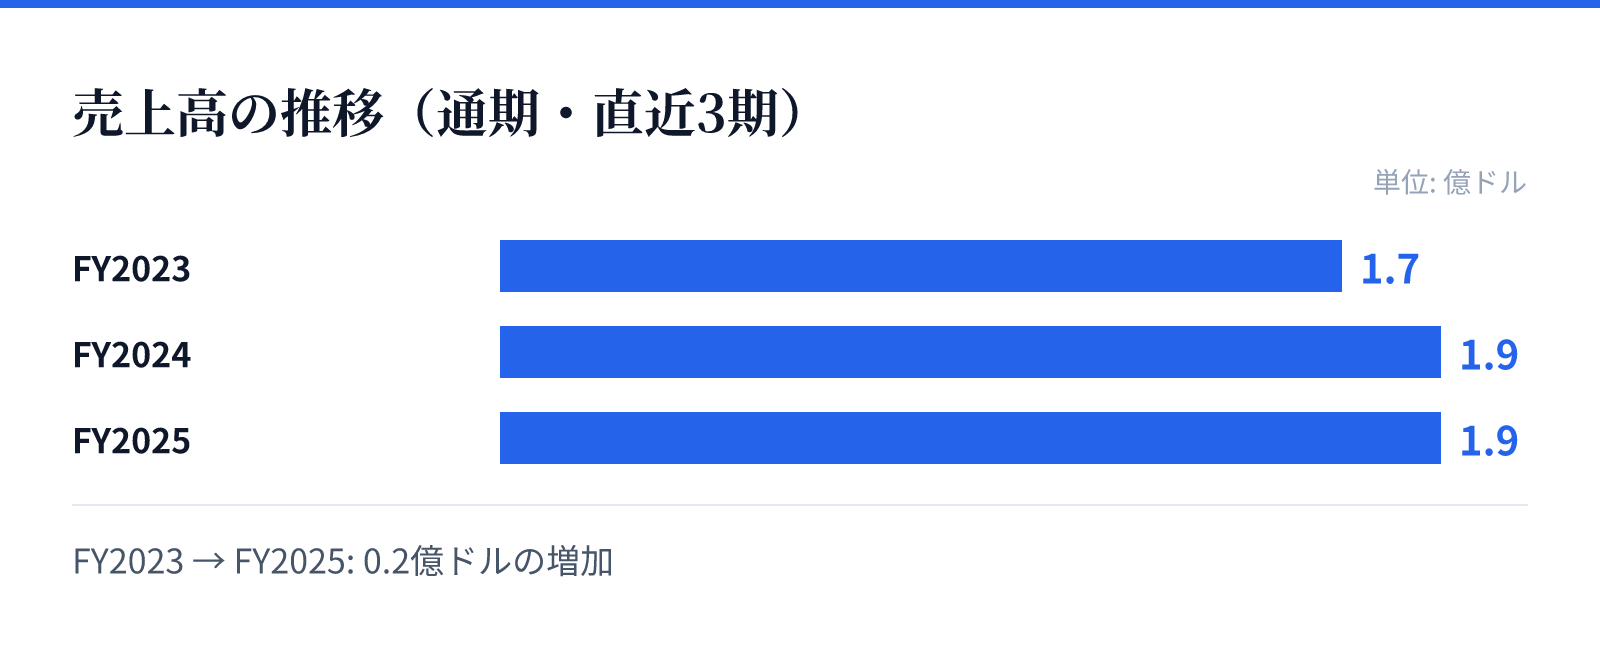
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.7億ドル。
FY2024の売上高は1.9億ドル。
FY2025の売上高は1.9億ドル。
成長ドライバー
同社の成長は、規制下にある公共インフラの安定した需要と、非規制セグメントにおける契約サービスの拡大に支えられています。水や排水の処理・配布は不可欠な公共サービスであり、安定した需要基盤が存在します。
特に、自治体や民間企業向けの運営・保守サービスは、契約に基づく安定的な収益源となる可能性があります。これらのサービス提供能力が、将来的な収益の安定性と成長を支える重要な要素となります。
リスク
規制下にある事業体であるため、政府や規制当局による規制内容の変更が事業環境に影響を与える可能性があります。また、インフラ維持のための設備投資やコストの変動が、利益率に直接影響を及ぼす構造となっています。
さらに、最新の財務データでは純利益が前年比で3.4%減少しており、コスト管理や運営効率の維持が課題となります。水資源の確保や環境規制への対応など、公共インフラ特有の外部要因によるリスクも考慮する必要があります。
競合
同社は特定の地域において水道および排水システムを運営しており、参入障壁の高い公共インフラ分野で事業を展開しています。地域密着型のインフラ提供において、強固な基盤を構築しているとみられます。
競合他社との比較においては、規制に基づく独占的な、あるいは優位な地位を確保していることが強みとなります。安定した需要があるため、新規参入者が容易にシェアを奪うことは難しい構造となっています。
バリュエーション
現在の株価は58.49ドルであり、時価総額は約11億ドル(1,102百万USD)となっています。PERは22.41倍、PBRは2.12倍と算出されています。
投資家に対しては、2.49%の配当利回りを提供しており、公共事業としての安定性を求める投資家にとっての選択肢となります。これらの指標は、同社の安定した事業基盤と、インフラ企業としての評価を反映しています。