事業モデル
Murphy USAは、傘下にMurphy USA、Murphy Express、QuickChekといった複数のブランドを擁する小売企業です。主な事業内容は、自動車用燃料の販売およびコンビニ商品の販売です。
同社は、米国南東部、南西部、中西部を中心に小売ガソリンスタンドを運営しています。燃料販売に加えて、非燃料のコンビニエンスストアも運営しており、多角的な小売事業を展開しています。
KPI
最新の会計年度における売上高は193億8400万ドル(=194億ドル)を記録しています。同期間の営業利益率は3.8%となっており、安定した収益構造を維持しています。
資本効率を示すROEは75.5%と非常に高い水準にあります。また、手元には1億7540万ドル(=1.8億ドル)の現金および現金同等物を保有しています。
業績推移
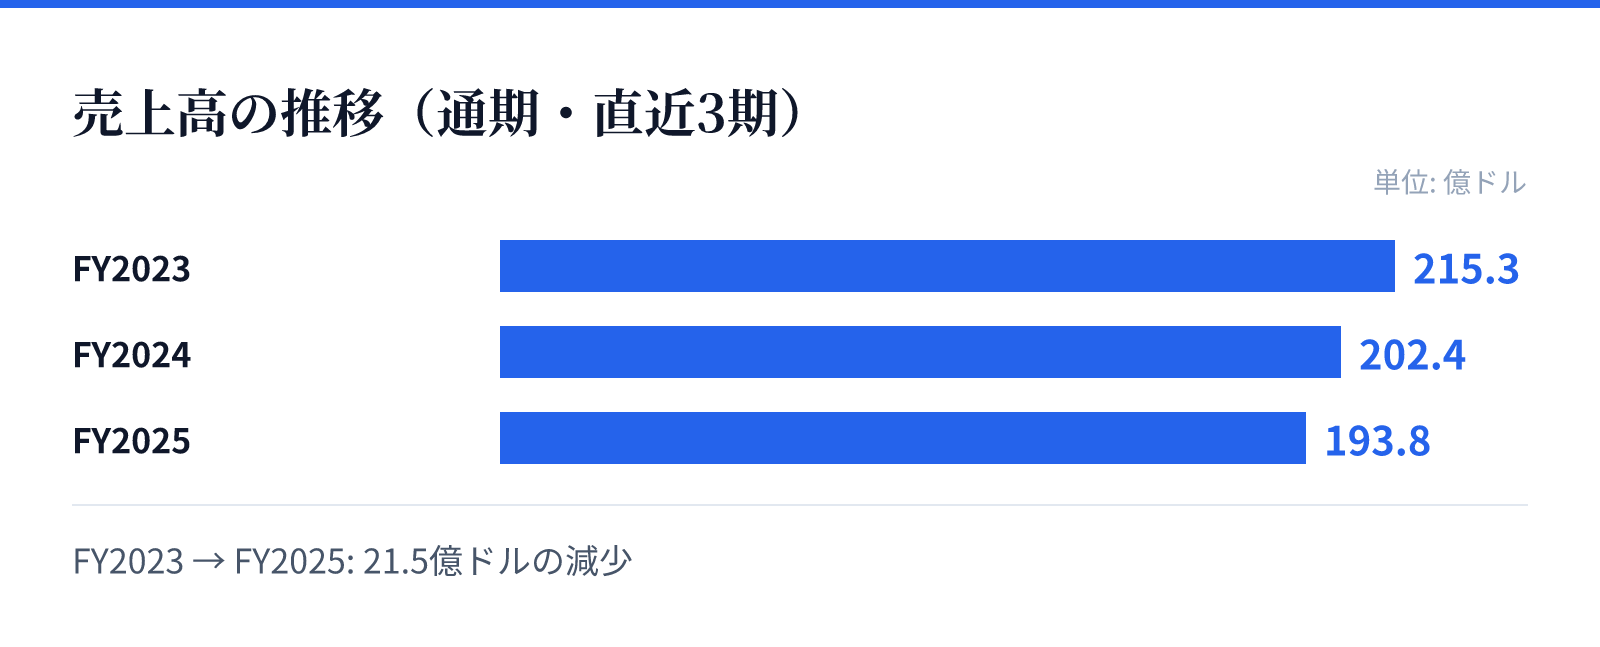
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は215.3億ドル。
FY2024の売上高は202.4億ドル。
FY2025の売上高は193.8億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の215億ドルからFY2025の194億ドルへと推移しています。売上高は前年比で4.2%減となっており、市場環境の影響を受けているとみられます。
一方で、ROEはFY2023の67.2%からFY2025の75.5%へと上昇しており、資本効率の向上が見られます。営業利益率は3.7%から3.8%へと推移しており、安定した収益性の維持に努めています。
リスク
直近の財務データにおいて、売上高は前年比4.2%減、純利益は前年比6.3%減を記録しています。この傾向は、燃料価格の変動や消費行動の変化による影響を受ける可能性があることを示唆しています。
また、事業の大部分をガソリン販売とコンビニ運営に依存しているため、エネルギー価格の変動が収益に直接的な影響を与える構造となっています。これらの要因が今後の業績の不確実性として考慮されます。
競合
同社は、Murphy USAやQuickChekといった複数のブランドを展開することで、地域における競争優位性を確保しています。特に米国南部や中西部といった特定の地域に強みを持つことで、競合他社との差別化を図っています。
ガソリン販売とコンビニ商品の両方を組み合わせた提供モデルは、顧客の利便性を高める戦略です。複数のブランドを保有することで、多様な顧客層へのアプローチを可能にしています。
バリュエーション
現在の株価は503.19ドルであり、時価総額は約92.5億ドル(9,249百万USD)となっています。PERは15.58倍、PBRは11.82倍と算出されています。
配当利回りは0.51%となっており、投資家に対して配当による還元を行っています。これらの指標は、同社の事業規模と市場における評価を反映しています。