事業モデル
同社はNBH Bankの持ち株会社として、米国国内の商業、ビジネス、個人顧客に対し多岐にわたる銀行商品および金融サービスを提供しています。預金商品には、当座、普通、マネーマーケット、ヘルスセービング、および固定金利・固定期間の定期預金が含まれます。
融資事業においては、運転資金や設備、農業、政府・非営利団体向けなどの商業・産業向け融資に加え、中小企業向け融資や住宅ローン、消費者ローンを提供しています。また、オンライン・モバイルバンキングや送金、不正防止を含むトレジャリーマネジメントソリューションも提供しています。
KPI
同社の財務状況において、最新のFY2025における売上高は411,577,000 USD(=4.1億ドル)を記録しています。この数値は前年比で2.5%の増加となっており、安定した収益基盤を維持していることが伺えます。
一方で、同期間の純利益は前年比で7.8%の減少となっており、収益性の推移には注意が必要です。また、同社は3.8億ドル(=3.8億ドル)の現金および現金同等物を保有しており、流動性を確保しています。
業績推移
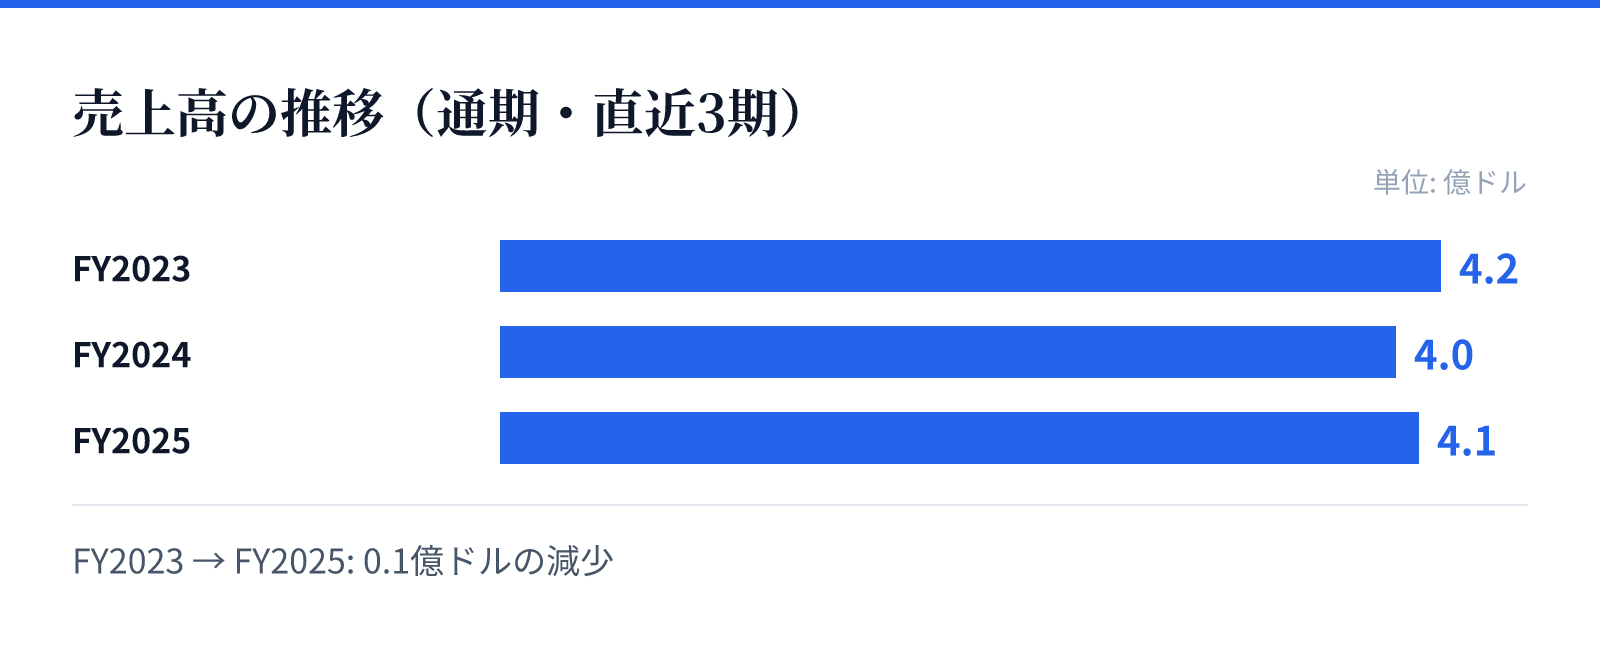
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.2億ドル。
FY2024の売上高は4.0億ドル。
FY2025の売上高は4.1億ドル。
成長ドライバー
同社はコロラド、テキサス、ユタ、ワイオミングなど、複数の州にまたがる拠点を展開しており、広範な地域ネットワークを強みとしています。ATMの運営や、多様な商業用不動産ローン、中小企業向け融資の提供を通じて、地域経済に深く根ざした成長を追求しています。
特に、商用クレジットカードや電子請求書支払い、商取引処理などの高度なトレジャリーマネジメント機能の提供は、法人顧客の維持と拡大に寄与する要素です。これらの付加価値サービスが、将来的な顧客の囲い込みと収益の安定化に寄与するとみられます。
リスク
財務トレンドを見ると、ROE(自己資本利益率)はFY2023の11.7%から、FY2024には9.1%、FY2025には7.9%へと低下傾向にあります。この利益率の低下は、運用コストの増加や金利環境の変化による影響を受けている可能性があります。
また、地域銀行として運営しているため、特定の地域経済の動向や不動産市場の変動が、貸出金の回収や資産の健全性に直接的な影響を与えるリスクがあります。特に商業用不動産ローンや中小企業向け融資の比率が高い場合、景気後退局面での影響を受けやすい構造です。
競合
同社は、コロラドやカンザスシティ周辺、テキサスなど複数の地域で拠点を構え、地域密着型のサービスを展開しています。競合他社と比較して、多様な預金商品や高度なトレジャリーマネ件の提供により、差別化を図っているとみられます。
地域銀行セクターにおいては、大手銀行との差別化要因として、きめ細やかな顧客対応や特定の地域に特化した融資スキームが重要となります。同社は、商用不動産や農業向けなど、特定のニッチな分野での融資提供を通じて競争優位性を確保しようとしています。
バリュエーション
同社の現在の株価は41.22ドルであり、時価総額は約18.4億ドル(1,836百万USD)となっています。PERは17.32倍、PBRは1.10倍と算出されており、現在の市場評価を反映しています。
配当利回りは3.11%となっており、投資家に対して一定の配当を還元する姿勢が見て取れます。これらの指標は、地域銀行セクターにおける同社の立ち位置を評価する上での重要な指標となります。