事業モデル
Noble Corporation plcは、石油およびガス産業向けに世界規模で海洋掘削サービスを提供するコントラクターです。同社は移動可能な海洋掘削ユニットの艦隊を保有し、契約に基づく掘削サービスを提供しています。
同社が運営する掘削装置には、フローターやジャックアップが含まれます。これらの設備は、アフリカ、極東アジア、北海、オセアニア、南米、および米国湾岸地域など、世界各地のプロジェクトに展開されています。
KPI
同社の財務データによると、FY2023の売上高は25.9億ドル、営業利益率は23.8%を記録しています。翌年のFY2024には売上高が30.6億ドルへと増加し、営業利益率は22.8%を維持しました。
最新のFY2025における売上高は32.9億ドルに達しており、前年比で7.4%の成長を遂げています。一方で、同期間の営業利益率は15.7%に低下しており、純利益は前年比で51.7%減少していることが確認されます。
業績推移
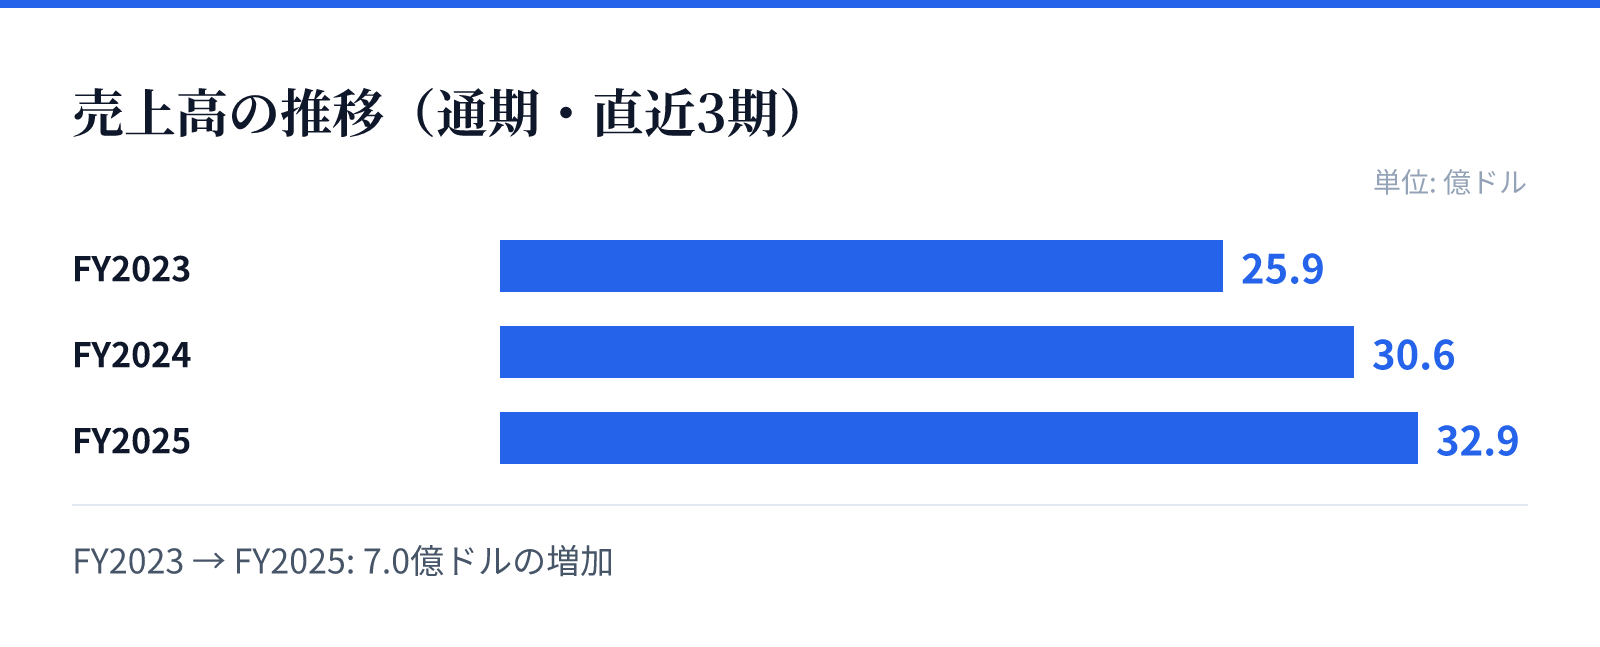
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は25.9億ドル。
FY2024の売上高は30.6億ドル。
FY2025の売上高は32.9億ドル。
成長ドライバー
同社の成長は、世界各地のエネルギー需要に応えるための海洋掘削ユニットの運用に支えられています。特に、広範な地域での活動拠点を確保していることが、安定した受注機会の獲得に寄与しています。
直近の財務推移を見ると、売上高は継続的に増加傾向にあります。しかし、利益率やROEの推移からは、事業規模の拡大と同時に、コスト構造や契約条件の変化が収益性に影響を与えている可能性が示唆されます。
リスク
同社の収益性は、海洋掘削ユニットの稼働率や、各地域におけるエネルギー需要の変動に強く依存しています。最新のFY2025において、売上高が伸びている一方で純利益が大幅に減少している点は、コスト管理や契約内容の変動に関するリスクを示唆しています。
また、広範囲な地域で事業を展開しているため、各地域の地政学的リスクや、海洋資源開発に関する規制の変化が事業運営に影響を及ぼす可能性があります。これらの要因が、将来的な利益率の安定性に影響を与える要因となり得ます。
競合
石油・ガス掘削業界において、同社は独自の艦隊と技術力を背景に、世界的な競合他社と競合しています。アフリカから米国湾岸まで多岐にわたる地域でサービスを提供しており、広範なオペレーション能力が競争優位性の源泉となります。
競合他社との競争においては、掘削装置の稼働率の維持と、効率的なコスト管理が重要となります。特に、特定の地域における需要の集中や、高度な技術を要するプロジェクトの獲得が、市場におけるシェア維持の鍵となります。
バリュエーション
現在の市場データにおいて、同社の株価は45.76ドル、時価総額は約73.1億ドルとなっています。PERは49.74倍、PBRは1.63倍と算出されており、市場からの評価を反映しています。
また、同社は4.28%の配当利回りを提供しています。これらの指標は、現在の事業規模と将来の成長期待、および同社の資産価値に対する市場の評価を反映した数値となっています。