「逆転」は何の数字なのか
「NECが富士通6702を20年ぶりに逆転」。この見出しを見ると、株式市場での会社の値段でNECが上に立ったように感じるかもしれません。
ところが「逆転」は、何の数字を指すかで意味がまるで変わります。売上なのか、利益なのか、それとも時価総額なのか。見出しはそこまで教えてくれません。
先に答えを言うと、逆転したのは2025年度の売上収益です。NECの売上収益は3兆5827億円、富士通は3,502,971百万円でした。
この記事では、見出しをそのまま受け取らず、手元の電卓で一つずつ確かめる手順をたどります。決算書と株価指標さえあれば、私たちにも十分できる作業です。
「逆転」の中身を特定する
まず売上の話から整理します。かつて両社は、売上収益で5兆円規模で並んでいたとされます。約20年の構造改革を経て、いまは3兆5000億円規模で改めて肩を並べる形になりました。
売上は、いわば会社の「体格」です。NECは2010年代の倒産危機から、売上高で約半分を占める事業を切り離して再生したと報じられています。体格を削りながらも、最後に富士通をわずかに上回ったのが今回の逆転です。
では、会社の値段である時価総額はどうでしょうか。時価総額は「株価×発行済株式数」で計算します。発行済株式数とは、その会社が世の中に出している株の総数のこと。時価総額は、市場が会社まるごとにつけた「値札」と考えると分かりやすいでしょう。
2026年9月25日の終値で検算してみます。
- NEC:株価4,815円 × 発行済株式数1,364,249千株 → 時価総額6,568,859百万円
- 富士通:株価4,028円 × 発行済株式数1,739,778千株 → 時価総額7,007,826百万円
電卓で掛け算すると、どちらも情報サイトに載っている時価総額とぴたりと合います。値札は富士通の方が大きいままです。
別の日付で見ても結論は変わりません。Yahoo!ファイナンスでは、NECが6,518,383百万円(9月28日)、富士通が6,863,425百万円(9月29日)と表示されていました。
ここで気づくのは、1株の値段はNECの方が高いという点です。それでも富士通は株数が多いため、値札の総額では上回ります。株価だけで会社の大きさを比べると判断を誤る、という典型例です。
逆転したのは売上であって、時価総額ではないのだ。
とはいえ、NECの値札が安いわけではありません。2025年時点で、NECの時価総額は2017年比で7倍以上の5兆円に達したと報じられていました。市場はこの数年でNECを大きく評価し直しています。ただ、まだ富士通には届いていないのです。
市場は何に値段をつけたのか——PER・PBRの読み方
値札の差を読み解く道具が、PERとPBRです。
PER(株価収益率)は、株価が1株あたり利益の何倍かを示します。「利益に対して何倍の値段を払っているか」、言い換えれば将来への期待の大きさを映す物差しです。PBR(株価純資産倍率)は、株価が1株あたり純資産の何倍かを示します。純資産は、会社を畳んだときに株主に残る財産のイメージです。
富士通から検算します。Yahoo!ファイナンスの予想PERは22.08倍です。これは株価を、会社予想のEPS(1株あたり利益)178.70円で割った値になります。PBRは3.36倍で、こちらはBPS(1株あたり純資産)1,173.25円で割ったものです。
NECはどうでしょうか。株探の株価4,778円を、BPS1,684.38円で割ってみてください。PBR2.84倍という表示と一致します。
一方で、NECの予想PERはYahoo!ファイナンスで「—」、株探でも「-」と空欄でした。会社予想のEPSが表示されていないためです。実績ベースでは、FISCOが2026年3月期のPERを21.09倍と示しています。
ここに検算の落とし穴があります。同じ富士通でも、みんかぶでは調整後のPERが15.80倍と表示されていました。割り算の分母にどの利益を使うかで、PERは大きく変わるのです。FISCOではNECの2027年3月期予想PERが4.68倍と出ている欄もあり、周囲の数字と桁が合いません。こうした数字に出会ったら、まず分母を疑うのが基本です。
PBRの差も見ておきます。富士通3.36倍、NEC2.84倍。市場は純資産に対して、富士通により高い値札をつけています。
その理由の一端は、ROE(自己資本利益率)に表れます。ROEは、株主から預かったお金でどれだけ利益を稼いだかを示す指標です。NECは13.03%、富士通は23.87%でした。
市場が値段をつけているのは、売上の大きさより、稼ぐ効率である。
ただし、富士通のROEには注意が要ります。富士通の2025年度の当期利益は449,408百万円で、前年度の約2.04倍でした。2026年度第1四半期には、前年同期の子会社売却益の反動で当期利益が76.6%減の401億円になっています。高いROEの一部は、事業売却という一時的な「下駄」に支えられていた可能性があります。
期待が高いことは、裏返せば値札が揺れやすいことでもあります。NECの株価は2026年1月20日に年初来高値6,036円をつけた後、2月24日には年初来安値3,606円まで下げました。富士通も1月15日の4,668円から、5月1日には3,016円まで下げています。期待で買われた値札は、期待が揺らげば同じ速さで剥がれかねません。
稼ぐ力を比べる——営業利益率とセグメント
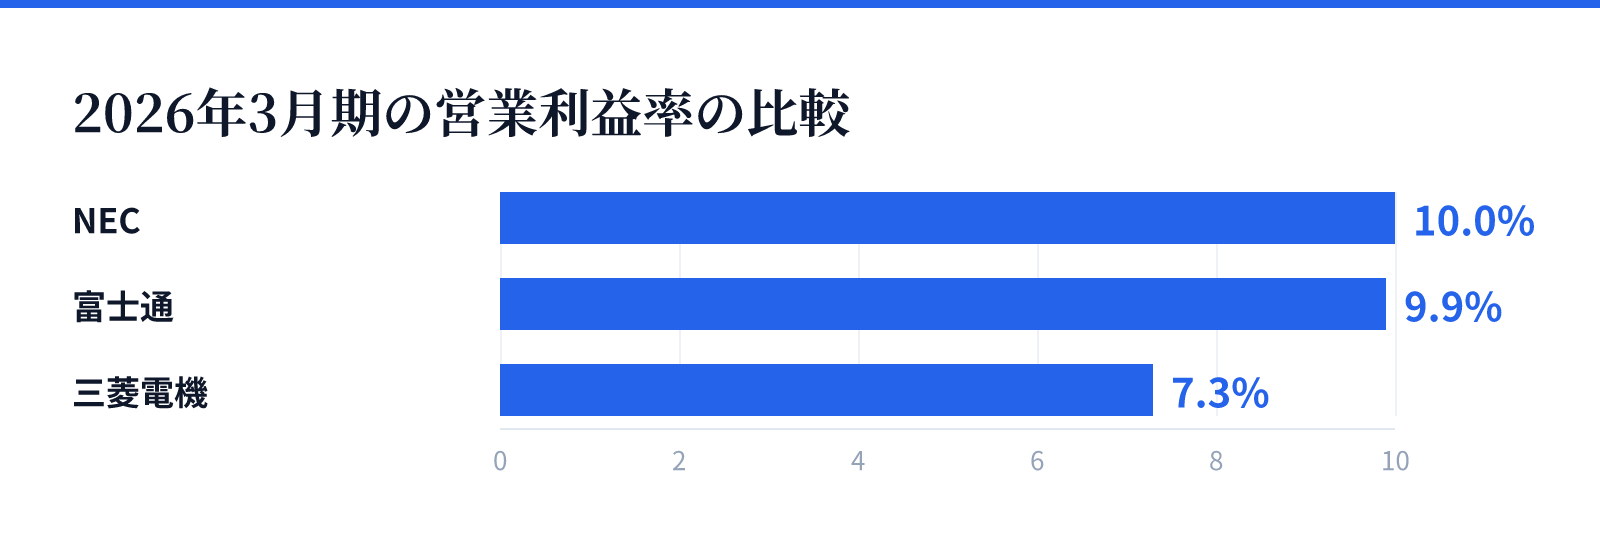
次に、本業の稼ぐ力を比べます。営業利益率は、売上のうち本業の儲けとして残る割合です。「売上100円のうち、何円が手元に残るか」と考えると掴みやすいでしょう。
2026年3月期の営業利益率は、NECが10.0%、富士通が9.9%でした。三菱電機6503の7.3%を上回り、両社はほぼ横並びです。NECの営業利益は3,599億円、富士通は348,329百万円でした。
ところが、中身を分解すると顔つきが違います。売上原価率(製品やサービスを作るのに直接かかった費用の割合)は、NECが67.0%、富士通が64.4%。一方で販管費率(営業や管理にかかる費用の割合)は、NECが22.5%で、富士通より2.8ポイント低いとされます。
富士通は「作る段階」で多く残し、NECは「売る・管理する段階」の費用を抑えて残している構図です。
同じ10%でも、利益の生まれ方はまるで別物。
NECの利益率の歩みも確かめておきます。2018年度までの3年間、営業利益率は2%前後でした。2019年度に4.1%、その後は5%前後で推移し、2024年度に7.5%、2025年度に10.0%へ達しています。
NECは営業利益率が5%に届かない期間が約30年間続いたとされます。2020年度に5.1%となったとき、森田隆之社長は「ようやく普通の会社に戻れた」と表現しました。そこからわずか数年で2桁に乗せたわけです。
事業の柱も見ておきましょう。セグメントとは、会社が事業を分けて成績を開示する単位のことです。
NECでは、ITサービスが2026年3月期の売上の72.8%を占めます。ただ、同期の増収1,593億円のうち67.8%にあたる1,032億円は社会インフラ事業が生みました。ITサービスの増収は491億円にとどまっています。直近の伸びを引っ張ったのは、主力のITサービスより社会インフラの側でした。
その社会インフラの中核の一つが、航空宇宙・防衛です。2025年3月期の売上高は3700億円で、全体の1割程度とされます。NECは防衛装備庁の中央調達額で3〜4位を維持しているといい、防衛事業の担当人員を2021年3月期比で1600人、約4割増やす方針を示しました。
ITサービスの看板は「BluStellar(ブルーステラ)」です。2025年度の売上収益は7050億円、Non-GAAP営業利益率は14.5%でした。Non-GAAPとは、買収に伴う費用や一時的な損益を除いた「本業の実力」を示す会社独自の物差しです。NECはAIサービスの市場がグローバルで45兆円を超える規模になると試算し、ここを成長機会と位置づけています。
富士通の稼ぎ頭は、サービスソリューションです。2025年度の売上収益は2兆3469億円、調整後営業利益は3614億円で利益率は15.4%でした。なかでも国内のリージョンズ(Japan)は2,939億円、利益率21.5%を稼いでいます。海外のリージョンズは341億円、5.9%にとどまります。
富士通の看板「Uvance(ユーバンス)」の2025年度売上収益は7093億円で、前年比46.9%増でした。サービスソリューションに占める構成比は30%に広がっています。
BluStellarの7050億円と、Uvanceの7093億円。看板事業の規模まで、両社はほぼ同じ場所に立っています。
事業ポートフォリオ改革を決算書で追う
両社はこの約20年、何を手放し、何を手に入れてきたのでしょうか。事業ポートフォリオとは、会社が抱える事業の組み合わせのことです。
NECは2002年にNECエレクトロニクスを分社し、2011年にはパソコン事業でレノボとの合弁に踏み切りました。国内法人向けPCの販売機能も移管しています。
手放すだけではありません。欧州ではNorthgate Public Services、KMD、Avaloqの3社を買収し、米国ではCSG Systems Internationalを完全子会社化しました。2026年度第1四半期の売上収益は8,198億円で前年同期比14.5%増となり、CSGの連結拡大が牽引したとされます。
森田社長は「過去からの課題は9割方整理できた」と語っています。2025年度を最終年度とする中期経営計画では、掲げた主要指標をすべて達成しました。
富士通も、身を削る改革を進めてきました。新光電気工業6967と富士通オプティカルコンポーネンツの株式を譲渡し、欧州とアジアパシフィックで構造改革を実施しています。連結従業員数は5期前の124,216人から99,203人へ減りました。
同じ5期で、富士通の売上収益は3,586,839百万円から3,502,971百万円へとほぼ横ばいです。一方で営業利益は219,201百万円から348,329百万円へ増えました。富士通は2030年度にメインフレームの販売を終える予定で、NECはメインフレーム事業を続ける方針です。
改革の成果は、売上ではなく利益率に刻まれている。
では、改革が本物かどうかを、私たちはどう確かめればよいのでしょうか。手順は次のとおりです。
- 売上の推移を見る:横ばいでも問題ありません。体格を削る改革では、売上はむしろ減ることがあります
- 営業利益率の推移を見る:改革の成果が最も素直に出る数字です
- 一時的な損益を分ける:事業売却益などの「下駄」を外して見ます
- ROEを見直す:下駄を外した利益で、株主のお金の稼ぎ方を確かめます
一時的な損益の分け方は、NECの開示が良い教材になります。2026年度第1四半期の営業利益は588億円ですが、Non-GAAP営業利益は747億円でした。差には、買収に伴う無形資産の償却58億円、M&A関連費用75億円、構造改革関連費用など21億円、株式報酬・その他一過性損益7億円が含まれます。買収を重ねる会社ほど、この調整の中身を見る意味が大きくなります。
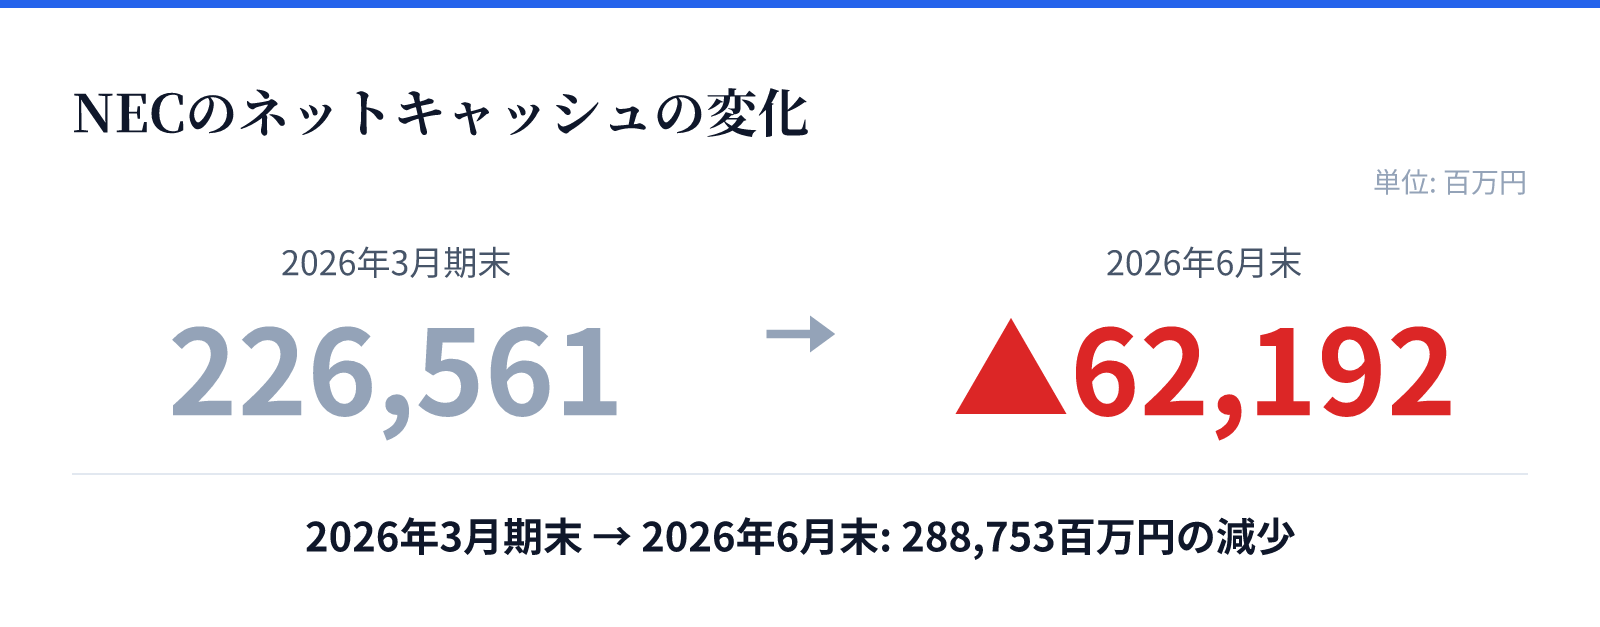
財務の変化も見逃せません。ネットキャッシュとは、手元の現預金から有利子負債(利息のつく借金)を引いたものです。NECのネットキャッシュは2026年3月期末の226,561百万円から、2026年6月末には-62,192百万円へ転じました。現預金は659,034百万円から434,699百万円へ減り、有利子負債は432,473百万円から496,891百万円へ増えています。CSGを新たに連結した四半期と重なる動きで、内訳は次の決算書で確かめたいところです。
「正念場」はどこか——見ておくべき指標
ここからは将来の話なので、断定は避けます。
NECは2026年度の通期予想を、売上収益3兆5,400億円(前年度比1.2%減)、Non-GAAP営業利益4,300億円(売上比12.1%)としています。Non-GAAP当期利益は2,900億円、配当は40円の予定です。
この予想には、CSGの新規連結の影響がまだ入っていません。上期決算の発表時に織り込む予定とされ、次回の決算発表は2026年10月下旬頃です。
リスクへの備えも示されています。NECは部材不足やマクロ経済の不透明さへのアローワンス(余裕枠)として、売上収益で1000億円、Non-GAAP営業利益で300億円を見込んでいます。国内ITサービスでは、自治体システム標準化などのピークアウトで年間1000億円の減収影響も想定しています。
長期の目標は高く設定されています。2030中期経営計画では、2030年度にNon-GAAP営業利益率15%以上、Non-GAAP営業利益をオーガニック(買収に頼らない成長)で2025年度比2倍以上とする方針です。BluStellarは売上収益1兆3000億円、Non-GAAP営業利益率25%を目指します。
最も高いハードルとされるのが、海外利益比率50%という長期目標です。2025年度の海外売上高比率は約20%にとどまります。
富士通の側も手を緩めていません。「中長期経営ビジョン2035」では調整後営業利益率25〜30%を掲げ、Uvanceの売上高を2030年度に1兆7000億円以上とする計画です。サービスソリューションの国内受注残高(すでに契約済みで、これから売上になる仕事の残高)は、2025年度末に1兆1,270億円ありました。
2026年度の売上計画は、当初NECが3兆5000億円、富士通が3兆5100億円と僅差でした。NECはその後3兆5,400億円へ上方修正しています。売上での順位は、今後も入れ替わる可能性があるでしょう。
期待が剥がれるシナリオも考えておきます。両社は、エンジニアの人数と期間で値段が決まる「人月モデル」からの脱却を進めています。AIがITサービスの価値を揺さぶるなか、市場の評価にはなお厳しさが残るとの指摘もあります。AIが仕事の中身を変える速さ次第では、いまの期待が修正されることもあり得るでしょう。
次の決算で、私たちが確かめたい項目をまとめます。
- 見出しの「逆転」は、売上か、利益か、時価総額か
- NECの上期決算で、CSGの連結がNon-GAAP営業利益4,300億円の予想にどう織り込まれるか
- 航空宇宙・防衛の売上と利益が、上方修正どおりに伸びているか
- BluStellarとUvanceの利益率が、それぞれの目標に向けて上がっているか
- 一時的な損益を外した利益で、ROEがどう見えるか
- NECのネットキャッシュが、買収後にどう推移するか
まとめ
「20年ぶり逆転」という見出しを電卓で分解すると、見える景色が変わります。
- 逆転したのは2025年度の売上収益です。時価総額では、いまも富士通が上回っています
- 時価総額は「株価×発行済株式数」。株価の高さと値札の大きさは別物です
- PERやPBRは、分母に使う利益や純資産で数字が変わります。サイトごとの違いは、まず分母を疑います
- 営業利益率は両社ほぼ互角ですが、原価と販管費の配分に個性があります
- 富士通の高いROEには、事業売却益という一時的な下駄が混じっている可能性があります
- 改革の成否は、売上よりも利益率と、一時的な損益を外した稼ぐ力で確かめます
見出しの数字は、自分の電卓で叩いてはじめて意味を持つのだ。
ニュースの数字を一度だけ自分で割り算してみる。その小さな手間が、見出しに振り回されない投資の教養になります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。