「全部入り」の指数が「選抜制」に変わる
TOPIXと聞くと、「東証の大きな市場に上場している銘柄をまるごと集めた指数」と覚えている人も多いでしょう。実際、2022年4月の市場区分再編より前のTOPIXは、旧市場第一部の全銘柄を対象に計算されていました。
その前提が、2026年10月から大きく変わります。プライム・スタンダード・グロースの全市場を対象に、2つの流動性基準で毎年銘柄を入れ替える仕組みが動き出します。
ニッセイ基礎研究所の森下千鶴研究員による試算(2026年6月末時点)では、いまの構成銘柄のうち713銘柄が「除外」候補に挙がっています。個別株を持つ人にとっても、TOPIX連動のインデックスファンドを積み立てている人にとっても、他人事ではない変化です。
TOPIXは「上場銘柄の平均」から「選ばれた銘柄の平均」へ、性格そのものを変えるのだ。
TOPIXはなぜ作り直されるのか
TOPIXは1969年7月1日の算出開始以来、日本株の市場平均を示す物差しとして使われてきました。ただ、旧市場第一部の全銘柄を対象にしていたため、流動性が極めて低い銘柄、つまり売りたいときに買い手が見つかりにくい銘柄も含まれていたとされます。
最初の手直しが「第一段階の見直し」です。2022年4月の市場区分再編を機に、TOPIXと市場区分を切り離しました。そのうえで「流通株式時価総額」が100億円未満の銘柄を「段階的ウエイト低減銘柄」に指定しています。流通株式時価総額とは、役員や大株主、自己株式など、ふだん売買に出てこない株を除いた「市場に出回っている株」の時価総額のことです。
東証は2022年10月7日に、この低減銘柄として493社を公表しました。2022年10月末から2025年1月末まで、四半期ごとに10段階で指数の中での比率を下げ、構成銘柄数は約2,200銘柄から約1,700銘柄へ絞り込まれました。
では、なぜさらに手を入れるのか。背景にあるのは、TOPIXに乗っているお金の大きさです。TOPIXに連動するETFや年金の運用資産は、2024年3月末時点で約110兆円にのぼります。
ここでいう連動運用は「パッシブ運用」とも呼ばれ、指数と同じ値動きを目指して、指数の中身どおりに機械的に株を持つ運用のことです。これだけの資金が中身どおりに売り買いする以上、構成銘柄には「売り買いしやすさ」が求められます。JPXは今回の見直しの目的を、指数の連続性を保ちつつ、市場の代表性に加えて投資対象としての機能性をさらに高めることだと説明しています。
採用の「2つの基準」を分解する
第二段階で使われる物差しは2つです。しかも、新しく入る銘柄と、すでに入っている銘柄とで、ハードルの高さが違います。
| 指標 | 新たに採用される銘柄(追加基準) | すでに構成銘柄の銘柄(継続基準) |
|---|---|---|
| 年間売買代金回転率 | 0.2以上 | 0.14以上 |
| 浮動株時価総額の累積比率 | 上位96%以内 | 上位97%以内 |
1つ目:年間売買代金回転率
森下研究員の言葉を借りれば、「上場株式の時価総額の何割が実際に売買されたか」を示す数字です。計算は、月ごとの「日々の売買代金の中央値×営業日数÷月末の浮動株時価総額」を出し、それを12か月分合計します。
中央値とは、並べたときに真ん中にくる値のことです。平均と違い、たまたま売買が膨らんだ日に引っ張られにくいのが特徴です。大和総研の整理では、この回転率は決まった数値を超えるかどうかで判定する「絶対基準」とされています。
2つ目:浮動株時価総額の累積比率
「浮動株」とは、固定的な株主以外が持ち、市場で日常的に売買されている株のことです。浮動株時価総額は、通常の時価総額に「浮動株比率」を掛けて求めます。
累積比率の出し方は、少し回りくどく見えます。まず回転率の基準を満たした銘柄を、浮動株時価総額の大きい順に並べます。上から順に金額を足していき、全体の合計に対して96%(新規)や97%(継続)に達するところまでに入っていれば合格です。
イメージとしては、大きな銘柄から順にコップへ水を注ぎ、目盛りの線まで届いた時点で締め切る形です。こちらは他の銘柄との比較で決まる「相対基準」になります。
物差しは金額そのものではなく、全体の中での順位なのだ。
この違いは、銘柄数の見通しにも表れています。TOPIXの上位10銘柄が浮動株時価総額に占める比率は、2024年8月末の20.5%から2026年6月末には22.8%へ上がりました。大型株が膨らむほど目盛りの線に早く届き、規模の小さい銘柄が押し出されます。当初は1,100〜1,200銘柄程度と試算されていた構成銘柄数が、1,000銘柄前後まで減るとみられているのはこのためです。
入る側と残る側で線が違う理由
新規は「0.2以上・上位96%以内」、継続は「0.14以上・上位97%以内」と、残る側のハードルが低く設定されています。これは「バッファ・ルール」と呼ばれる仕組みです。線のすぐ近くにいる銘柄が毎年出たり入ったりすると、連動するファンドに無駄な売買が生じます。そこで、残る側に少しの「のりしろ」を持たせているわけです。国内外の主な指数でも採用されている考え方とされます。
スケジュールと「一気に外さない」仕組み
定期入替は年1回、10月の最終営業日に行われます。判定に使う基準日は8月の最終営業日です。初回の基準日は2026年8月末で、2026年10月30日から次期TOPIXへの移行が始まります。
初回に継続基準を満たせなかった銘柄は「移行措置銘柄」となります。ただし、すぐには外されません。2026年10月最終営業日から2028年7月最終営業日まで、四半期ごとに8回、指数の中での比率を12.5%ずつ下げていきます。比率を決める「移行係数」は100%から87.5%、75.0%と下がり、最後に0%になります。
途中には救済の場もあります。2027年10月に再評価が行われ、その時点で継続基準を満たしていれば、低減はそこで止まります。2回目の定期入替は2028年10月で、その後は毎年10月に入れ替えが続きます。初回で残れても、その後に株価が低迷すれば除外の対象になりうるということです。
一度に栓を抜かず、2年かけて少しずつ水位を下げる仕組み。
なお、これとは別に、総資産の50%超を暗号資産で持つ企業については、TOPIXなどへの新規追加を当面見送る方針も示され、10月からの適用が予定されています。すでに構成銘柄になっている銘柄にはさかのぼって適用しないとされています。
自分の持ち株が基準を満たすかを電卓で確かめる
最初に1つ、混同しやすい点を整理しておきます。第一段階で使われたのは「流通株式時価総額」でした。JPXによれば、流通株式数に事業年度末以前3か月間の終値の平均を掛けて計算します。一方、第二段階の判定で使うのは「浮動株時価総額」です。名前は似ていますが、別の物差しとして扱うのが安全です。
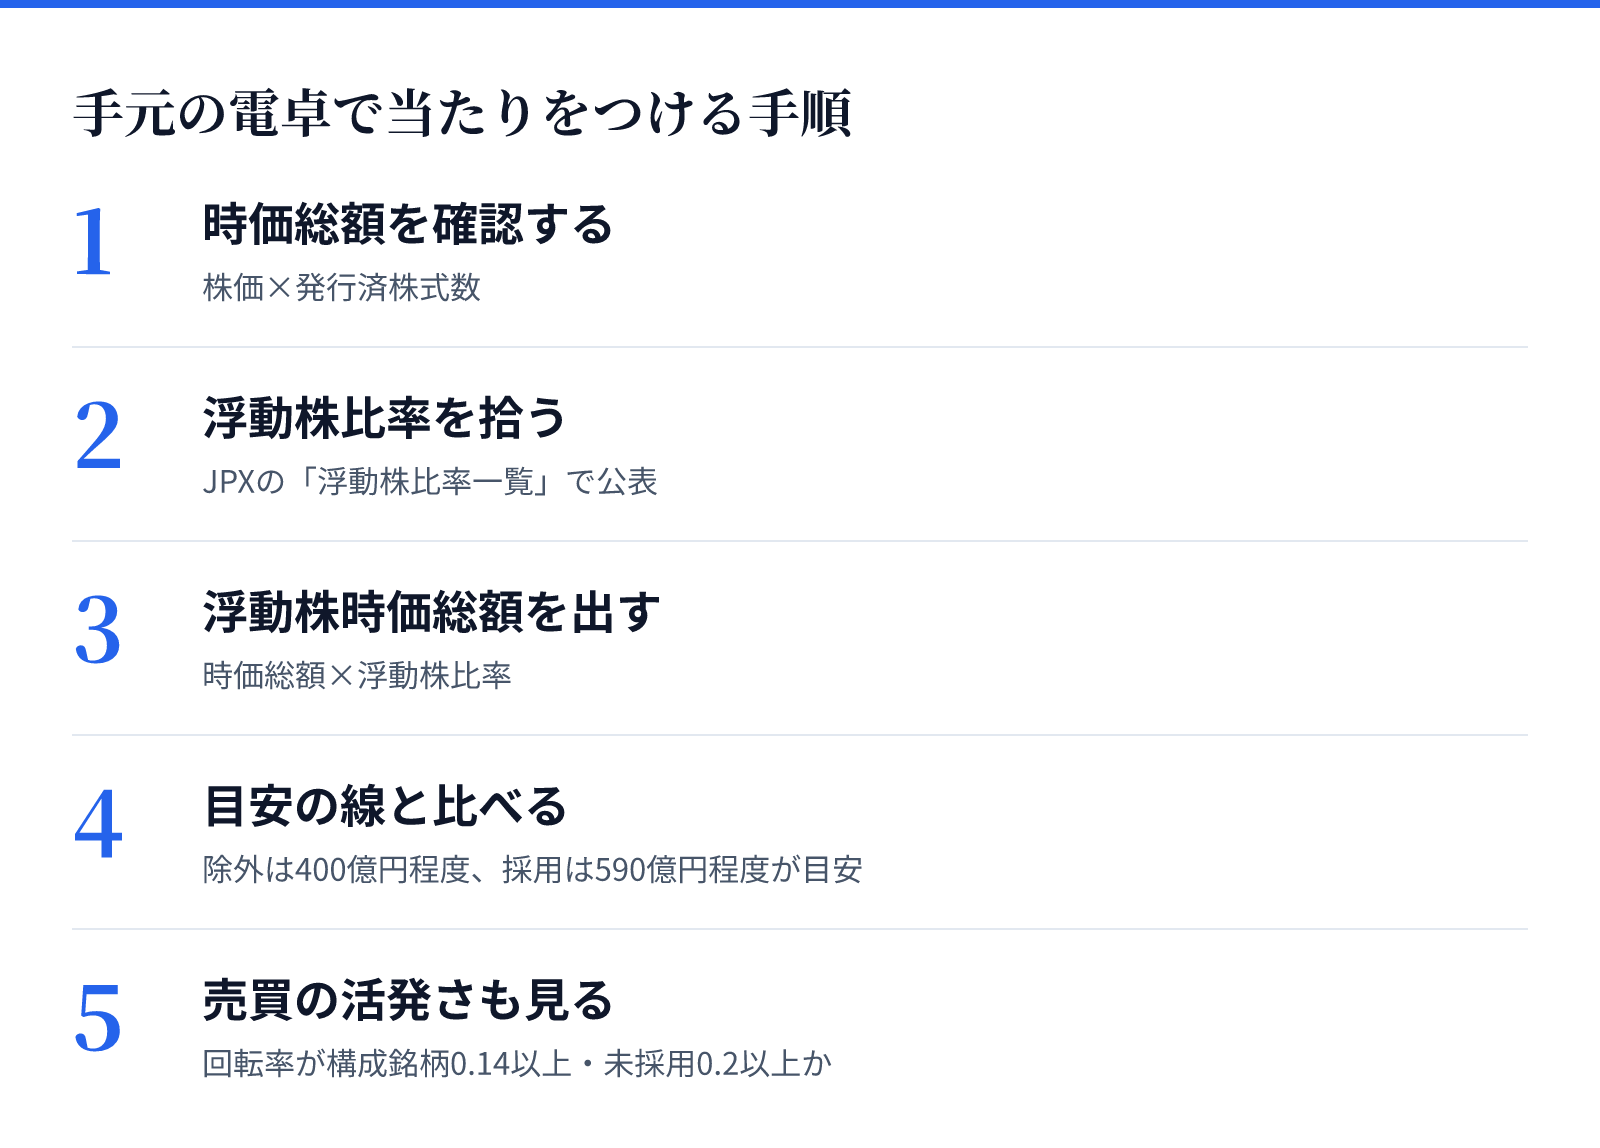
そのうえで、手元の電卓で当たりをつける手順は次のとおりです。
- 時価総額を確認する。株価×発行済株式数で、証券会社の銘柄ページなどに載っている数字です。
- 浮動株比率を拾う。JPXのサイトに「浮動株比率一覧(2026年3月31日時点)」と「浮動株比率の算定方法」が公表されています。
- 時価総額×浮動株比率で、浮動株時価総額を出す。
- 目安の線と比べる。いまTOPIXに入っている銘柄なら、除外のボーダーは浮動株時価総額で400億円程度、まだ入っていない銘柄が採用される目安は590億円程度とされています(ニッセイ基礎研究所、2026年6月末時点の試算)。
- 売買の活発さも見る。月ごとの「日々の売買代金の中央値×営業日数÷月末の浮動株時価総額」を12か月分足し、構成銘柄なら0.14以上、未採用なら0.2以上かを確かめます。
手順4の線は、固定ではない点に注意が必要です。JPXの2025年8月の試算では、継続基準を満たす最低の浮動株時価総額は約280億円とされていました。相場全体が上がり、大型株が膨らむほど線は動きます。また浮動株比率は銘柄ごとに違うため、通常の時価総額に直すと採用の目安は700〜1,200億円程度という幅になるとされます。
見るべきは「線の上か下か」だけではありません。線からどれだけ離れているかも大切です。ぎりぎり上にいる銘柄は翌年以降に下回るかもしれません。反対に、少し下にいる銘柄は2027年10月の再評価で踏みとどまる可能性もあります。
どんな銘柄が線の下に来やすいのか。元機関投資家の泉田良輔氏の試算(「イズミダイズム調べ」で、JPXの確定リストではありません)では、エステーや大幸薬品4574、ブックオフといった身近な企業も脱落候補に挙がっています。共通しているのは、創業家などが株を多く持ち、浮動株が少ないという保有構造だと指摘されています。
問われているのは業績の良し悪しではなく、株の持たれ方である。
企業側の危機感も強まっています。NHKの経済コラムでは、プライム市場に上場する専門商社のトップが「株価を上げていかないとTOPIXに残れない」と危機感をあらわにした様子が伝えられています。
最後に、2026年8月末の基準日はすでに過ぎています。ここまでの計算は、あくまで当たりをつけるためのものです。実際に採用・除外されるかは、JPXが公表する正式なリストで確かめるのが確実です。
除外・ウエイト低減で何が起きるか——パッシブ資金の売りを見積もる
TOPIXに連動するお金の大きさ
TOPIXに連動するETFや年金の運用資産は、2023年3月時点で83兆円超、2024年3月末時点で約110兆円とされています。年金積立金を運用するGPIFも、国内株式のベンチマーク(成績を比べる基準)にTOPIX(配当込み)を使っています。
日銀もETFを大量に抱えています。保有額は簿価で約37兆円、時価では80兆円を超えるとの試算があります。ただし、日銀が持つETFの約3割は日経平均連動型とみられ、すべてがTOPIX連動ではありません。日銀は2026年1月19日からETFの売却を始めており、ペースは簿価で年3300億円程度、時価で6200億円程度とされています。
売りの大きさは「何日分か」で測る
移行措置銘柄になった場合、パッシブ資金がどれくらい売る必要があるのか。考え方はシンプルです。
- 1回あたりの売り ≒ TOPIX連動資金 × その銘柄の指数内ウエイト × 1回の低減幅(12.5%)
- 売りの重さ ≒ 1回あたりの売り ÷ その銘柄の1日の売買代金
指数内ウエイトは、JPXが公表している「構成銘柄別ウエイト一覧」で確認できます。1日の売買代金と比べて「何日分の売買にあたるか」を出すと、その売りが株価にとって重いかどうかの手触りがつかめます。同じ金額の売りでも、ふだんの売買が薄い銘柄ほど重くのしかかるのです。
8回に分けて比率を下げる仕組みは、この「1回あたりの売り」を小さくするための工夫でもあります。
過去と足元で見られた値動き
第一段階の経験は1つの参考になります。ニッセイ基礎研究所は、2022年10月7日に公表された低減銘柄493社のうち、上場廃止を除く490社の株価を追いました。単純平均では2022年11月以降にTOPIX Small(小型株の指数)を、12月以降はTOPIXを上回っていました。一方で中央値は、期間を通してTOPIX Smallとほぼ連動していたとされます。一部の銘柄の大きな上昇が平均を押し上げていた面があり、多くの銘柄はTOPIX Small並みの動きだったと読めます。
今回については、森下研究員が足元の動きを次のようにみています。除外候補の銘柄群は、すでに平均的にTOPIXを下回る株価推移となっています。TOPIXから外れる銘柄に対し、アクティブ運用の機関投資家などが先回りして売っているとみられるそうです。反対に、新たに採用が期待される銘柄の値動きは、これまでTOPIX全体とほぼ変わりません。10月に組み入れとなれば、巨額の連動資産があるため買いが入りやすくなるとみられています。
投資情報メディア「マネクリ」のシミュレーションでも、同じ構図が描かれています。プライム市場の中でも規模の小さい銘柄には除外に伴う売り需要が、スタンダード市場などの規模の大きな銘柄には新規採用に伴う買い需要が生じる可能性があるとしています。追加候補としては、日本マクドナルドホールディングス2702(2702)、フェローテック6890(6890)、セリア(2782)が挙がっています。いずれもスタンダード市場の銘柄です。ただしこれらは試算であり、確定したものではありません。
値動きの方向は、試算どおりになるとは限りません。過去の平均と中央値が違う動きをしたように、銘柄ごとの差も大きくなりやすいでしょう。
インデックス投資家にとっての意味
銘柄数は大きく減る
TOPIX連動ファンドを持つ人にとって、まず目に見える変化は銘柄数です。マネクリの試算では、構成銘柄は1,636銘柄から987銘柄になります。内訳はプライム市場942社、スタンダード市場33社、グロース市場12社で、プライム中心であることは変わりません。除外と推計された684社のうち、574社(83.9%)がプライム市場の銘柄です。
試算によって数字には幅があります。ニッセイ基礎研究所は958銘柄、QUICKは新規採用40銘柄・除外609銘柄と見込んでいます。JPXが2023年8月のデータで行った当初の試算では、約1,700銘柄から約1,200銘柄への減少でした。
それでも値動きの骨格は残りやすい
では、ファンドの値動きはがらりと変わるのか。ここで効いてくるのが、TOPIXの計算方法です。TOPIXは浮動株を調整した時価総額に応じて各銘柄の比率を決める「時価総額加重」の指数です。外れる銘柄はもともと規模が小さく、指数の中での比率も小さいため、数が多くても全体への影響は限られます。
JPXの資料では、第二段階の見直し完了後も、市場全体の中でTOPIXが占める割合(市場カバー率)は第一段階の見直し完了時と比べて約99%を維持すると示されています。JPXは、見直しの前後で指数の基本的な性格が変わらないことを試算で確認したとしています。1銘柄の比率に上限を設ける「ウエイトキャップ(10%)」にも変更はありません。
中身の顔ぶれは大きく入れ替わっても、値動きの骨格はほぼ残る設計。
ちなみに日経平均は、株価そのものの水準に注目する「株価加重」型の指数です。一部の値がさ株の比率が大きくなりやすく、TOPIXとは中身の重み付けが根本から違います。「銘柄数が減るならTOPIXも日経平均に近づくのでは」と考えるのは早計でしょう。
コストや追跡のずれは
初回の入替を8回に分けたのは、パッシブ運用ファンドで非効率な売買が生じないようにする意図もあると、JPX総研は説明しています。インデックスファンドの運用コストや、指数とのずれ(追跡誤差)がどう変わるかを示す数字は、今回確認できた資料の中にはありませんでした。気になる人は、持っているファンドの運用報告書で、指数との差の推移を確かめるのが確実です。
まとめ
論点は、次のチェックリストに整理できます。
- 持ち株が、いまTOPIXの構成銘柄かどうか。JPXの「構成銘柄別ウエイト一覧」で確認します。
- 浮動株時価総額(時価総額×浮動株比率)が線の上にあるか。浮動株比率はJPXの「浮動株比率一覧」で拾えます。目安は継続で400億円程度、新規で590億円程度です(2026年6月末時点の試算)。
- 年間売買代金回転率が、構成銘柄なら0.14以上、未採用なら0.2以上あるか。
- JPXの正式な公表で、移行措置銘柄に入っていないか。入っていれば、2026年10月末から四半期ごとに12.5%ずつ比率が下がります。
- 2027年10月の再評価と、2028年10月以降は毎年行われる定期入替の時期を押さえておく。
- インデックスファンドを持つ人は、銘柄数の減少よりも、運用報告書で指数との差を確認する。
新TOPIXは、一度決まれば終わりの仕組みではありません。毎年8月末の数字で、毎年10月に顔ぶれが見直されます。数字の拾い方を一度覚えておけば、私たちにとって指数の入れ替えは「知らないうちに起きること」から「自分で確かめられること」に変わります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。