事業モデル
同社は個人および中小企業を対象とした、コミュニティ、商業、プライベートバンキングの幅広いサービスを提供しています。預金、住宅ローン、自動車ローン、クレジットカード、および商工業向け融資など、多岐にわたる金融商品を取り揃えています。
さらに、キャッシュおよび流動性管理、外国為替、カストディ管理、決済サービスなどの高度な法人向けソリューションも提供しています。資産運用、ウェルスマネジメント、信託サービス、および証券取引オプションなど、多様な投資関連サービスも提供範囲に含まれます。
KPI
同社の財務基盤は強固であり、現金および現金同等物は1,440,523,000 USD(=14.4億ドル)を保有しています。最新の会計年度における売上高は606,813,000 USD(=6.1億ドル)を記録しています。
同社の自己資本利益率(ROE)は、直近の数年間で22.5%から21.2%、そして最新の20.3%へと推移しています。これらの数値は、同社が安定した収益性を維持しながら事業を展開していることを示唆しています。
業績推移
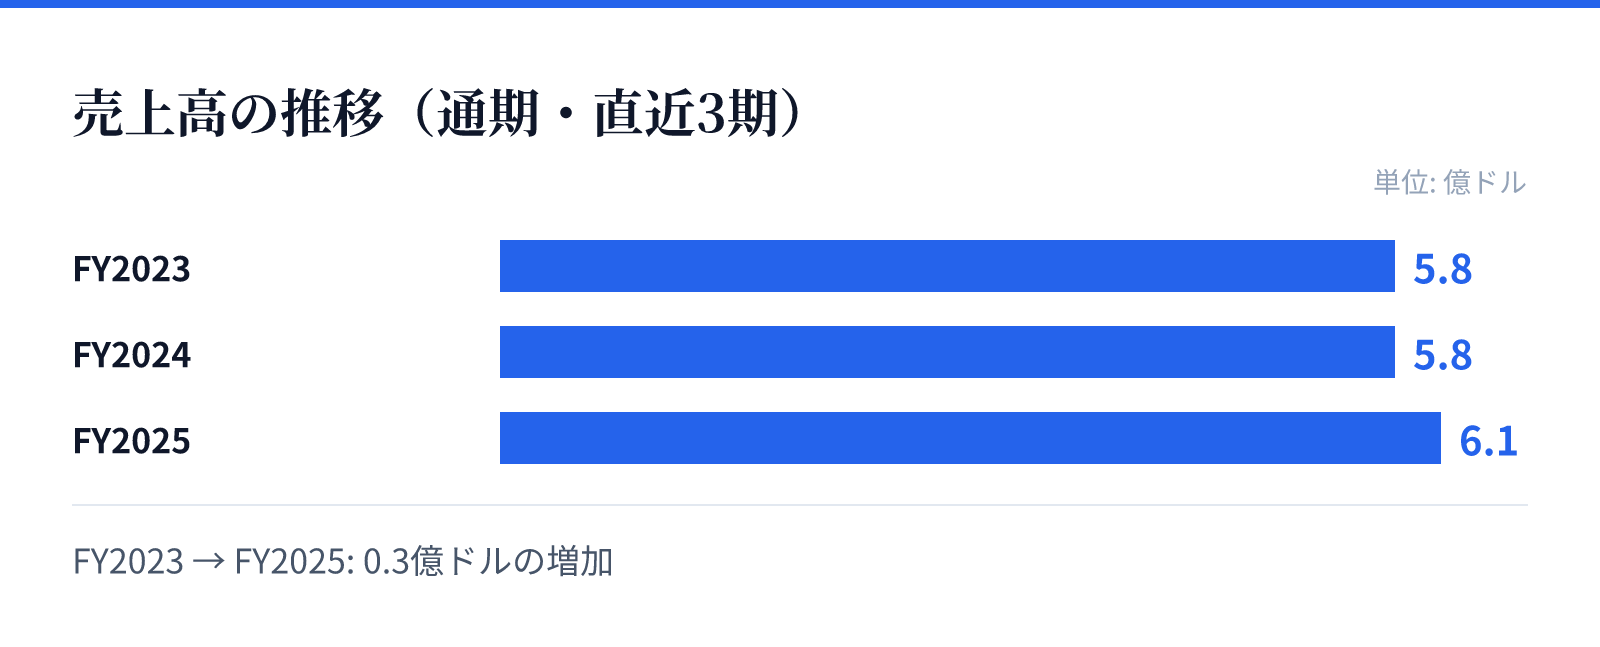
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.8億ドル。
FY2024の売上高は5.8億ドル。
FY2025の売上高は6.1億ドル。
成長ドライバー
最新の会計年度において、売上高は前年比で4.3%増加しており、堅調な成長を見せています。また、純利益は前年比で7.2%の増加を記録しており、収益性の向上が確認されます。
同社はケイマン諸島、イギリス、シンガポール、カナダなど、世界各地に拠点を展開しています。多国籍な拠点を活用した広範なネットワークが、将来的な成長の基盤となるとみられます。
リスク
同社は銀行業を展開しており、金融市場の変動や金利動向の影響を直接的に受ける構造となっています。特に、多岐にわたる融資商品や資産管理サービスを提供しているため、マクロ経済の変動が資産の質に影響を与える可能性があります。
また、複数の海外拠点を通じて事業を展開しているため、各地域の規制環境の変化や地政学的リスクへの対応が求められます。これらの要因が、将来的な事業運営における不確実性として考慮されるべき要素です。
競合
同社は、個人および中小企業向けの包括的なバンキングサービスを提供することで、競合他社との差別化を図っています。特に、ウェルスマネジメントや信託サービスといった高度な付加価値サービスの提供が強みとなります。
また、モバイルおよびインターネットバンキングの提供により、デジタル環境における利便性も確保しています。多様な金融ソリューションをワンストップで提供する体制が、競合環境における優位性を支える要因となります。
バリュエーション
現在の株価は58.35ドルであり、時価総額は約23億ドル(2,302百万USD)となっています。PERは10.32倍、PBRは2.00倍と算出されており、市場における評価を反映しています。
さらに、配当利回りは3.41%となっており、投資家に対して安定した配当を提供しています。これらの指標は、同社の安定した事業基盤と、市場における評価のバランスを示しています。