事業モデル
同社は分子検査サービスの開発および世界的な商業化を行う診断企業です。がんの再発モニタリングや治療反応の評価を行うSignateraや、大腸がん向けのLatitudeなど、高度な検査を提供しています。
また、産前検査や遺伝性がんスクリーニング、移植後の拒絶反応評価など、多岐にわたる診断ポートフォリオを保有しています。独立系研究所や医療機関、製薬会社に対し、直接販売やパートナーシップを通じてサービスを提供しています。
KPI
直近の財務データにおいて、売上高はFY2023の10.8億ドルからFY2025には23.1億ドルへと大幅に拡大しています。この期間中、営業利益率は-41.2%から-13.4%へと改善傾向にあります。
一方で、ROEはFY2023の-56.8%からFY2025の-12.2%へと改善しているものの、依然としてマイナスの水準にあります。また、同社は10.9億ドルの現金および現金同等物を保有しています。
業績推移
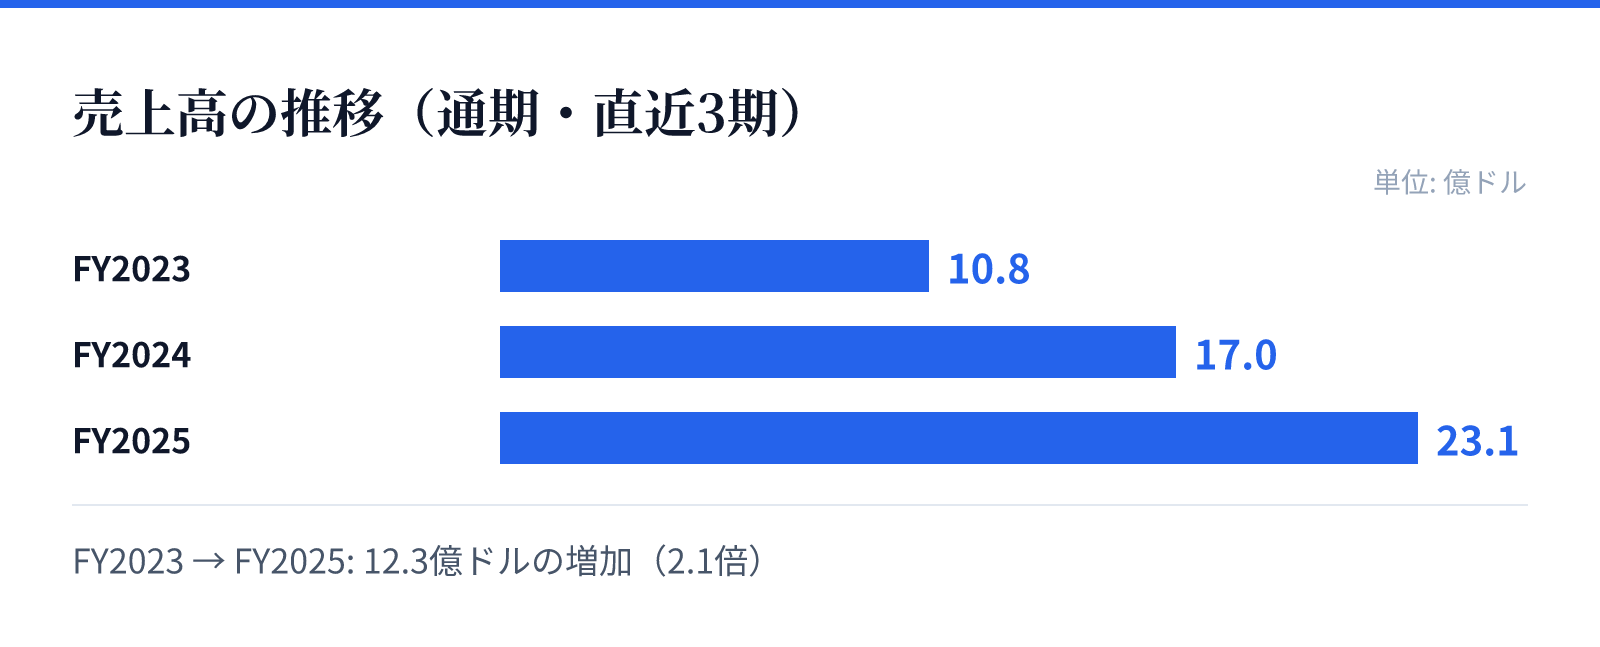
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.8億ドル。
FY2024の売上高は17.0億ドル。
FY2025の売上高は23.1億ドル。
成長ドライバー
直近のFY2025における売上高は、前年比で35.9%の成長を記録しています。この成長は、がん検診や産前検査といった広範な診断ニーズへの対応を反映しているものとみられます。
また、クラウドベースの配布モデルであるConstellation softwareの展開や、BGI Genomics社との提携による次世代シーケンス(NGS)ベースの検査開発も、将来の成長を支える重要な要素となります。
リスク
財務指標を見ると、売上高は拡大しているものの、純利益は前年比で9.3%減少しており、収益性の改善には課題が残ります。営業利益率も依然としてマイナスの水準に留まっており、コスト構造の最適化が求められる状況です。
また、高度な分子検査技術を扱うため、規制環境の変化や技術革新のスピードが事業継続に与える影響を注視する必要があります。特に、複雑な診断アルゴリズムの維持と正確性の確保が継続的な課題となります。
競合
同社は、がんの再発モニタリングや産前検査など、高度な専門性が求められる領域で独自の検査を提供しています。独自の技術基盤と、製薬会社や医療機関との強固な提携関係が競争優位性の源泉となります。
特に、特定の疾患に対する高度な遺伝子パネルテストや、クラウドベースの配布モデルの活用により、多様な顧客層へのアプローチを可能にしています。これらの多角的なポートフォリオが、競合他社に対する差別化要因となっています。
バリュエーション
現在の市場データにおいて、同社の株価は336.71ドル、時価総額は約472億ドルとなっています。この規模に対し、PBRは26.37倍と非常に高い水準で評価されています。
高いPBRは、同社の持つ高度な診断技術や将来の成長期待を反映しているものとみられます。投資判断にあたっては、高い成長期待と現在の収益性のギャップを考慮する必要があります。