事業モデル
Nu Holdings Ltd.は、ブラジル、メキシコ、コロンビア、ケイマン諸島、および米国においてデジタルバンキングプラットフォームを提供しています。主なサービスには、クレジットおよびプリペイドカード、高度な会員向けのNu_Bank+、プレミアムな金属製カードであるUltravioletなどが含まれます。
さらに、個人および法人向けの口座ソリューション、目標ベースの投資、暗号資産の売買、さらには保険や旅行ポータル、モバイル電話サービスといった非金融分野のソリューションも提供しています。これらの多角的なサービス展開により、顧客の金融活動を包括的にサポートするエコシステムを構築しています。
KPI
同社の財務状況は非常に強固であり、現金および現金同等物は194億ドル(=19,369,000,000 USD)を保有しています。最新の会計年度における売上高は106億ドル(=10,626,855,000 USD)に達しており、安定した事業基盤を証明しています。
収益性の指標であるROEについても、FY2023の16.1%からFY2024には25.8%へと大幅に向上しており、効率的な資本運用が行われています。FY2025においてもROEは25.4%を維持しており、高い収益性を維持しながら事業を拡大していることが確認できます。
業績推移
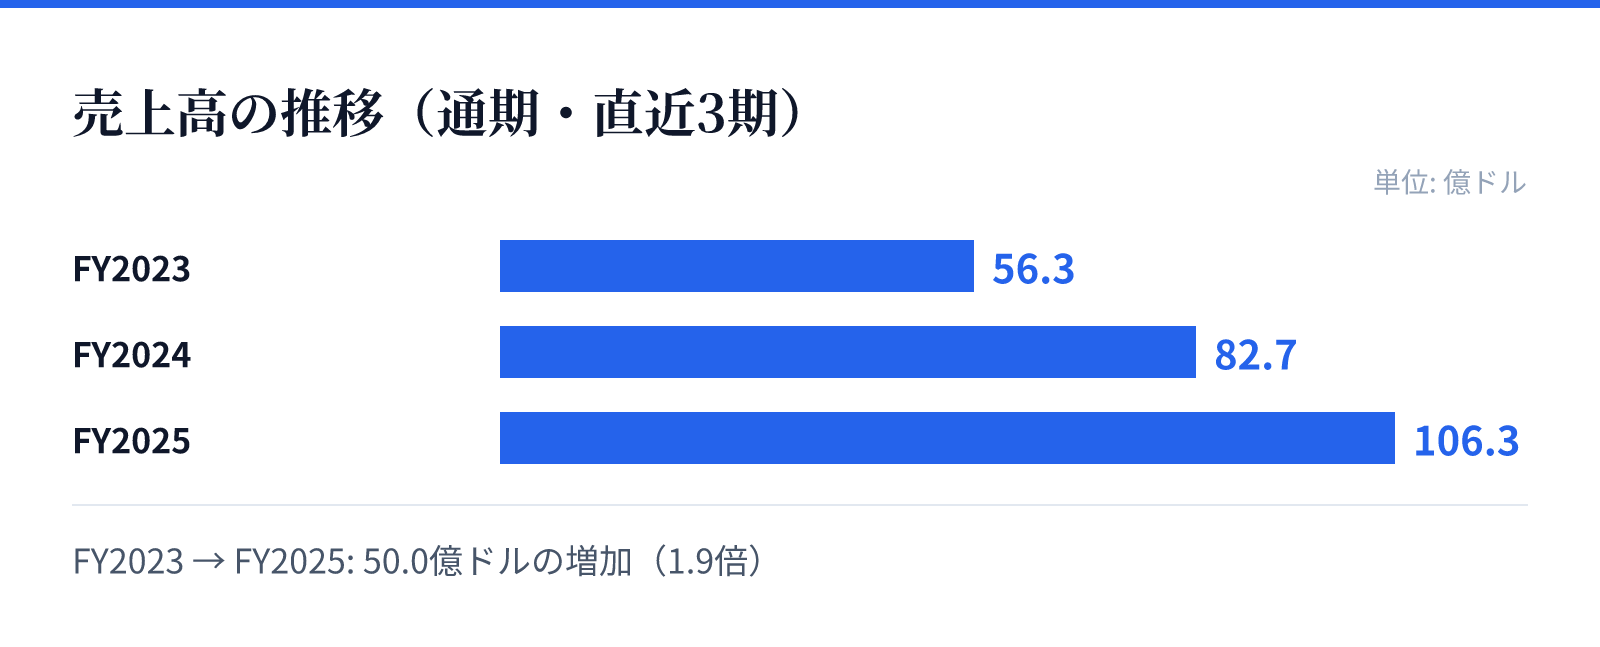
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は56.3億ドル。
FY2024の売上高は82.7億ドル。
FY2025の売上高は106.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で28.5%の成長を記録しています。同時に、純利益も前年比で45.5%増加しており、規模の拡大と利益率の改善が同時に進んでいることが示されています。
この成長は、単一のサービスに依存しない多角的な金融ソリューションの提供に支えられています。特に、決済、投資、貸付、保険といった幅広い分野での顧客獲得とクロスセルの推進が、持続的な成長の原動力となっているとみられます。
リスク
同社は広範な地域でデジタル金融サービスを展開しており、各国の規制環境の変化が事業運営に影響を与える可能性があります。特に、金融機関としての性質上、各国固有の規制への適応が継続的な課題となります。
また、多角的なサービスを展開する中で、各分野における競争の激化や、技術的なインフラの維持コストの増大も考慮すべき要素です。しかし、現在の強固なキャッシュポジションと成長する収益基盤は、これらのリスクに対する一定の耐性を備えていることを示唆しています。
競合
同社はデジタルバンキングの分野において、高度なテクノロジーを活用した利便性の高いプラットフォームを提供しています。モバイル決済や投資ソリューションなど、多様な機能を統合したユーザー体験が競合に対する優位性を形成しています。
特に、ブラジルやメキシコといった成長市場において、既存の金融機関に対する代替手段として独自の地位を確立しています。提供するサービスの幅広さが、顧客の離脱を防ぎ、プラットフォーム内での滞在時間を高める要因となっています。
バリュエーション
現在の市場データに基づくと、同社の株価は15.14ドル、時価総額は約713億ドル(71,301百万USD)となっています。PERは19.95倍、PBRは5.38倍と算出されており、成長性を織り込んだ評価が行われています。
これらの指標は、同社が単なる銀行業務を超えたテクノロジー企業としての側面を評価されていることを示唆しています。強固なキャッシュポジションと高いROEの推移を背景に、現在のバリュエーションは成長期待を反映した水準にあると分析されます。