事業モデル
同社はモンタナ州、サウスダコタ州、ネブラスカ州、およびイエローストーン国立公園において、住宅、商業、産業用顧客へ電力および天然ガスを供給しています。電力の生成、購入、送電、配電に加え、天然ガスの製造、購入、貯蔵、送電、配電を行う多角的なインフラ運営体制を構築しています。
同社は広大な送電・配電網を保有しており、モンタナ州では約6,596マイルの送電線と18,946マイルの配電線を、サウスダコタ州では1,344マイルの送電線と2,386マイルの配電線を運用しています。また、天然ガス供給においても数千マイル規模の送配電網と多数のゲートステーションを保有し、地域社会に不可欠なエネルギー供給を担っています。
KPI
直近の財務データによると、FY2025の売上高は1,610,559,000 USD(=16.1億ドル)を記録しています。同期間の営業利益率は20.2%となっており、安定した収益性を維持しています。
ROE(自己資本利益率)はFY2024の7.8%からFY2025には6.3%へと推移しています。売上高は前年比で6.4%の成長を見せている一方で、純利益は前年比で19.2%の減少を記録しており、収益構造の変化が確認されます。
業績推移
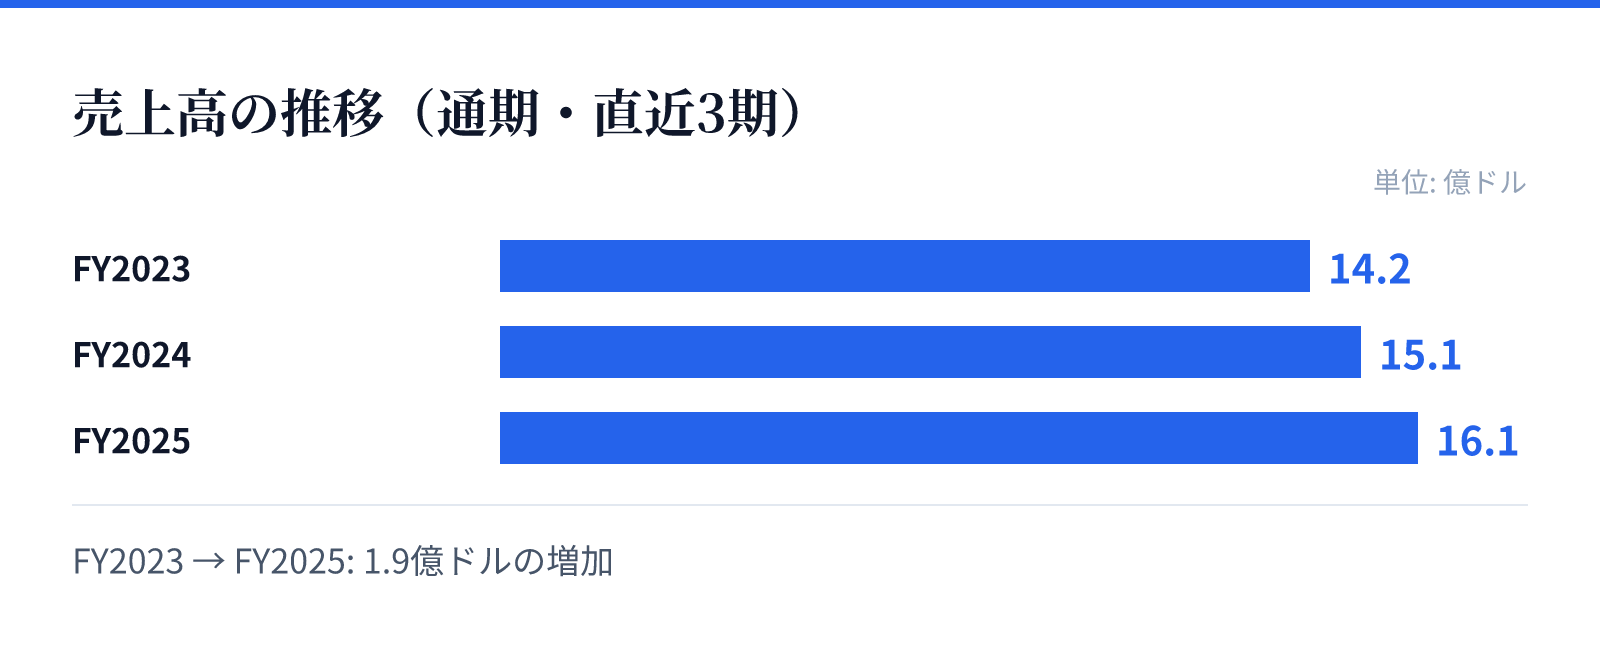
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.2億ドル。
FY2024の売上高は15.1億ドル。
FY2025の売上高は16.1億ドル。
成長ドライバー
同社の成長は、地域社会における不可欠なエネルギーインフラの提供と、広範な顧客基盤の維持に支えられています。モンタン州やサウスダコタ州など、特定の地域における独占的な供給体制が安定した需要を創出しています。
今後も、住宅から産業用まで多岐にわたる顧客層への電力および天然ガスの供給継続が、事業の基盤となります。特に、広大な送配電ネットワークの維持と、それに伴う安定的なサービス提供が、長期的な事業継続の鍵となるとみられます。
リスク
同社の事業は、電力および天然ガスの供給という公共性の高いインフラに依存しているため、規制環境の変化が重要なリスク要因となります。また、広大な送配電網の維持管理には多額の設備投資や保守費用が必要となるため、コスト管理が重要です。
財務データにおいて、FY2025の純利益が前年比で19.2%減少している点は、今後の収益性の推移を注視すべき要素です。エネルギー価格の変動や、インフラ維持に関連するコストの変動が、利益水準に直接的な影響を与える可能性があるため、注意が必要です。
競合
同社は特定の地域において電力および天然ガスの供給を行う公共事業体として、強固な市場地位を築いています。モンタン州やサウスダコタ州など、特定の地域における広範な送配電ネットワークの保有が、競合に対する参入障壁として機能しています。
地域社会に根ざしたインフラ提供という特性上、代替サービスの提供が困難な領域での優位性があります。約85万件に及ぶ顧客基盤は、安定した需要を支える強固な基盤となっており、地域内での支配的な地位を維持しています。
バリュエーション
現在の株価は70.32ドルであり、時価総額は約43.3億ドル(4,326百万USD)となっています。PERは25.66倍、PBRは1.49倍と算出されており、インフラ企業としての評価を反映しています。
投資家にとっての魅力として、3.77%の配当利回りが挙げられます。安定した事業基盤と公共性の高いサービス提供を背景に、インカムゲインを重視する投資家にとって注目される水準となっています。