事業モデル
NexPoint Residential Trust, Inc.は、米国東南部および南西部の大都市やその周辺地域において、中所得層向けの集合住宅を取得・所有・運営する不動産投資信託(REIT)です。特に価値向上の可能性がある物件に焦点を当てた戦略をとっています。
同社は、広範な不動産経験を持つNexPoint Real Estate Advisors, L.P.の外部アドバイザリーを受けて事業を展開しています。メリーランド州に設立された同社は、特定の地域における戦略的な物件選定を通じて価値を創出することを目指しています。
KPI
直近の財務データによると、FY2023の売上高は2.8億ドル(277,526,000 USD)を記録し、営業利益率は16.3%に達していました。しかし、FY2024には売上高が2.6億ドル(259,701,000 USD)に減少し、営業利益率も11.3%へと低下しています。
最新のFY2025では、売上高は2.5億ドル(251,281,000 USD)となり、前年比で3.2%の減少を記録しています。この期間のROEは0.3%から-10.8%へと急落しており、収益性の悪化が顕著な推移を見せています。
業績推移
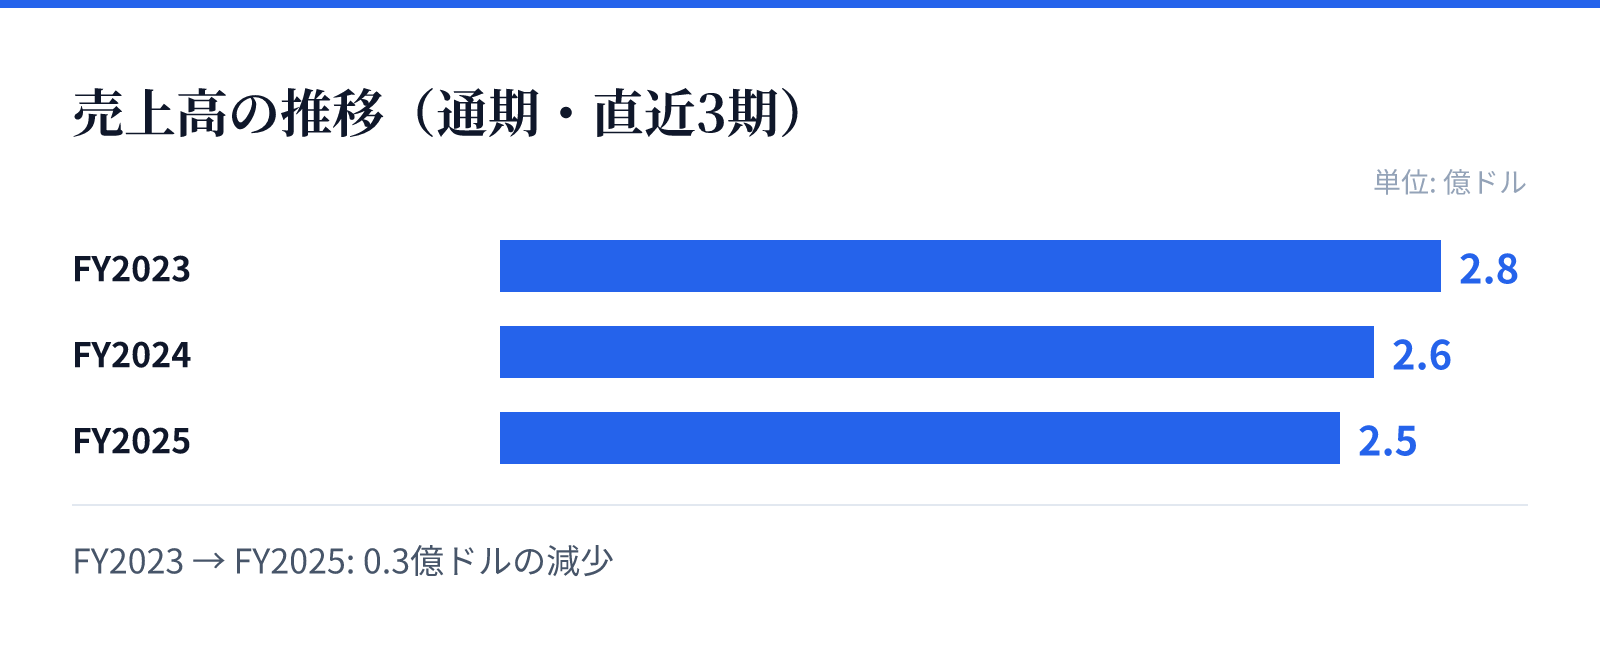
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.8億ドル。
FY2024の売上高は2.6億ドル。
FY2025の売上高は2.5億ドル。
成長ドライバー
同社の成長戦略は、価値向上の可能性がある物件(value-add potential)の取得と運営に重点を置いています。特に需要のある中所得層向け物件をターゲットとすることで、安定した賃貸需要の確保を目指しています。
専門的な知見を持つ外部アドバイザーの指導のもと、戦略的な物件選定と運営改善を行うことが成長の鍵となります。特定の地域における市場優位性を活用し、物件価値の最大化を図ることで、長期的な資産価値の向上を図る方針です。
リスク
直近の財務推移において、売上高の減少と営業利益率の低下が確認されており、収益性の維持が課題となります。特にFY2025における純利益の赤字転落は、運営コストの増大や市場環境の変化による影響を反映している可能性があります。
また、特定の地域(東南部・南西部)に集中した事業展開は、地域特有の経済動向や不動産市場の変動に対して敏感な反応を示すリスクを含んでいます。ROEの急激な低下は、投資効率の低下や一時的なコスト要因の発生を示唆しているものとみられます。
競合
同社は、米国南部および南西部の大都市圏における中所得層向け集合住宅市場で競合他社と競合しています。この市場は需要が安定している一方で、物件の価値向上(value-add)をいかに効率的に遂行できるかが競争優位の源泉となります。
競合他社と比較して、専門的なアドバイザリー体制を構築している点が強みとなります。しかし、運営コストの管理や、特定の地域における賃料水準の維持など、マクロ経済要因に左右される競争環境に常にさらされています。
バリュエーション
現在の市場データにおいて、同社の株価は23.55ドル、時価総額は約12.2億ドル(1,215百万USD)となっています。PBRは2.43倍と算出されており、不動産保有資産に対する評価の度合いを示しています。
投資家にとって注目されるのは、9.02%という高い配当利回りです。高い配当水準は魅力的な要素ですが、直近の売上減少や純利益の赤字転落といった財務トレンドと併せて、配当の持続可能性を慎重に見極める必要があります。