事業モデル
Origin Bancorp, Inc.は、テキサス、ルイジアナ、アラバマ、ミシシッピの4州において、中小企業、自治体、および個人向けに銀行・金融サービスを提供しています。預金口座の提供に加え、商業用不動産や住宅ローン、建設・土地開発ローンなど多岐にわたる融資業務を展開しています。
さらに、保険商品やインターネットバンキング、キャッシュマネジメント、ビジネス用クレジットカードなどの付加価値サービスも提供しています。1991年の設立以来、地域に根ざした金融インフラとして、預金から融資、資産管理まで包括的なソリューションを提供しています。
KPI
同社の直近の財務状況において、FY2025の売上高は3.9億ドル(388,985,000 USD)を記録しています。これは前年度の3.5億ドル(352,062,000 USD)と比較して、前年比で10.5%の成長を見せています。
一方で、ROE(自己資本利益率)はFY2023の7.9%から、FY2024の6.7%、FY2025の6.0%へと推移しています。また、同社は5.5億ドル(546,531,000 USD)の現金および現金同等物を保有しており、安定した流動性を確保しています。
業績推移
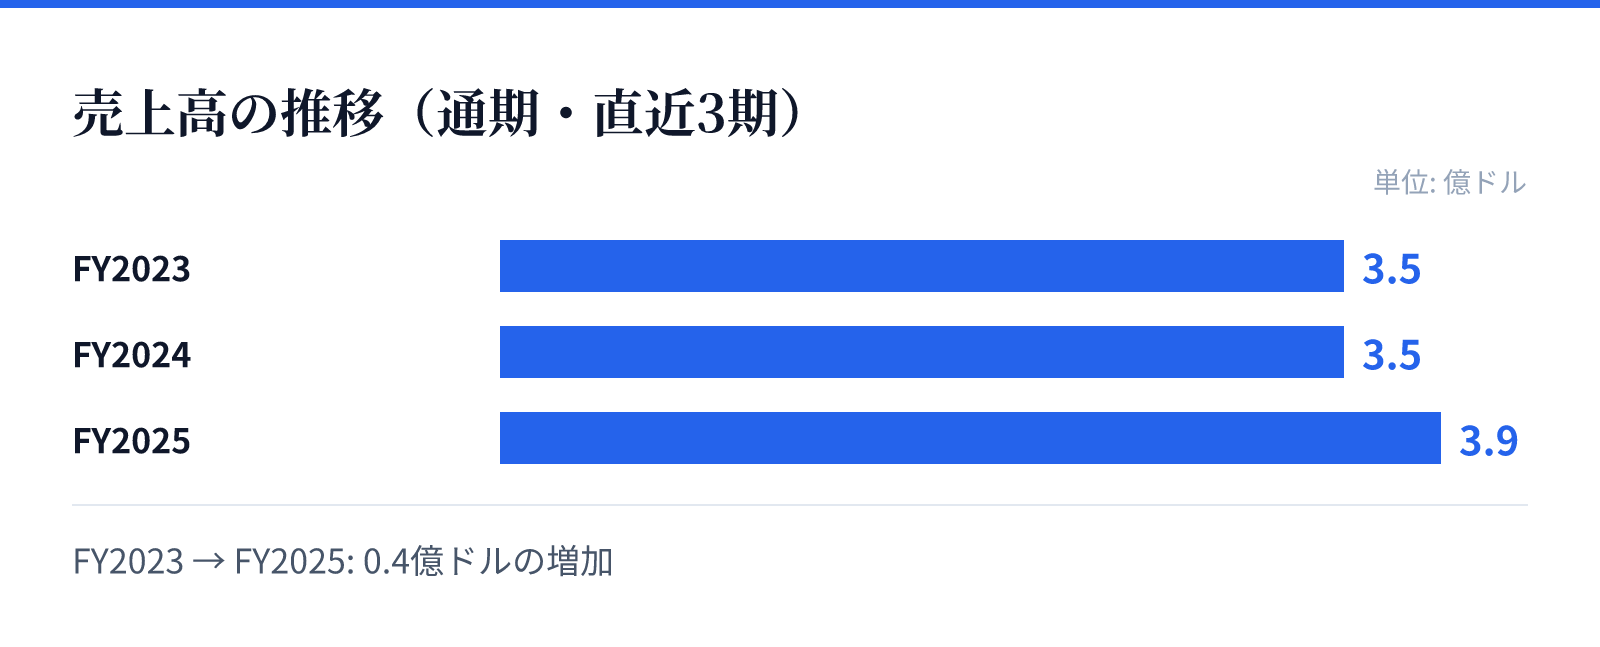
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.5億ドル。
FY2024の売上高は3.5億ドル。
FY2025の売上高は3.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2024からFY2025にかけて前年比10.5%の増加を達成しています。この成長は、地域における強固な顧客基盤と、多様な融資・保険サービスの提供によるものとみられます。
特に、中小企業や自治体向けの金融ソリューションの提供が、安定した収益基盤を支える要因となっています。今後も地域密着型のサービス展開が、持続的な成長を支える重要な要素になると予想されます。
リスク
財務データによると、FY2025の純利益は前年比で1.7%の減少を記録しています。売上高が伸びている一方で純利益が減少している点は、運用コストや貸倒リスクの動向を注視する必要があることを示唆しています。
また、地域密着型の銀行として、特定の地域経済の動向や不動産市場の変動が、貸付資産の質に影響を与える可能性があります。これらの要因が、将来的な収益性の変動要因となる可能性があるため、慎重なモニタリングが必要です。
競合
同社はテキサスやルイジアナなど特定の地域において、中小企業や個人を対象とした競争力の高い金融サービスを提供しています。地域に根ざした広範なサービス範囲が、競合他社に対する優位性を構築する要因となっています。
提供するサービスには、預金、融資、保険、そして高度なキャッシュマネジメントが含まれており、包括的な金融エコシステムを構築しています。この多角的なアプローチが、地域内での顧客の囲い込みと競争優位の維持に寄与しているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は52.9ドル、時価総額は約16.4億ドル(1,642百万USD)となっています。PERは16.68倍、PBRは1.28倍と算出されており、同セクターにおける評価を反映しています。
また、投資家にとって重要な指標である配当利回りは1.89%を記録しています。これらの指標は、安定した事業基盤を持つ地方銀行としての特性を反映しており、堅実な投資機会を提供していると評価できます。