事業モデル
OceanFirst Financial Corp.は、米国国内の個人および法人顧客に対し、地域密着型の銀行サービスを提供する銀行持ち株会社です。預金商品として、マネーマーケット口座や普通預金、利付・無利付口座、定期預金など多岐にわたる商品を提供しています。
融資部門では、商業用不動産や多世帯住宅、建設、商業・工業用ローンに加え、住宅ローンや消費者向けローンを提供しています。さらに、政府機関発行証券や住宅ローン担保証券への投資、信託、資産管理、銀行カードサービスなど、多角的な金融サービスを展開しています。
KPI
同社の直近の財務状況において、FY2025の売上高は400,342,000 USD(=4億ドル)を記録しています。この数値は前年度の379,810,000 USD(=3.8億ドル)と比較して、前年比で5.4%の増加を見せています。
一方で、同期間の純利益は前年比で29.1%減少しており、収益性の推移には注意が必要です。また、同社は274,057,000 USD(=2.7億ドル)の現金および現金同等物を保有しており、流動性を確保しています。
業績推移
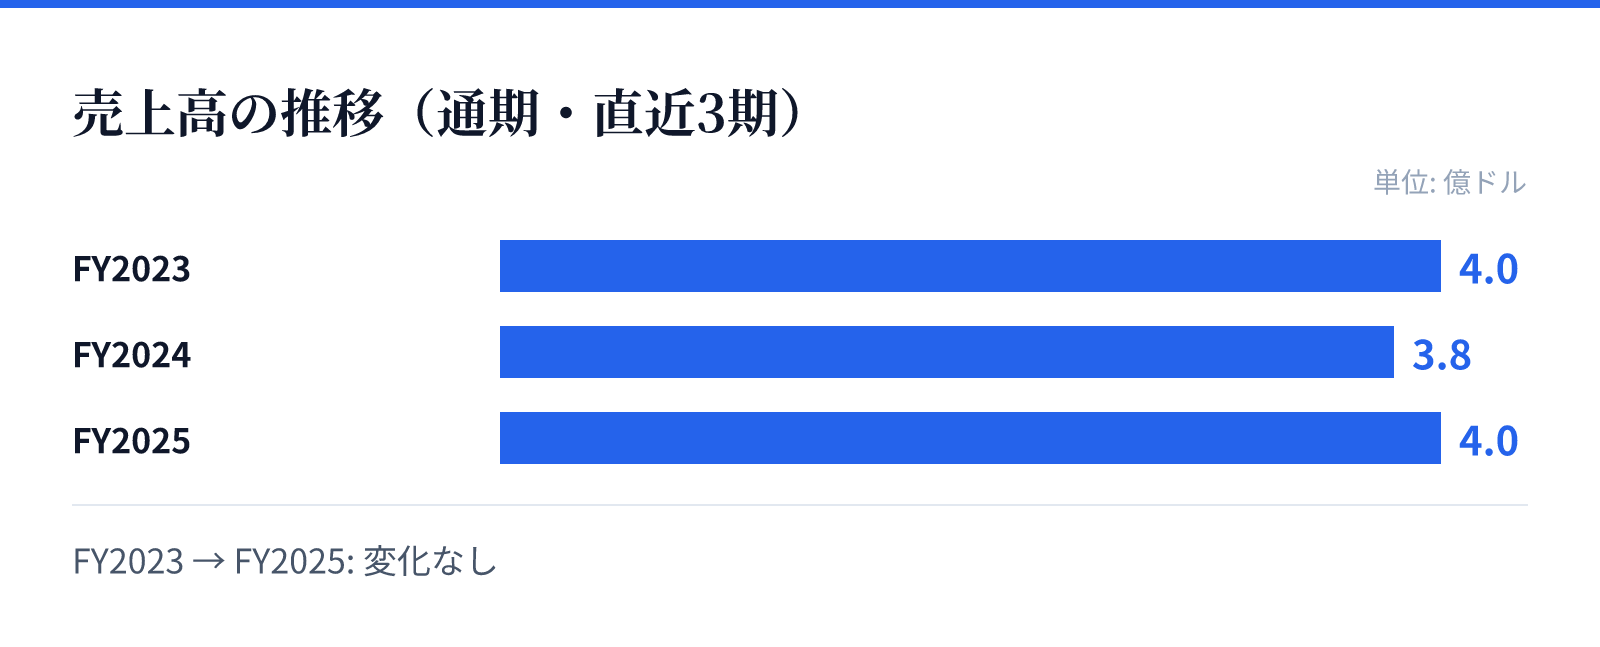
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.0億ドル。
FY2024の売上高は3.8億ドル。
FY2025の売上高は4.0億ドル。
成長ドライバー
同社の成長は、地域社会に根ざした広範な預金基盤と、多様な融資ポートフォリオの拡大に支えられています。商業用不動産や建設ローンなど、法人向けおよび商業向け融資の提供が重要な収益源の一つとなっています。
また、住宅ローンや消費者向けローンといった個人向けサービスの提供も、安定した顧客基盤の構築に寄与しています。これらの多角的なサービス展開が、地域密着型銀行としての地位を維持するための重要な要素となっています。
リスク
直近の財務データにおいて、FY2025の純利益が前年比で29.1%減少している点は、収益性の低下に関するリスクとして捉えられます。売上高は増加しているものの、利益率の低下が懸念される要因となります。
また、金利変動や不動産市場の動向など、マクロ経済環境の変化が融資ポートフォバックや預金コストに与える影響も考慮する必要があります。特に商業用不動産や住宅ローンに関連するセグメントは、市場環境の変化に対して敏感な反応を示す可能性があります。
競合
同社は地域密着型の銀行として、特定の地域における個人および法人顧客のニーズに応えることで競争優位性を築いています。預金、融資、資産管理といった包括的なサービスを提供することで、顧客の囲い込みを図っています。
競合他社と比較して、地域に根ざした信頼関係の構築が重要な差別化要因となります。しかし、広域の金融機関やデジタルに特化した金融サービスとの競争において、いかに独自の価値を提供し続けられるかが課題となります。
バリュエーション
同社の現在の株価は18.86ドルであり、時価総額は約18.3億ドル(1,830百万USD)となっています。PERは23.38倍と算出されており、市場における評価を反映しています。
また、PBRは0.77倍となっており、資産価値に対する株価の評価状況を示しています。配当利回りは4.20%となっており、投資家に対して一定の配当還元が行われていることが確認できます。