事業モデル
同社は米国における住宅ローン担保証券(RMBS)への投資を行う、特殊金融企業です。投資対象は、一戸建て住宅の住宅ローンを裏付けとしたエージェンシーRMBSに限定されています。
ポートフォリオは、住宅ローンパススルー証券や担保付証券などの伝統的なパススルー型RMBSと、利息のみ、逆利息のみ、元本のみの証券を含む構造化RMBSで構成されています。同社は米国連邦税法に基づき、不動産投資信託(REIT)として課税されることを選択しています。
KPI
同社はREITとして、REIT課税所得の少なくとも90%を株主に分配することで、その部分に対する法人所得税の免除を受ける仕組みを採用しています。この構造により、投資家への配当を重視した運営が行われています。
財務面では、直近のFY2025において売上高が179,510,000 USD(=1.8億ドル)を記録しています。また、同期間におけるROEは11.6%に達しており、安定した資本効率の改善が見て取れます。
業績推移
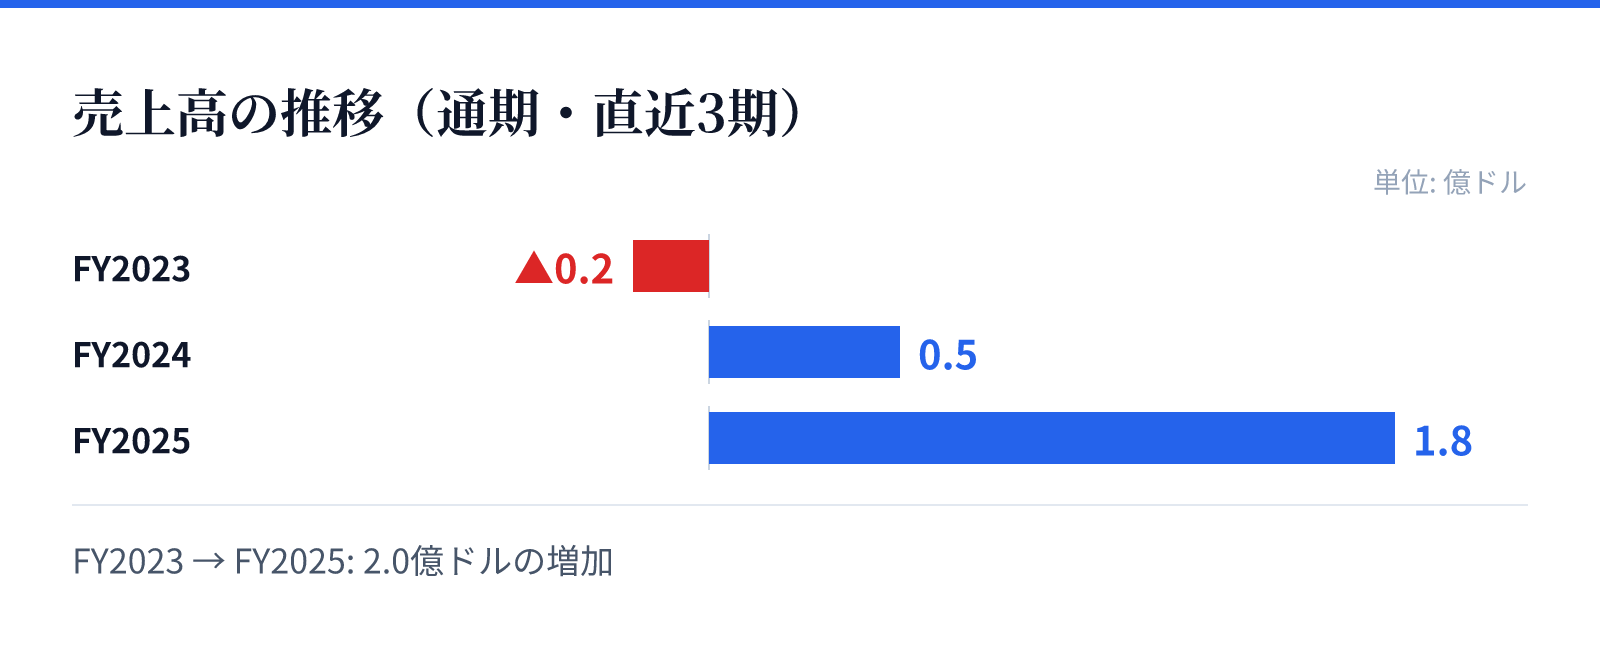
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は▲0.2億ドル。
FY2024の売上高は0.5億ドル。
FY2025の売上高は1.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、同社は極めて強力な成長軌道を描いています。FY2025の売上高は前年比(YoY)で229.9%増、純利益は同期間で322.3%増と、大幅な成長を遂げています。
この急成長は、投資対象となるRMBSのポートフォリオ構成や市場環境の変化を反映しているものとみられます。過去のマイナス成長から一転し、直近の数年間で収益性が急速に改善している点が特徴です。
リスク
同社の事業は、住宅ローン市場および関連する金利動向に強く依存する構造となっています。RMBSの価値は、基礎となる住宅ローンの債務不履行率や、市場の金利環境によって変動するリスクを内包しています。
また、REITとしての税制優遇を受けるためには、継続的に一定割合以上の利益を株主に分配する必要があります。この要件を満たし続けるための運営体制や、市場環境の変化に対する耐性が重要な要素となります。
競合
同社は住宅ローン担保証券に特化したニッチな分野で事業を展開しています。エージェンシーRMBSを主軸とするポートフォリオは、特定の金融商品に特化した専門性の高い投資環境を構築しています。
競合他社と比較して、特定の資産クラスに集中することで、独自のポジションを確立しているとみられます。しかし、マクロ経済の変動や住宅ローン市場の動向は、同セクター全体の競争環境に影響を与える要因となります。
バリュエーション
現在の市場データに基づくと、同社の株価は$6.72となっており、時価総額は約13.4億ドル(1,342百万USD)です。PERは3.84倍、PBRは0.93倍と、比較的低位のバリュエーションで評価されています。
特に注目すべきは、17.91%という非常に高い配当利回りです。この高い配当水準と、直近の急成長する収益トレンドを組み合わせた評価が、投資家にとっての重要な判断材料となります。