事業モデル
同社は米国において、電気事業、製造事業、プラスチック事業の3つの主要セグメントを展開しています。電気事業ではミネソタ州、ノースダコタ州、サウスダコタ州において、石炭、燃料油、太陽光、風力、天然ガスを用いた電力の生成、送電、販売を行っています。
製造事業では、カスタム機械部品や金属部品の金属加工サービスを提供しています。また、プラスチック事業では、自治体の水道や排水、農業、医療、電子機器など多岐にわたる分野で使用されるポリ塩化ビニル管を製造しています。
KPI
最新の財務データによると、FY2025の売上高は13億ドルを記録しています。同期間の営業利益率は26.5%となっており、高い収益性を維持しています。
ROE(自己資本利益率)はFY2023の20.4%から、FY2025には14.8%へと推移しています。また、同社は2.8億ドルの現金および現金同等物を保有しており、安定した財務基盤を有しています。
業績推移
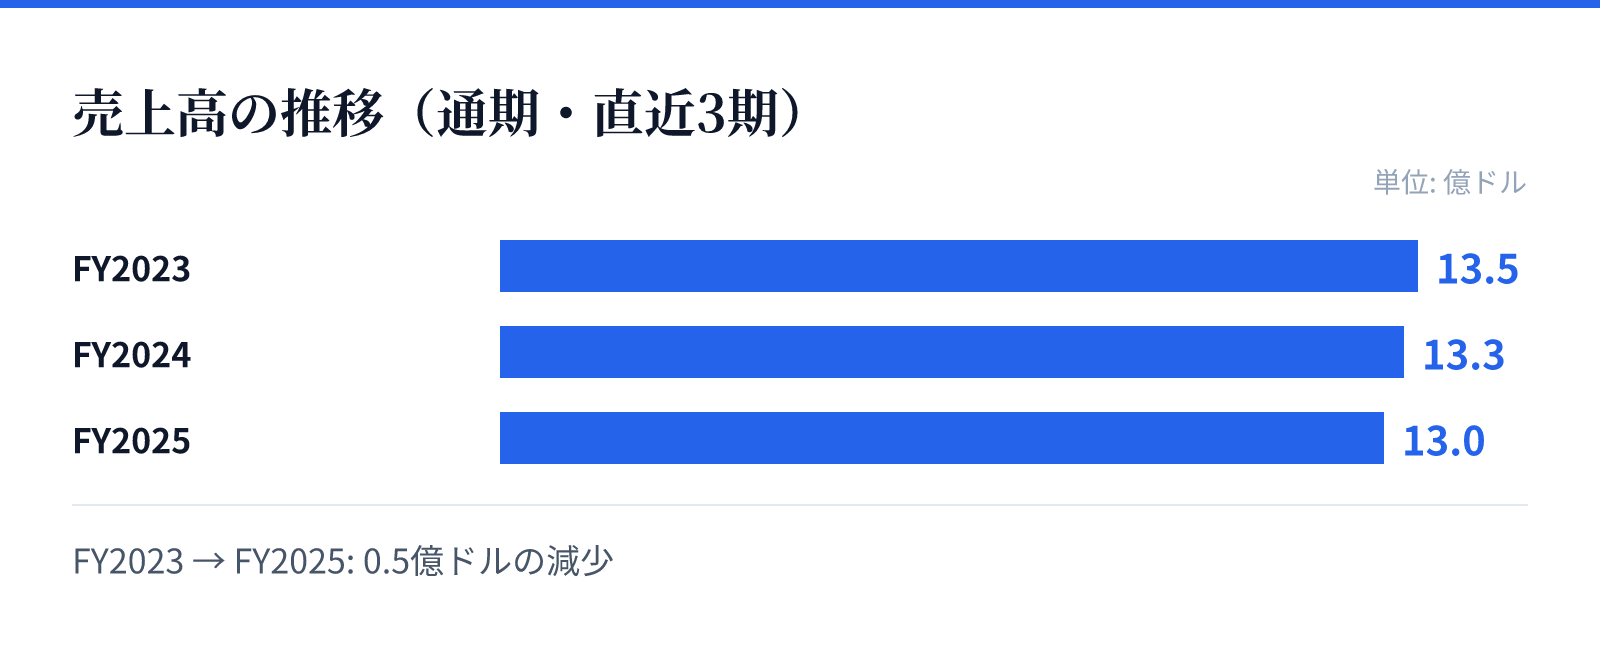
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.5億ドル。
FY2024の売上高は13.3億ドル。
FY2025の売上高は13.0億ドル。
成長ドライバー
同社の成長は、電力、製造、プラスチックという3つの異なる市場における強固な基盤に支えられています。特に電力事業は、住宅、商業、産業の幅広い顧客層に向けたエネルギー供給を担っています。
製造およびプラスチック事業は、農業、建設、医療、電子機器といった多様なエンドマーケットに製品を提供しており、多角的な顧客基盤が成長の源泉となっています。これらの事業は、ジョージア、イリノイ、ミネソタの拠点を活用して展開されています。
リスク
最新の財務トレンドにおいて、FY2025の売上高は前年比で2.0%減少し、純利益は前年比で8.5%の減少を記録しています。この傾向は、主要な事業セグメントにおける市場環境の変化やコスト構造の影響を受ける可能性があることを示唆しています。
また、電力事業における燃料価格の変動や、製造・プラスチック分野における原材料コストの変動が、利益率に影響を与える要因となり得ます。これらの外部要因に対する耐性が、今後の安定的な成長に向けた重要な要素となります。
競合
同社は、電力供給という公共性の高いインフラ事業と、特定の産業向けに特化した製造・プラスチック事業の両面で事業を展開しています。電力事業においては、広域な送電網や地域的なエネルギー需要に対応する体制を構築しています。
製造およびプラスチック事業では、特定の産業用途に合わせたカスタマイズや、特定の用途(水道、排水、医療など)に特化した製品を提供することで、競合他社との差別化を図っています。多様なエンドマーケットへの展開が、競争優位性の維持に寄与しています。
バリュエーション
現在の市場データにおいて、同社の株価は90.84ドル、時価総額は約38.1億ドルとなっています。PERは19.62倍、PBRは2.03倍と算出されています。
配当利回りは2.46%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と収益性に基づいた現在の市場評価を反映しています。