事業モデル
同社は世界規模でデジタル配送ソリューション、郵送イノベーション3970、および金融サービスを提供しています。事業はSendTech SolutionsとPresort Servicesの2つのセグメントで構成されています。
SendTech Solutionsでは、手紙や小包の発送・追跡・受領のための物理的およびデジタルな技術ソリューションを提供しています。また、他社製品の購入に向けたファイナンスの選択肢も提供しています。Presort Servicesでは、米国郵便公社のワークシェアパートナーとして、郵便物の仕分けサービスを展開しています。
KPI
最新の会計年度(FY2025)における売上高は1,892,629,000 USD(=18.9億ドル)を記録しています。この期間の営業利益率は20.4%に達しており、前年度の15.4%から上昇しています。
同社の純利益は最新のFY2025において黒字に転換しました。また、同社は266,833,000 USD(=2.7億ドル)の現金および現金同等物を保有しています。
業績推移
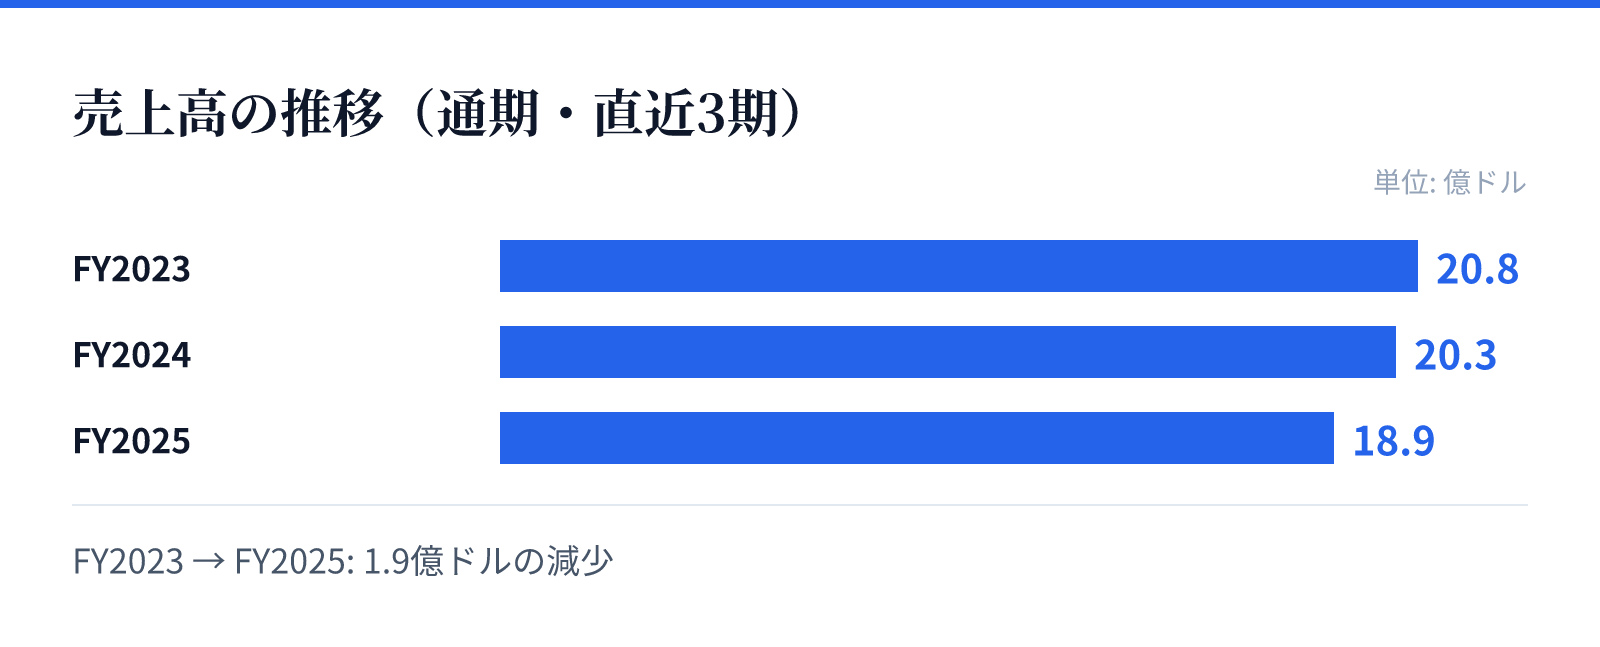
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は20.8億ドル。
FY2024の売上高は20.3億ドル。
FY2025の売上高は18.9億ドル。
成長ドライバー
近年の財務トレンドを見ると、売上高はFY2023の2,078,925,000 USD(=20.8億ドル)からFY2025の1,892,629,000 USD(=18.9億ドル)へと推移しており、最新のFY2025では前年比で6.6%の減収となっています。
一方で、営業利益率はFY2023の10.6%からFY2025の20.4%へと大幅に向上しています。この推移は、売上の規模よりも収益性の改善に重点を置いた事業構造への転換が進んでいることを示唆しています。
リスク
最新の財務データにおいて、ROE(自己資本利益率)はFY2023の104.6%から、FY2024には35.2%へと低下しています。さらにFY2025には-18.0%となっており、資本効率の変動が顕著です。
売上高がFY2023からFY2025にかけて減少傾向にあることは、市場環境の変化や顧客の行動変容への対応が課題となる可能性があります。しかし、営業利益率の向上は、高付加価値なソリューションへの移行が進んでいるとみられます。
競合
同社は、直接販売、パートナーチャネル、ダイレクトメール、およびデジタルチャネルの多様な経路を通じて製品やサービスを展開しています。これらの多角的なチャネルは、競合他社との差別化を図るための重要な基盤となっています。
特にSendTech Solutionsにおけるデジタル配送技術や、Presort Servicesにおける郵便公社とのパートナーシップは、同社の市場における地位を支える要素です。これらのサービスは、物流および郵送のインフラを支える重要な役割を担っています。
バリュエーション
最新の市場データに基づくと、同社の株価は17.21ドル、時価総額は約23.6億ドル(2,359百万USD)となっています。PERは13.99倍と算出されています。
また、PBRは-2.73倍、配当利回りは2.32%となっています。これらの指標は、現在の市場評価と将来の成長期待を反映した数値となっています。