事業モデル
同社は、食料品を核とした高品質な近隣型ショッピングセンターの所有および運営を行う、全米有数の企業です。垂直統合型の運営プラットフォームと広範な拠点を活用することで、強固な市場において安定した成果を創出しています。
運営するセンターには、KrogerやPublix、Albertsonsといった主要な食料品小売業者が入居しており、生活必需品を提供する店舗が中心となっています。2026年6月時点で、31州にわたる330のショッピングセンターを管理しており、そのうち302のセンターは自社保有のものです。
KPI
直近の財務データにおいて、売上高はFY2023の6.1億ドルからFY2025には7.3億ドルへと着実に推移しています。これに伴い、営業利益率も25.3%から27.2%へと向上しており、効率的な運営体制が示唆されます。
ROEについても、FY2023の2.5%からFY2025には4.9%へと上昇しており、資本効率の改善が見て取れます。また、FY2025の純利益は前年比で77.6%もの大幅な伸びを記録しており、収益性の向上が顕著です。
業績推移
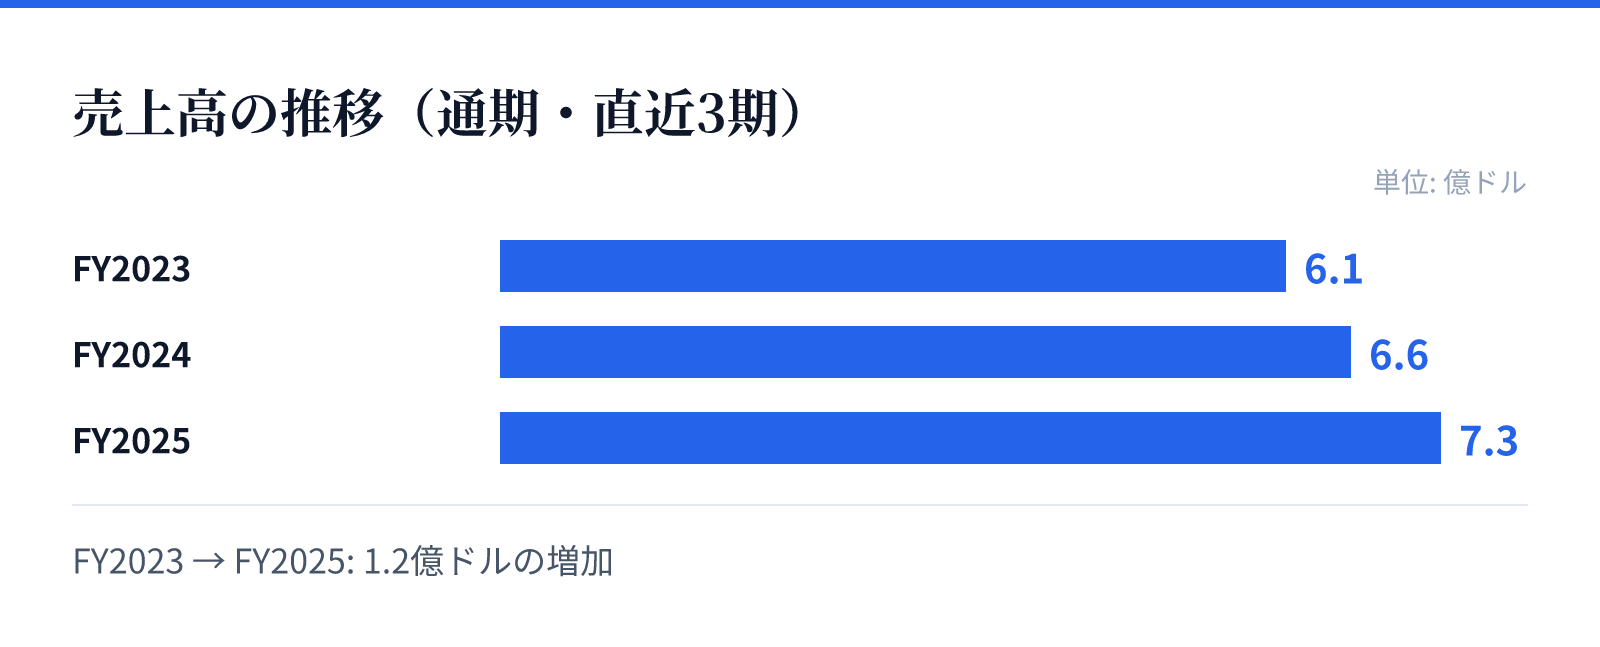
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.1億ドル。
FY2024の売上高は6.6億ドル。
FY2025の売上高は7.3億ドル。
成長ドライバー
成長の主な要因は、強固な市場における食料品中心のショッピングセンターの運営と、垂直統合による運営効率の向上にあります。安定した需要がある生活必需品を扱うテナント構成が、持続的な成長を支える基盤となっています。
特に、近年の売上高の増加(FY2025は前年比9.9%増)と、それに伴う営業利益率の改善は、運営プラットフォームの強みを示しています。地域社会に密着したショッピング体験の提供と改善が、将来の成長に向けた重要な戦略となっています。
リスク
事業の安定性は高いものの、不動産市場の動向やマクロ経済の変化が、テナントの売上や賃料に影響を与える可能性があります。また、特定の主要な食料品テナントへの依存度が高いため、これらの主要企業の動向が事業運営に直結する構造となっています。
さらに、運営する物件の多くが特定の地域に集中しているため、地域経済の動向がリスク要因となり得ます。しかし、食料品という必需品を扱うモデルは、他のリテールセクターと比較して相対的に安定した需要を確保しやすい特性を持っています。
競合
同社は、食料品を核とした近隣型ショッピングセンターの運営において、独自の強固なポジションを築いています。広範な拠点を持ち、多様な地域・国家の小売業者を誘致する能力が競合に対する優位性となっています。
競合他社と比較して、垂直統合型の運営プラットフォームを構築している点が特徴です。これにより、単なる物件所有に留まらない、質の高いショッピング体験の提供とコミュニティの改善を通じて、競合との差別化を図っています。
バリュエーション
現在の株価は39.07ドルであり、時価総額は約55.2億ドルとなっています。PERは34.27倍、PBRは2.11倍と算出されており、市場における評価を反映しています。
投資家にとっての魅力として、3.31%の配当利回りが示されています。高い成長率と安定した運営基盤を背景に、リテールREITとしての強固な財務基盤を維持していると評価されます。