事業モデル
同社は米国および国際市場において、高度な医療機器の設計、開発、製造、販売を行っています。主な製品群には、コンピュータ支援による真空血栓除去や、末梢血栓除去製品、さらには脳動脈血栓除去システムが含まれます。
また、カテーテルやマイクロカテーテルなどのアクセス製品、脳動脈瘤の治療に使用されるコイルシステム、および脳外科用ツールも提供しています。これらの製品は、直接販売組織および販売代理店を通じて市場に供給されています。
KPI
最新の会計年度(FY2025)において、同社は売上高1,403,665,000 USD(=14億ドル)を達成しています。この期間の営業利益率は13.5%に達し、ROEも12.4%を記録しています。
財務基盤として、205,271,000 USD(=2.1億ドル)の現金および現金同等物を保有しています。これらの指標は、同社の事業運営における安定した収益基盤と効率的な運営を示唆しています。
業績推移
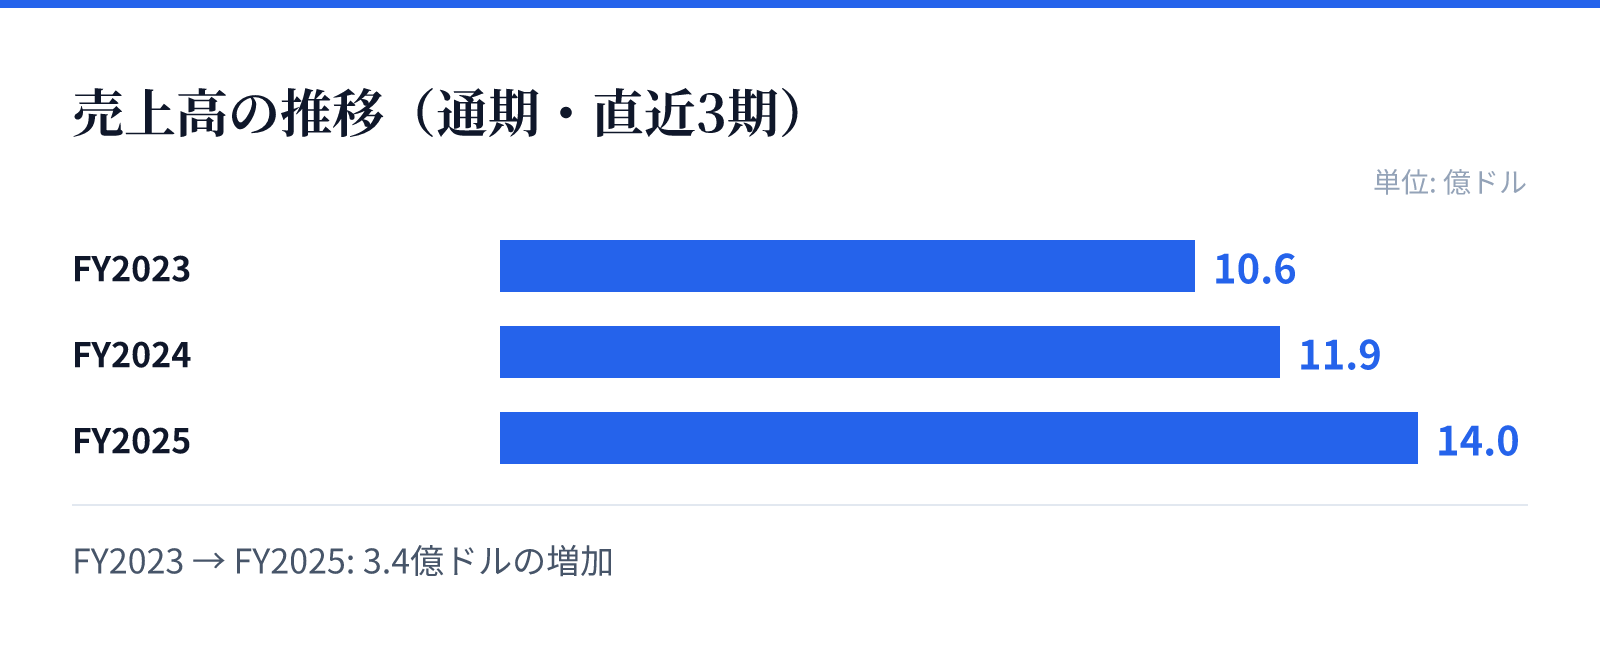
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.6億ドル。
FY2024の売上高は11.9億ドル。
FY2025の売上高は14.0億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で17.5%の成長を記録しています。特に純利益については、前年比で1168.1%という極めて高い伸びを示しており、急激な収益性の改善が見られます。
この成長は、提供する高度な血栓除去システムや神経外科用ツールの需要拡大に支えられているとみられます。特に最新の財務データは、同社の製品ポートフォリオが市場で強力な推進力を得ていることを示しています。
リスク
同社の事業は高度な医療技術に依存しており、製品の承認や規制環境の変化が事業展開に影響を与える可能性があります。また、医療機器市場における競争の激化は、将来的なシェアの維持に影響を及ぼす要因となり得ます。
特定の製品ラインへの依存度や、高度な技術を要する製品の製造・供給体制の維持も重要な要素です。これらの要因は、将来の収益性や市場における地位に影響を与える可能性があるため、継続的な監視が必要です。
競合
同社は、血栓除去や神経外科用ツールといった高度な医療機器分野において、独自の技術と製品ラインナップを展開しています。競合他社との差別化は、提供するシステムの統合性や、多様な疾患に対応する製品の幅広さによって図られています。
市場における競争優位性は、高度な技術革新と、直接販売および代理店網を通じた広範な流通網の維持に依存しています。競合他社の動向や技術革新のスピードは、同社の市場シェアに直接的な影響を与える要因となります。
バリュエーション
最新の市場データに基づくと、同社の株価は321.68ドル、時価総額は約127億ドル(12,671百万USD)となっています。PERは78.65倍、PBRは8.28倍と算出されています。
これらの指標は、同社の成長期待が市場に反映されていることを示しています。特に高いPERは、将来の成長性に対する投資家の期待を反映しているものとみられます。