事業モデル
同社は米国および国際市場において、統合されたエンターテインメント、スポーツコンテンツ、およびカジノゲーミング体験を提供しています。事業は、北東部、南部、西部、中西部、およびインタラクティブの5つのセグメントに分かれて運営されています。
提供するサービスには、カジノや競馬場の運営に加え、オンラインスポーツベッティングやiCasinoのプラットフォームが含まれます。また、独自のコンテンツスタジオや顧客ロイヤルティプログラムを通じて、多様なブランドを展開しています。
KPI
最新の会計年度における売上高は6,961,000,000 USD(=69.6億ドル)を記録しています。この期間の営業利益率は3.9%となっており、前年度の2.5%と比較して改善が見られます。
一方で、同期間のROEは-46.0%と低迷しており、収益性の改善に向けた課題が残る状況です。また、手元には887,200,000 USD(=8.9億ドル)の現金および現金同等物が保有されています。
業績推移
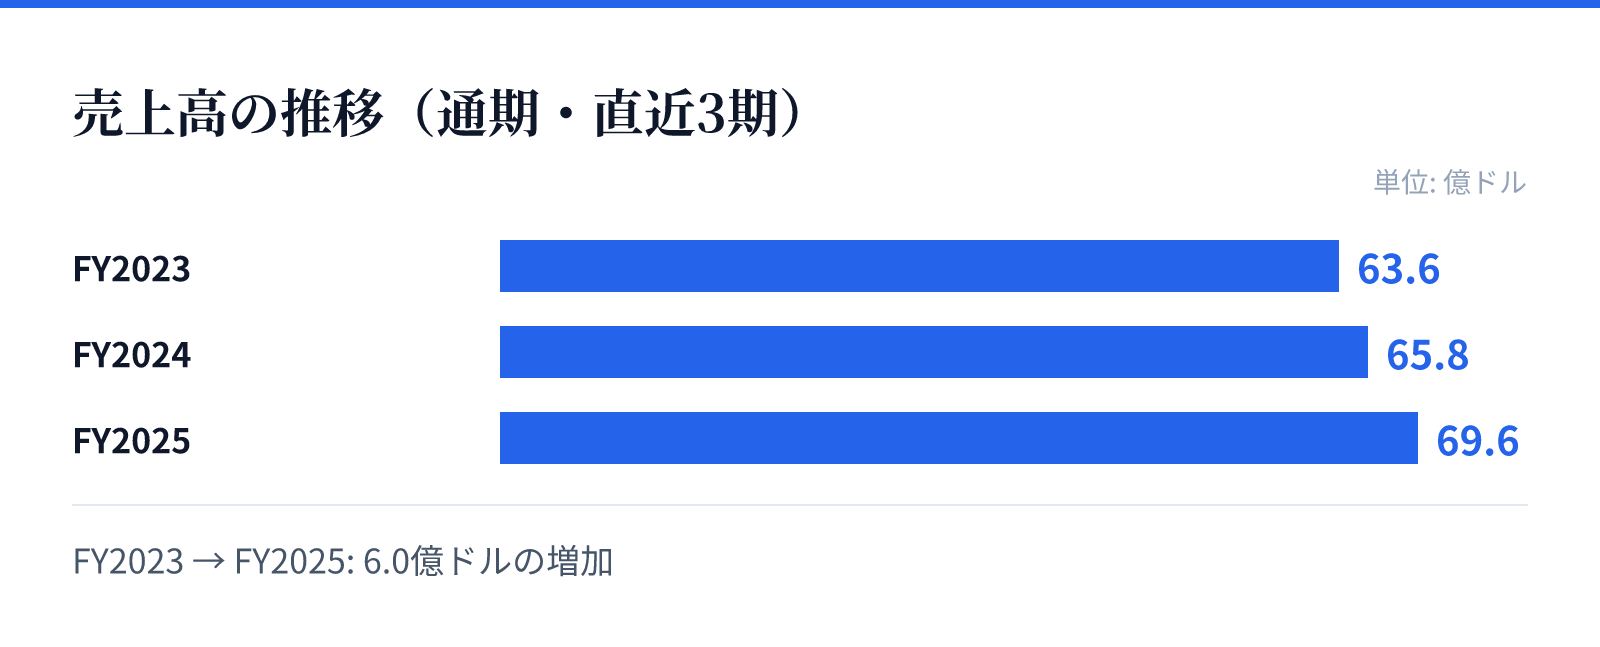
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は63.6億ドル。
FY2024の売上高は65.8億ドル。
FY2025の売上高は69.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で5.8%の成長を遂げています。この成長は、実店舗とデジタルプラットフォームの両面での展開が寄与しているとみられます。
特にインタラクティブなセグメントにおけるオンラインスポーツベッティングやiCasinoの展開が、将来の成長を支える重要な要素となります。独自のコンテンツスタジオによるコンテンツ制作も、独自の強みとして機能しています。
リスク
直近の財務データにおいて、純利益が前年比で170.7%減少している点が懸念材料となります。この大幅な減少は、事業拡大に伴うコストや投資の影響を反映している可能性があります。
また、ROEのマイナス圏での推移は、資本効率の改善が急務であることを示唆しています。運営コストの管理と、デジタルと実店舗の統合におけるシナジーの最大化が今後の課題となります。
競合
同社は、カジノ、競馬場、オンラインスポーツベッティングといった多岐にわたる分野で競合と対峙しています。複数のブランドを保有することで、幅広い顧客層へのアプローチを試みています。
特にオンラインゲーミング分野では、独自のコンテンツスタジオやロイヤルティプログラムを通じて差別化を図っています。多様なブランド展開により、市場内での存在感を維持し、顧客の囲い込みを狙う戦略をとっています。
バリュエーション
現在の株価は17.36ドルであり、時価総額は約23.3億ドル(2,331百万USD)となっています。PBRは1.19倍と算出されており、資産価値に対して比較的安定した水準にあります。
投資判断にあたっては、売上高の成長と利益率の推移を注視する必要があります。現在のバリュエーションは、将来的なデジタル分野の成長と、実店舗の安定した収益力のバランスを反映したものとみられます。