事業モデル
同社は米国国内の個人、家族、企業を対象とした多岐にわたる銀行商品およびサービスを提供する銀行持ち株会社です。預金商品には、普通預金、当座預金、マネーマーケット預金、譲渡証書、およびIRA商品が含まれます。
融資ポートフォリオは、商業用不動産ローン、商業用ビジネスローン、住宅ローン、消費者ローンなど多岐にわたります。さらに、資産管理サービス、保険代理店業務、および差し押さえ物件の管理・販売など、多角的な金融サービスを提供しています。
KPI
同社の財務状況において、最新の会計年度における売上高は870,401,000 USD(=8.7億ドル)を記録しています。同期間のROEは10.3%となっており、効率的な資本運用が行われていることが示唆されます。
また、流動性を支える現金および現金同等物は228,293,000 USD(=2.3億ドル)を保有しています。これらの指標は、地域銀行としての安定した運営基盤を支える重要な要素となっています。
業績推移
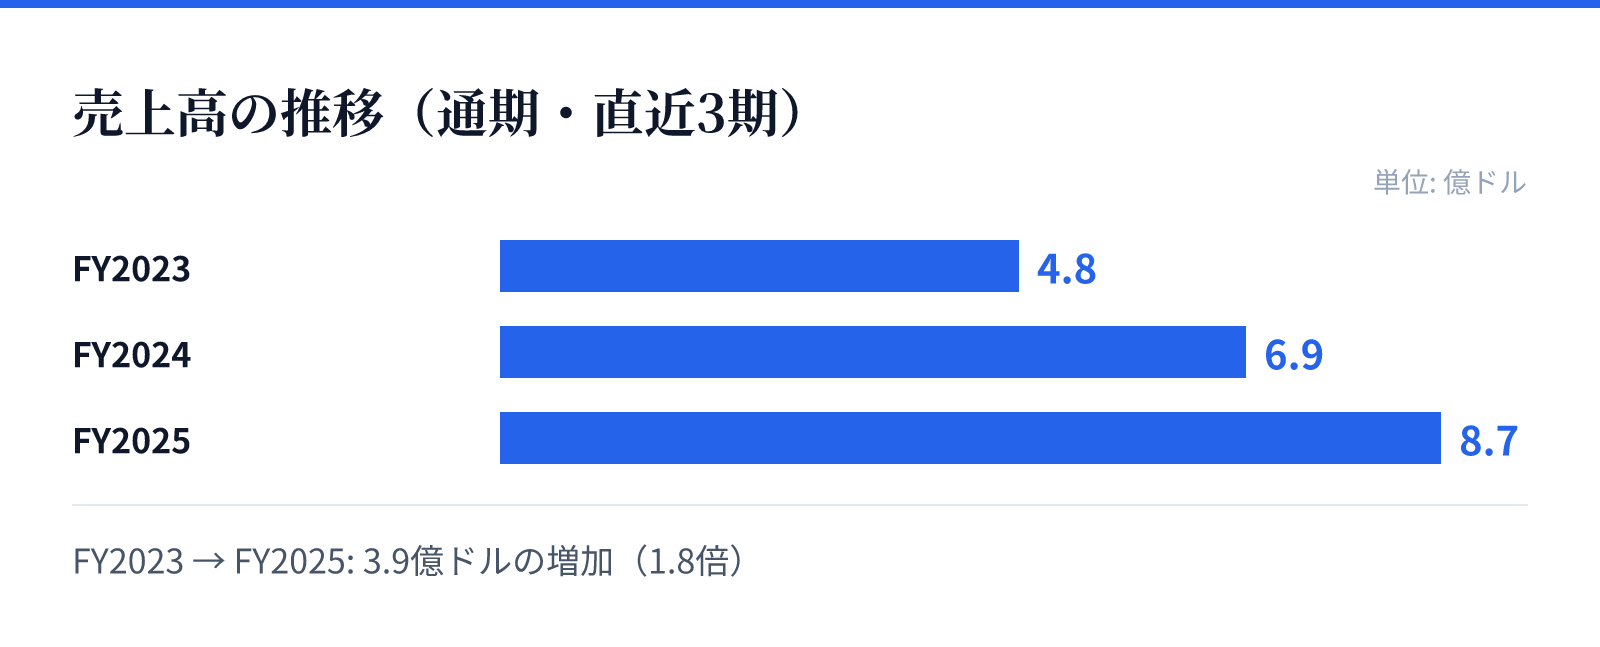
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.8億ドル。
FY2024の売上高は6.9億ドル。
FY2025の売上高は8.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025における売上高は前年比(YoY)で25.3%の成長を遂げています。同期間の純利益は前年比で152.0%と大幅な増加を記録しており、収益性の向上が顕著です。
過去数年間の推移を見ると、売上高はFY2023の4.8億ドルからFY2025の8.7億ドルへと着実に増加しています。この成長傾向は、提供する金融サービスの需要拡大や、効率的な事業運営の成果を反映しているものとみられます。
リスク
地域銀行として、商業用不動産ローンや住宅ローンなど、不動産市場の動向に左右される融資ポートフォリオを抱えています。不動産市場の変動や金利環境の変化は、貸倒リスクや利ざやの変動に直接影響を与える可能性があります。
また、資産管理や保険代理業務など多岐にわたるサービスを展開しているため、各分野における規制環境の変化にも対応する必要があります。これらの要因が、将来的な収益の安定性や事業規模の拡大に影響を与える可能性があるため、注視が必要です。
競合
同社は地域銀行として、特定の地域において個人およびビジネス向けの包括的な金融ソリューションを提供しています。預金から融資、資産管理、保険までをワンストップで提供する体制が、競合他社に対する優位性を構築しています。
特に、商業用不動産や住宅ローンといった多様な融資商品を提供できる体制は、地域に根ざした顧客基盤の維持に寄与しています。広範なサービス範囲をカバーすることで、多様なニーズを持つ顧客層を確保し、競争優位性を維持しているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は23.51ドル、時価総額は約30.7億ドル(3,066百万USD)となっています。PERは9.80倍、PBRは1.05倍と算出されており、市場における評価は比較的安定した水準にあります。
投資家にとって注目すべき指標として、配当利回りは4.07%を記録しています。これらの指標は、同社の安定した事業基盤と、地域銀行としての堅実な財務体質を反映しているものとみられます。