事業モデル
同社は、公開されている宿泊用不動産投資信託(REIT)の中でも最大手の一角を占めています。主要な都市の中心部やリゾート地において、高い不動産価値を持つ34のプレミアムブランドホテルとリゾートを保有しています。
保有する客室数は約23,000室にのぼり、多様なポートフォリオを構築しています。1946年に設立され、バージニア州タイソンに拠点を置く企業として、強固な不動産資産を基盤とした事業を展開しています。
KPI
直近の財務データによると、FY2025の売上高は2,541,000,000 USD(=25.4億ドル)を記録しています。この期間の営業利益率は8.9%となっており、前年度の13.0%と比較して低下する推移を見せています。
また、同期間のROEは-9.0%となっており、純利益が赤字に転落したことが示されています。手元には264,000,000 USD(=2.6億ドル)の現金および現金同等物が保有されています。
業績推移
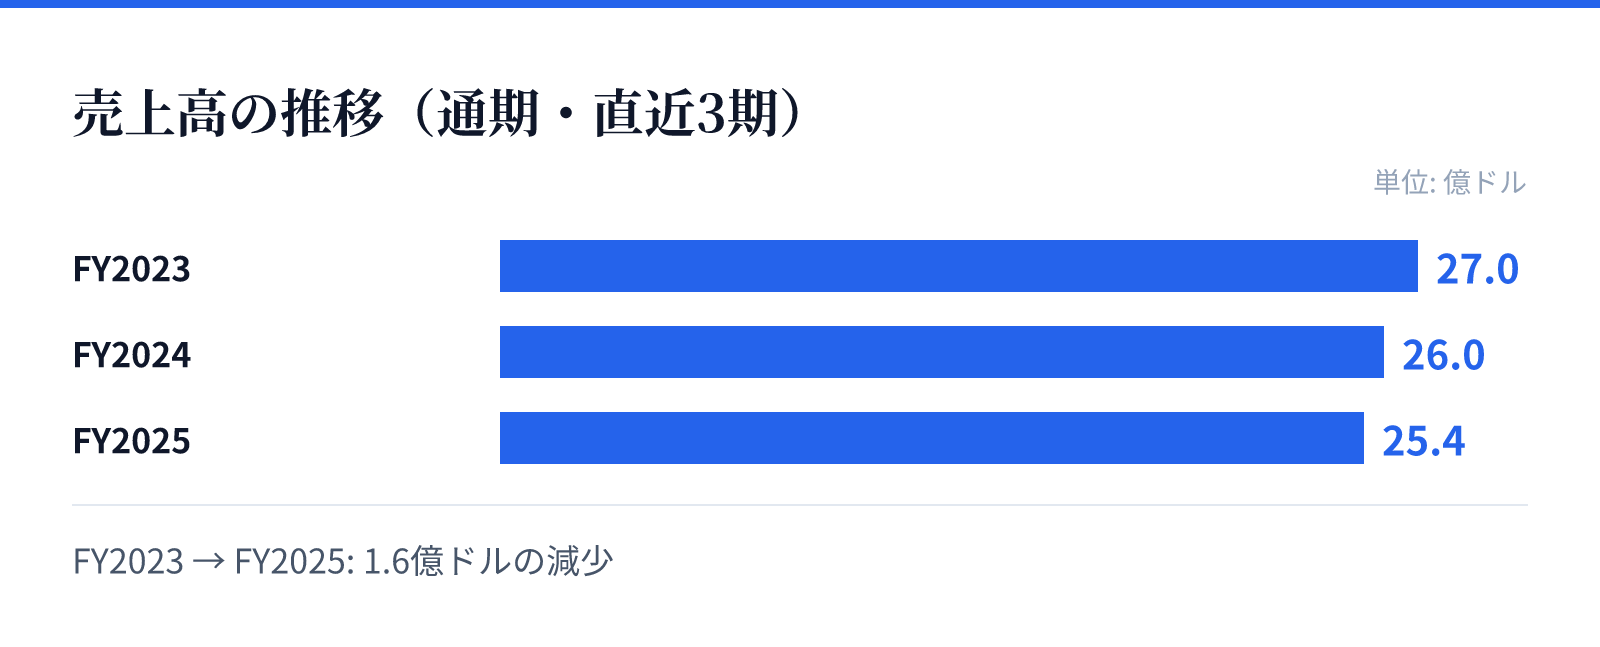
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は27.0億ドル。
FY2024の売上高は26.0億ドル。
FY2025の売上高は25.4億ドル。
成長ドライバー
成長の源泉は、主要な都市部やリゾート地におけるプレミアムなブランド資産の価値にあります。これらの物件は高い不動産価値を有しており、安定した需要が見込まれる立地条件が強みです。
過去の推移を見ると、FY2023からFY2024にかけて営業利益率は11.5%から13.0%へ上昇し、ROEも2.5%から5.8%へと改善する傾向が見られました。しかし、直近のFY2025では売上高が前年比で2.2%減少し、収益性の推移には変化が生じています。
リスク
直近の財務推移において、FY2025の売上高が前年比で2.2%減少している点が懸念材料となります。また、同期間のROEがマイナスに転落しており、利益構造の不安定さが課題として浮き彫りになっています。
営業利益率も前年度の13.0%から8.9%へと低下しており、コスト管理や需要動向の影響を受けやすい構造です。これらの要因により、直近の業績は厳しい局面にあるとみられます。
競合
同社は、競争の激しいホテルおよびモーテル分野のREIT市場において、独自のブランドポートフォリオを構築しています。主要な都市部やリゾート地という優位な立地を確保することで、競合他社との差別化を図っています。
34のプレミアムブランドを保有し、約23,000の客室を運営する規模感は、市場における存在感を示しています。強固な不動産価値を背景とした運営体制が、競争環境における防衛線として機能しています。
バリュエーション
現在の市場データにおいて、同社の株価は15.83ドル、時価総額は約31.9億ドル(3,187百万USD)となっています。PBRは1.03倍と算出されており、資産価値に対して妥当な水準で評価されています。
投資家にとって注目される指標として、配当利回りは6.37%と高い水準を維持しています。これらの数値は、不動産を基盤としたREITとしての特性を反映した評価となっています。