事業モデル
ePlus inc.は、米国および国際的な市場において、組織のIT環境やサプライチェーンの最適化を支援するITソリューションを提供しています。事業は、製品サービス、プロフェッショナルサービス、マネージドサービスの3つのセグメントで構成されています。
製品サービスでは、サードパーティ製のハードウェアやソフトウェア、保守サービスを提供しています。プロフェッショナルサービスでは、クラウドコンサルティングやAIアドバイザリー、セキュリティ、さらにはEV充電ソリューションなどの高度な専門サービスを展開しています。
マネージドサービスでは、高度なメンテナンスサポートやサービスデスク、クラウド管理、セキュリティサービスなどを提供しています。顧客層は、通信、メディア、政府、教育、ヘルスケア、金融など多岐にわたる分野を網羅しています。
KPI
最新の会計年度(FY2026)において、同社は売上高2,442,549,000 USD(=24.4億ドル)を記録しています。この売上高は前年比で22.1%の成長を見せており、事業の拡大が確認できます。
同期間の営業利益率は6.8%に達しており、前年度の5.0%から改善の動きが見られます。また、ROE(自己資本利益率)も12.4%を記録しており、効率的な資本運用が行われていることが示されています。
財務基盤については、448,854,000 USD(=4.5億ドル)の現金および現金同等物を保有しています。これらの指標は、同社が安定した運営基盤を持ちながら成長を遂げていることを示唆しています。
業績推移
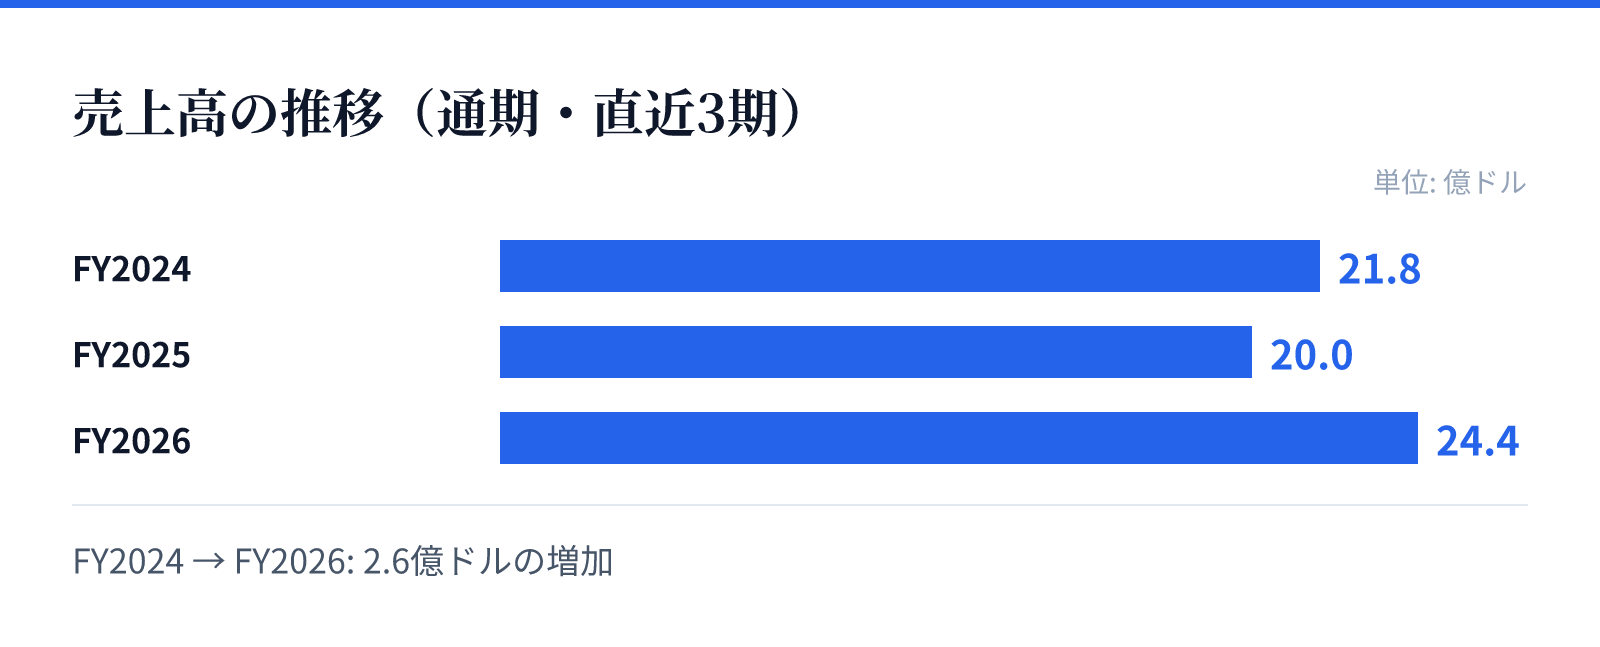
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は21.8億ドル。
FY2025の売上高は20.0億ドル。
FY2026の売上高は24.4億ドル。
成長ドライバー
成長の主な要因は、高度な専門サービスとマネージドサービスの需要拡大にあるとみられます。特にAIアドバイザリーやクラウドコンサルティングといった高度な技術支援は、企業のDX推進に伴い需要が高まっています。
また、サプライチェーン管理ソリューションやセキュリティ関連のサービスも重要な成長要素です。これらのサービスは、顧客との長期的な関係構築を可能にし、安定した収益基盤の構築に寄与しています。
直近の財務トレンドでは、FY2026において純利益が前年比で26.8%増加しており、収益性の向上が顕著です。売上高の増加と利益率の改善が同時に進んでいる点は、成長の質が高いことを示しています。
リスク
事業の多角化は強みである一方、提供するサービスの広範な範囲ゆえに、各分野における技術動向への迅速な対応が求められます。特にAIやクラウド分野の技術革新は非常に速く、継続的な投資と技術習得が必要です。
また、サードパーティ製品の販売が含まれるため、サプライヤーとの関係や製品の供給安定性が事業運営に影響を与える可能性があります。特定のベンダーへの依存度や、サプライチェーンの混乱がリスク要因となり得ます。
さらに、高度な専門サービスを提供するにあたっては、高度なスキルを持つ人材の確保と維持が不可欠です。労働集約的な側面を持つサービス部門において、人材の流動性や確保コストの変動は、利益率に影響を与える要因となります。
競合
同社は、ITインフラから高度なマネージドサービスまでを統合的に提供できる体制を強みとしています。競合他社と比較して、幅広い業界への対応能力と、多様なソリューションをワンストップで提供できる点が優位性となります。
特に、単なる製品販売に留まらず、コンサルティングや運用保守を含むマネージドサービスを展開している点が差別化要因です。これにより、顧客との長期的な契約関係を構築し、安定した収益源を確保しています。
しかし、ITソリューション市場は競争が激しく、大手ITベンダーや特化したサービスプロバイダーとの競合が存在します。独自の付加価値を提供し続けるための継続的なイノベーション3970が、競争優位を維持するための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$87.28となっており、時価総額は約22.8億ドル(2,283百万USD)です。PERは18.81倍、PBRは2.11倍と算出されています。
配当利回りは1.23%となっており、成長投資と株主還元とのバランスを保っていることが伺えます。これらの指標は、同社の市場における評価を反映しています。
投資判断においては、直近の売上成長率(22.1%)と純利益の伸び(26.8%)を、現在のバリュエーションと照らし合わせることが重要です。成長の勢いと収益性の改善が、現在の株価にどの程度織り込まれているかを精査する必要があります。