事業モデル
Radian Group Inc.は、米国において住宅ローン保険の提供を主軸とした事業を展開しています。住宅ローン貸付機関や投資家のための信用リスクを管理・分配し、住宅ローン、特殊保険、再保険の各ラインを提供しています。
同社は、住宅ローン銀行、商業銀行、信用組合、地域銀行などの幅広い金融機関を顧客としています。1977年に設立され、現在はペンシルベニア州に拠点を置いています。
KPI
同社の直近の財務データにおいて、FY2025の売上高は1,197,084,000 USD(=12億ドル)を記録しています。これは前年度の1,206,299,000 USD(=12.1億ドル)と比較して、わずかな減少となっています。
自己資本利益率(ROE)については、FY2023の13.7%からFY2024の13.1%、FY2025の12.2%へと推移しています。また、同社は119,047,000 USD(=1.2億ドル)の現金および現金同等物を保有しています。
業績推移
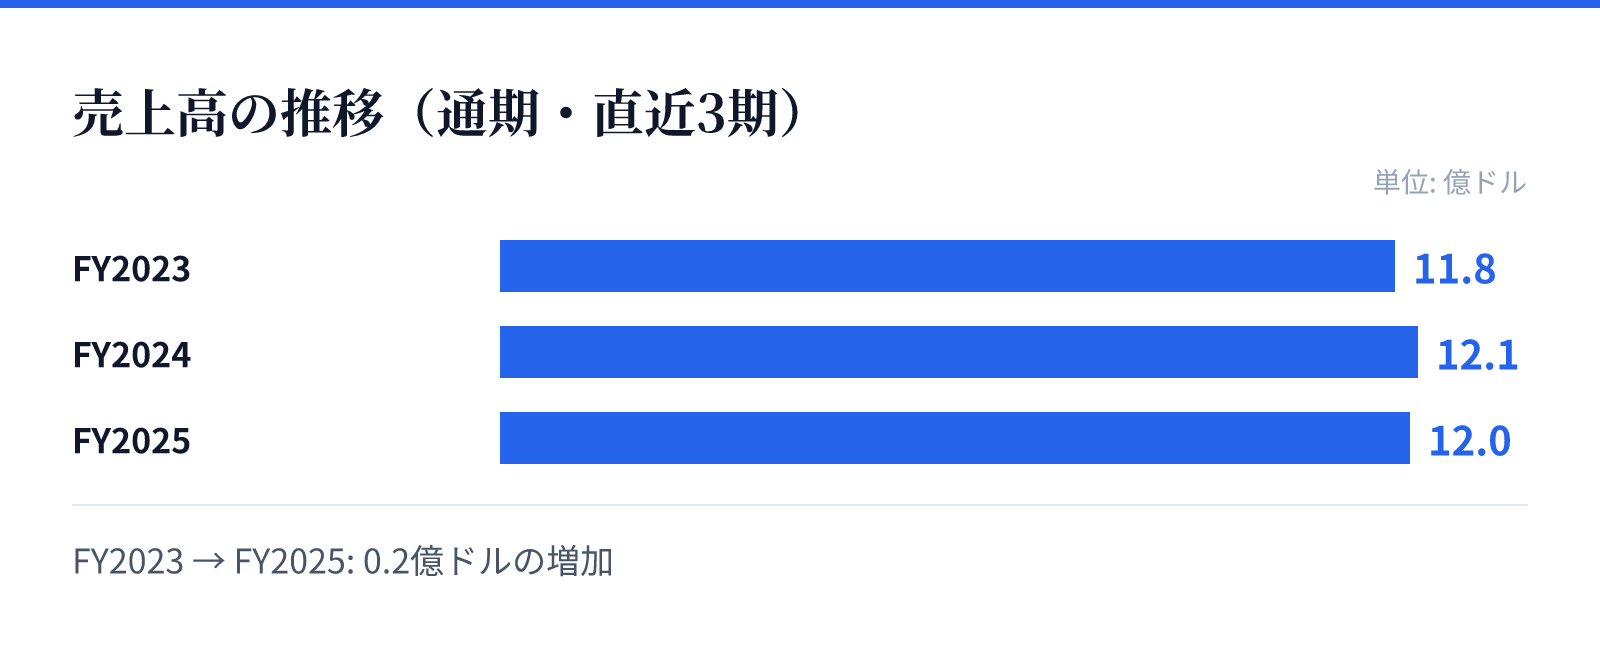
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.8億ドル。
FY2024の売上高は12.1億ドル。
FY2025の売上高は12.0億ドル。
成長ドライバー
同社の成長は、住宅ローン市場における信用リスクの管理と、多様な保険ラインの提供に支えられています。特に、住宅ローン貸付機関向けのプライベート・モーゲージ保険は、同社の主要な事業基盤となっています。
近年の売上推移を見ると、FY2025の売上は前年比で0.8%の微減となっており、安定した事業運営が継続しているとみられます。また、純利益も前年比で3.6%の減少となっており、市場環境に合わせた慎重な運営が推測されます。
リスク
同社の事業は住宅ローン市場の動向に強く依存しており、不動産市場の変動がリスク要因となります。住宅ローン貸付機関の信用リスクの変動は、保険提供の規模や収益性に直接影響を与える可能性があります。
また、保険事業の特性上、マクロ経済の変動や金利環境の変化が、ポートフォリオの安定性に影響を与える可能性があります。これらの要因により、将来の収益予測には慎重な見極めが必要となります。
競合
同社は住宅ローン保険、特殊保険、再保険の分野において、特定のニッチな市場で地位を確立しています。住宅ローン貸付機関や投資家に対するリスク管理の提供を通じて、競合他社との差別化を図っています。
提供するサービスの幅広さが、多様な金融機関からの支持を得る要因となっています。住宅ローン市場における専門的な知見と、長年の運営実績が競争優位性の源泉となっているとみられます。
バリュエーション
同社の株価は36.41ドルであり、時価総額は約48.2億ドル(4,817百万USD)となっています。PERは9.01倍、PBRは1.01倍と、市場における評価は比較的安定した水準にあります。
配当利回りは2.79%となっており、投資家に対して一定の還元が行われています。これらの指標は、同社の事業内容と現在の市場評価を反映した数値となっています。