事業モデル
同社は地域銀行と資産管理の2つのセグメントを通じて、個人および法人顧客へ幅広い金融サービスを提供しています。地域銀行部門では、預金口座の提供に加え、個人・事業用ローン、資産ベースの融資、設備リース、そして農業ローンなどの多様な融資サービスを展開しています。
資産管理部門では、信託口座の管理や管理、投資サービス、退職年金プラン、個人信託などの受託サービスを提供しています。これらを含む多角的なサービス展開により、地域に根ざした金融インフラとしての役割を担っています。
KPI
同社の財務状況において、最新の会計年度における売上高は9.9億ドル(=9.9億ドル)を記録しています。この売上高は前年度と比較して48.8%の成長を見せており、事業規模の拡大が確認できます。
一方で、同期間の純利益は前年比で7.3%減少しており、収益性の推移には注意が必要です。また、同社は8.8億ドル(=8.8億ドル)の現金および現金同等物を保有しており、強固な流動性を確保しています。
業績推移
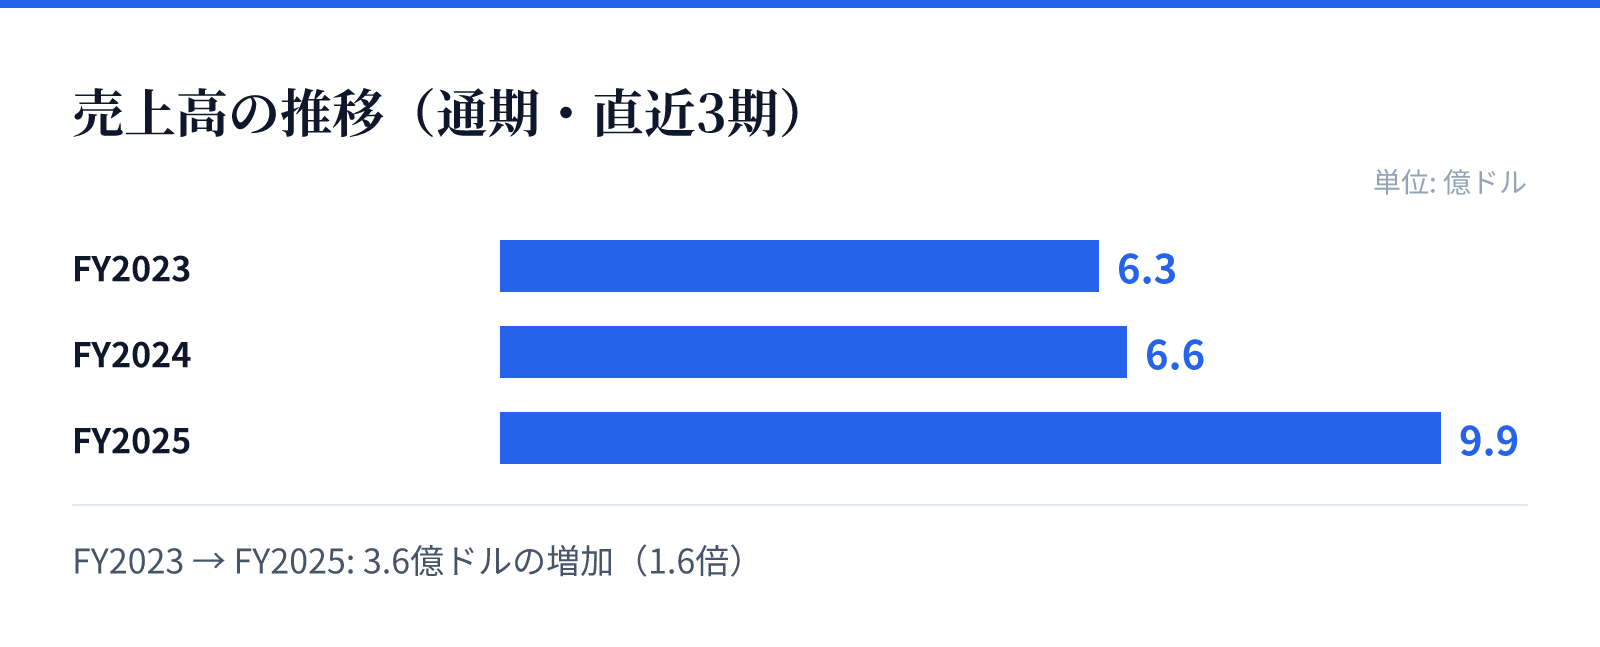
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.3億ドル。
FY2024の売上高は6.6億ドル。
FY2025の売上高は9.9億ドル。
成長ドライバー
成長の主な要因は、地域銀行セグメントにおける広範な融資ポートフォリオと、資産管理セグメントの安定した受託サービスにあります。特に、住宅ローンや商業用ローン、さらには設備融資といった多様な貸付商品が収益の基盤となっています。
また、資産管理部門における信託や投資関連のコンプライアンスサービス、および退職金プランの管理などが、継続的な顧客関係を構築する要因となっています。これらの多角的なサービス提供が、安定的な事業運営を支える構造となっています。
リスク
成長セグメントにおける売上高の増加に対し、純利益が前年比で7.3%減少している点が、収益性の低下やコスト増の懸念を示唆しています。この利益率の推移は、今後の事業運営における効率性の改善が課題となる可能性があります。
また、地域銀行としての性質上、金利動向や不動産市場の変動、あるいは信用リスクの変動が事業環境に影響を与える可能性があります。特に、商業用ローンや住宅ローンなどの貸付事業は、マクロ経済環境の変化に対して敏感な反応を示すため、注意深い監視が必要です。
競合
同社は地域銀行として、特定の地域において預金、融資、資産管理の包括的なサービスを提供することで競合と差別化を図っています。特に、農業ローンや設備リースといった専門性の高い融資分野での展開が、競合他社に対する優位性を構築する要素となります。
資産管理部門においても、信託や退職金プランの管理といった高度な専門知識を要するサービスを提供することで、顧客の信頼を獲得しています。これらの多件のサービスを統合的に提供する体制が、地域密着型の金融機関としての競争力を支えています。
バリュエーション
同社の株価は41.09ドルであり、時価総額は約37.6億ドル(3,756百万USD)となっています。PERは12.01倍、PBRは0.97倍と算出されており、市場における評価は比較的安定した水準にあります。
また、配当利回りは2.33%となっており、投資家に対して一定の配当を還元する姿勢が見て取れます。これらの指標は、地域銀行セクターにおける同社の立ち位置を反映しており、安定性を重視する投資家にとっての判断材料となります。